Memahami Kewajiban dan Peran NIB-OSS Pada Perusahaan PMA
Penulis : Ibnu Muas Saputra | Editor : Adella Rahman | Dipublikasikan : 10 Agustus 2026 | Diperbarui : 3 Oktober 2026
Perusahaan Penanaman Modal Asing (PMA), seperti PT PMA, memegang peranan penting dalam mendorong pertumbuhan ekonomi di Indonesia. Namun, para investor dan pelaku usaha asing yang menjalankan usaha bisnis di Indonesia perlu memahami apa saja regulasi perpajakan nasional yang berlaku dan menyadari bahwa perizinan berusaha yang sekarang telah berbasis risiko serta terintegrasi secara digital.
Tak hanya itu, diperlukan pula kepatuhan terhadap berbagai kewajiban pajak badan untuk Perusahaan PMA dan mengerti prinsip bernama Arm’s Length Principle dalam menjalankan perusahaannya. Daripada berlama-lama, yuk simak pembahasannya pada artikel ini!
Daftar Isi
Intisari Jawaban
Perusahaan Penanaman Modal Asing (PMA) berstatus sebagai Wajib Pajak Badan yang wajib menghitung dan melaporkan pajak, seperti PPh Badan sebesar 22%, memungut PPN 11% bila memenuhi ketentuan/persyaratan yang berlaku, memotong PPh Pasal 26 sebesar 20% (dan dapat pengurangan tarif oleh P3B), PPh Pasal 21 yang progresif, PPh Pasal 23 sebesar 2% atau 15%, dan PPh Pasal 4 ayat (2) sebesar 0.5%–20%.
Selain itu, juga wajib menerapkan prinsip Arm’s Length Principle (ALP), penyusunan serta penyimpanan TP Doc, melaporkan pajak dengan rutin pada Coretax, dan wajib membuat serta penyampaikan LKPM kepada BKPM melalui OSS.
Apa Kewajiban Perpajakan Perusahaan PMA di Indonesia?
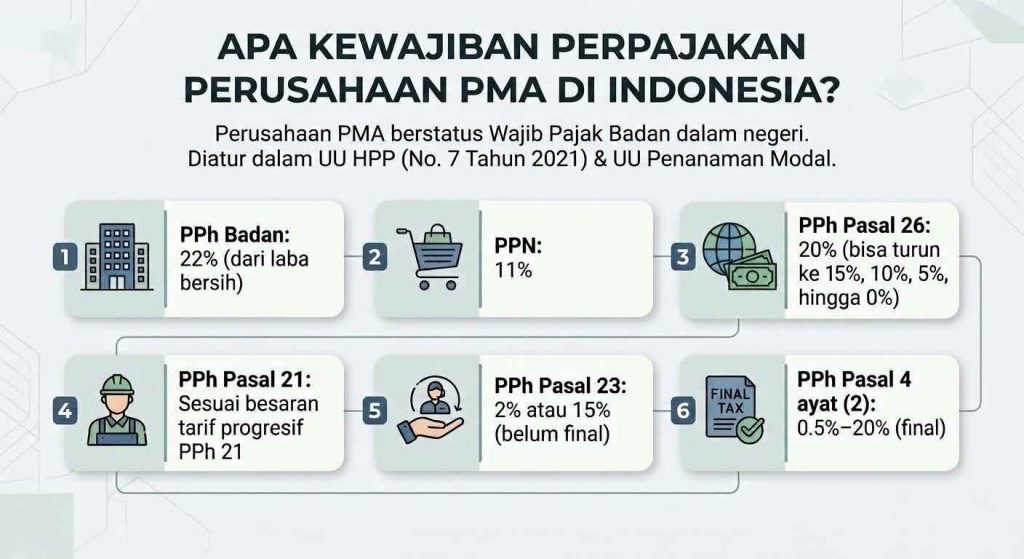
Kewajiban perpajakan Perusahaan PMA di Indonesia diatur dalam Undang-Undang Nomor 7 Tahun 2021 yang juga memperbarui UU PPh serta UU PPN dan Undang-Undang Nomor 25 Tahun 2007 s.t.d.d UU Nomor 6 Tahun 2023.
Perusahaan PMA berstatus sebagai Wajib Pajak Badan dalam negeri dan memiliki kewajiban dasar untuk mendaftar NPWP dan menghitung, memotong, membayar, serta melaporkan pajak secara berkala. Kewajiban pajak Perusahaan PMA yang dimaksud adalah seperti:
| Jenis Pajak | Tarif / Besaran | Dasar Hukum & Ketentuan Utama |
| 1. PPh Badan | 22% dari laba bersih. | Pasal 17 ayat (1) huruf b UU PPh; menyediakan fasilitas tax holiday serta tax allowance untuk industri pionir. |
| 2. PPN | 11%. | UU HPP jo. PMK Nomor 131 Tahun 2024; wajib dipungut jika omzet lebih dari Rp4,8 miliar atau telah dikukuhkan sebagai PKP. |
| 3. PPh Pasal 26 | 20% (dan bisa turun ke 15%, 10%, 5%, hingga 0%). | UU PPh; memotong pajak atasdividen/royalti ke luar negeri; perlu DGT dan COD jika memakai P3B untuk pengurangan besaran tarif. |
| 4. PPh Pasal 21 | Sesuai progresif PPh 21. | UU HPP; memotong pajak atas gaji atau honorarium karyawan. |
| 5. PPh Pasal 23 | Bersifat belum final (2% atau 15%). | UU PPh; memotong pajak atastransaksi dengan vendor/mitra badan usaha dalam negeri. Jika vendor tidak punya NPWP, tarif naik 100% atau 2x lebih tinggi. |
| 6. PPh Pasal 4 ayat (2) | Bersifat final (0.5%–20%). | UU PPh; memotong pajak atas sewa tanah/bangunan atau jasa konstruksi. |
Selain Pajak, Apa yang Perusahaan PMA Perlu Lakukan?
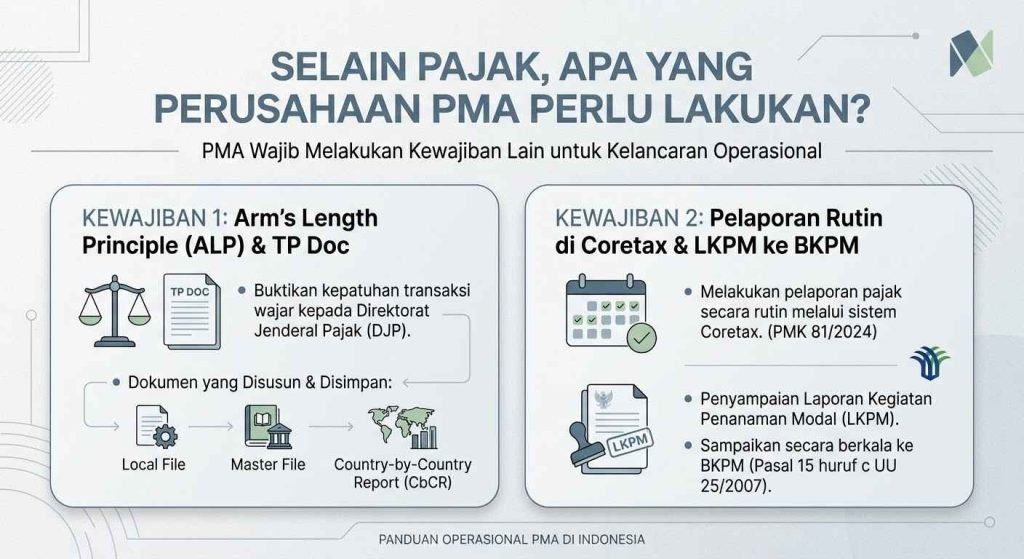
Terdapat berbagai macam hal yang perlu dilakukan, namun terdapat setidaknya 2 hal yang utamanya diperlukan, id est:
- Perusahaan PMA wajib menerapkan prinsip bernama Arm’s Length Principle (ALP). Dalam penerapannya, PMA perlu menyusun dan menyimpan Dokumen Penentuan Harga Transfer atau TP Doc (Transfer Pricing Documentation) untuk membuktikan kepada DJP bahwa transaksi mereka telah mematuhi prinsip ALP. Dokumen ini terdiri dari Dokumen Lokal (Local File), Dokumen Induk (Master File), dan Laporan per Negara (CbCR).
- Diatur dalam PMK Nomor 81 Tahun 2024, Perusahaan PMA wajib melakukan pelaporan pajak dengan rutin pada Coretax. Terakhir, pada Pasal 15 huruf c UU Nomor 25 Tahun 2007, Perusahaan PMA juga wajib membuat dan menyampaikan LKPM secara berkala kepada BKPM.
Apa Peran NIB dan OSS Pada Perusahaan PMA?
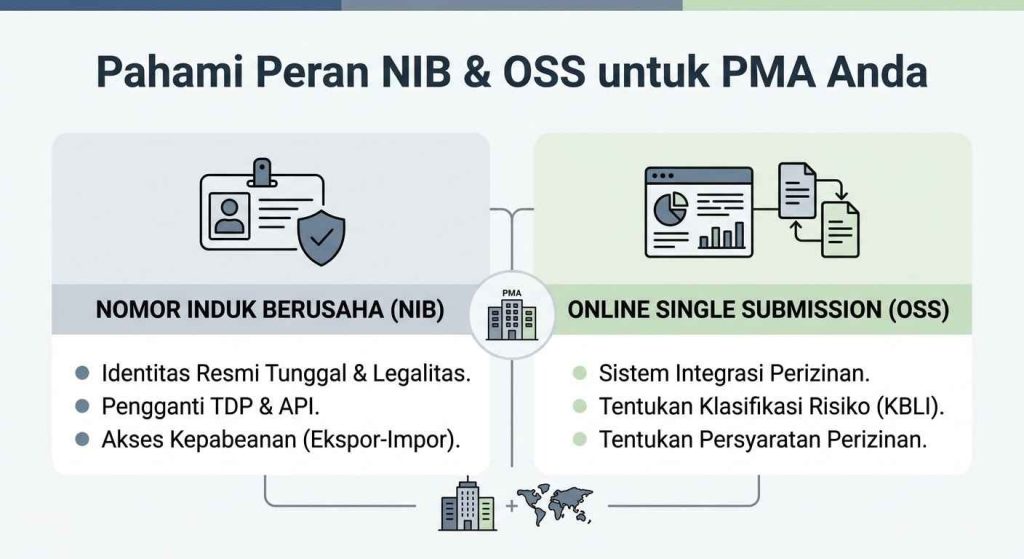
Dalam PP Nomor 28 Tahun 2025, seluruh perizinan berusaha, termasuk PMA, terintegrasi dan dilakukan melalui OSS. Tak hanya itu, peraturan ini juga mewajibkan semua perizinan berusaha untuk memiliki NIB. Keduanya memiliki peran penting bagi operasional Perusahaan PMA, id est:
- NIB — Sebagai identitas resmi tunggal dan legalitas usaha untuk menjalankan kegiatan operasionalnya. Ia menggantikan Tanda Daftar Perusahaan (TDP) dan Angka Pengenal Importir (API), serta memberikan hak akses kepada kepabeanan untuk aktivitas ekspor-impor perusahaan secara legal.
- OSS — Langsung menentukan klasifikasi tingkat risiko usaha investasi berdasarkan kode KBLI yang dipilih. Kategori risiko ini akan menentukan persyaratan apa saja yang perlu dipenuhi.
Q&A
1. Bolehkah perusahaan PMA dengan omzet kecil tidak membayar pajak?
Tidak bisa. Perusahaan PMA diwajibkan memiliki batas modal minimal sebesar Rp10 miliar (di luar tanah dan bangunan), sehingga dikategorikan sebagai usaha besar. Jika PMA terus melaporkan kerugian selama bertahun-tahun tetapi tetap beroperasi, DJP berhak melakukan pemeriksaan atas potensi rekayasa laba atau transfer pricing dengan perusahaan afiliasi di luar negeri.
2. Apakah kepemilikan NIB saja sudah cukup untuk mulai tahap produksi dan komersial?
NIB telah berlaku sebagai izin operasional bagi sektor usaha berisiko Rendah (R). Namun, mayoritas Perusahaan PMA masuk dalam kategori risiko Menengah Tinggi (MT) atau Tinggi (T) yang mewajibkan persyaratan lebih banyak, seperti sertifikat standar, berbagai dokumen lingkungan serta izin tambahan, hingga dokumen teknis standar teknis sektoral sebelum dapat beroperasi untuk memulai produksi secara komersial.
3. Apakah Perusahaan PMA yang baru berdiri dan belum beroperasi tetap wajib melaporkan pajak?
Ya. Perusahaan PMA tetap wajib menyampaikan laporan seperti SPT Masa PPh, SPT Tahunan Badan, dan PPN melalui Coretax. Jika tidak dilakukan, maka akan dikenakan sanksi/denda administratif, penetapan status Wajib Pajak Non-Efektif (NE), hingga pembekuan perizinan berusaha di OSS.
Kesulitan Mengurus Izin Perusahaan PMA & Menjaga Kepatuhan Pajak?
Dengan Tim Waktunya Legal, kami siap menjadi pendamping dan konsultan terpercaya untuk menyederhanakan seluruh proses legalitas usaha bisnis Anda. Kami akan membantu melayani pendirian Perusahaan PMA Anda (seperti PT PMA), pengurusan penerbitan NIB serta perizinan operasional usaha di OSS, hingga pemenuhan berbagai kewajiban pajak sesuai regulasi yang berlaku.
Tidak hanya itu saja, kami juga melayani dan membantu dalam berbagai macam hal! Mulai dari pendirian badan usaha PT, CV, PT Perorangan, Yayasan, hingga berbagai macam kebutuhan dan tambahan-tambahan kecil lainnya. Konsultasikan saja kebutuhan Anda kepada tim ahli kami melalui WhatsApp WhatsApp atau kunjungi website resmi kami, Waktunya Legal, untuk memulai sekarang! Temukan juga berbagai macam informasi, berita, dan panduan seputar legalitas/perizinan/hukum usaha pada Artikel Waktunya Legal.
Referensi
- Peraturan BPK RI — Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
- Peraturan BPK RI — Undang-Undang Nomor 25 Tahun 2007 tentang Penanaman Modal.
- Peraturan BPK RI — Peraturan Pemerintah Nomor 28 Tahun 2025 tentang Penyelenggaraan Perizinan Berusaha Berbasis Risiko.
- Peraturan BPK RI — Undang-Undang Nomor 3 Tahun 2023 tentang Penetapan Perppu
- Peraturan BPK RI — Peraturan Menteri Keuangan Nomor 131 Tahun 2024 tentang Perlakuan PPN atas Impor BKP, Penyerahan BKP, Penyerahan JKP, Pemanfaatan BKP Tidak Berwujud dari Luar Daerah Pabean di Dalam Daerah Pabean, dan Pemanfaatan JKP dari Luar Daerah.
- Peraturan BPK RI — Undang-Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan.
- Peraturan BPK RI — Undang-Undang Nomor 8 Tahun 1983 tentang Pajak Pertambahan Nilai Barang dan Jasa dan Pajak Penjualan atas Barang Mewah.
- Peraturan BPK RI — Peraturan Menteri Keuangan Nomor 81 Tahun 2024 tentang Ketentuan Perpajakan dalam Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan (Coretax).