Bagaimana Pembaruan KBLI 2025 Mempengaruhi Kewajiban Pajak Pelaku Usaha?
Penulis : Ibnu Muas Saputra
Editor : Adella Rahman
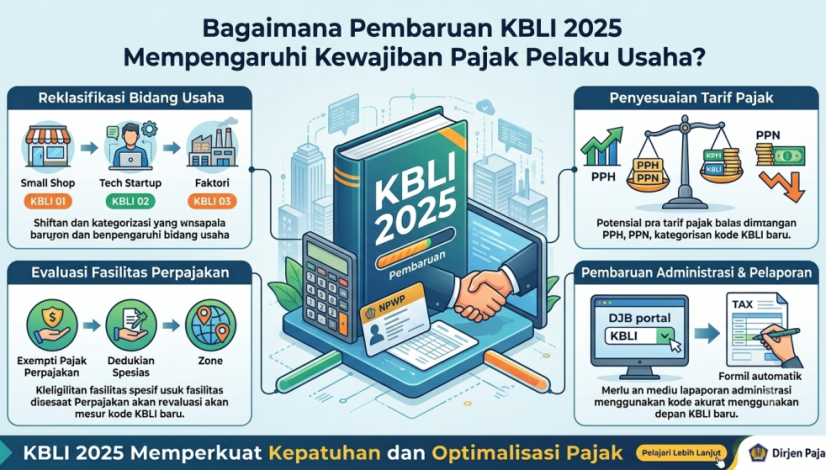
Pembaruan Klasifikasi Baku Lapangan Usaha Indonesia (KBLI) 2025 tidak hanya berdampak pada perizinan berusaha, tetapi juga memiliki implikasi langsung terhadap kewajiban pajak pelaku usaha. Dalam sistem perpajakan, KBLI menjadi dasar penentuan Klasifikasi Lapangan Usaha (KLU) wajib pajak sebagaimana diatur dalam Peraturan Direktur Jenderal Pajak Nomor PER-12/PJ/2022 tentang Klasifikasi Lapangan Usaha Wajib Pajak. Oleh karena itu, ketidaksesuaian KBLI dapat menimbulkan risiko kepatuhan pajak yang serius.
Pertanyaan:
Apa hubungan antara perubahan KBLI 2025 dengan penetapan Klasifikasi Lapangan Usaha (KLU) dalam sistem perpajakan?
Langkah apa yang perlu dilakukan wajib pajak agar penyesuaian KBLI 2025 tidak menimbulkan risiko kepatuhan pajak?
Hubungan KBLI 2025 dengan Kewajiban Pajak
KBLI dan KLU merupakan dua instrumen yang saling berkaitan dalam administrasi perpajakan. KBLI yang tercantum dalam data usaha menjadi referensi utama Direktorat Jenderal Pajak dalam menetapkan KLU wajib pajak.
Peran KBLI dalam Penetapan KLU
Berdasarkan PER-12/PJ/2022, KLU digunakan untuk mengelompokkan wajib pajak sesuai dengan jenis kegiatan usahanya. KLU ini memengaruhi berbagai aspek perpajakan, seperti analisis kewajaran pajak, pengawasan, hingga penentuan kebijakan tertentu. Apabila KBLI yang digunakan tidak mencerminkan kegiatan usaha yang sebenarnya, maka KLU yang ditetapkan berpotensi tidak tepat.
Dampak Perubahan KBLI 2025
Dengan diberlakukannya KBLI 2025, sejumlah kode usaha mengalami penyesuaian, penggabungan, atau pemisahan. Perubahan ini dapat menyebabkan perbedaan KLU dalam sistem perpajakan, yang pada akhirnya memengaruhi profil risiko wajib pajak di mata otoritas pajak.
Langkah Wajib Pajak Menghadapi Pembaruan KBLI 2025
Agar pembaruan KBLI tidak menimbulkan permasalahan pajak, wajib pajak perlu bersikap proaktif.
Penyesuaian Data Usaha dan Perizinan
Langkah awal yang perlu dilakukan adalah memastikan KBLI pada sistem OSS-RBA telah sesuai dengan kegiatan usaha aktual. Data tersebut sebaiknya selaras dengan administrasi perpajakan, termasuk data NPWP dan profil usaha di Direktorat Jenderal Pajak.
Mitigasi Risiko Kepatuhan Pajak
Ketidaksesuaian KBLI dan KLU dapat memicu pemeriksaan atau klarifikasi pajak. Dengan melakukan penyesuaian sejak dini, pelaku usaha dapat meminimalkan risiko sanksi administratif, koreksi pajak, maupun sengketa di kemudian hari.
Kesimpulan
Pembaruan KBLI 2025 memiliki pengaruh signifikan terhadap kewajiban pajak pelaku usaha karena berkaitan langsung dengan penetapan KLU berdasarkan PER-12/PJ/2022. Penyesuaian KBLI yang tepat menjadi kunci untuk menjaga kepatuhan pajak, akurasi data usaha, dan kepastian hukum dalam menjalankan bisnis.
Q&A
Q: Apakah perubahan KBLI otomatis mengubah kewajiban pajak?
A: Tidak selalu, namun perubahan KBLI dapat memengaruhi KLU yang digunakan sebagai dasar pengawasan dan analisis perpajakan.
Q: Apa risiko jika KBLI tidak diperbarui tetapi kegiatan usaha berubah?
A: Risiko yang dapat muncul antara lain ketidaksesuaian KLU, meningkatnya profil risiko pajak, hingga potensi sanksi administratif.
Q: Apakah pembaruan KBLI harus dilaporkan ke kantor pajak?
A: Secara administratif, kesesuaian data usaha perlu dijaga agar selaras antara OSS dan sistem perpajakan untuk menghindari perbedaan data.
Butuh Bantuan Legalitas dan Kepatuhan Pajak Bisnis Anda?
Klik tombol WhatsApp WaktunyaLegal untuk konsultasi pembaruan KBLI 2025, kewajiban pajak, dan legalitas bisnis Anda sekarang juga. Pastikan usaha Anda patuh pajak, aman secara hukum, dan siap tumbuh berkelanjutan.
Referensi :
PERATURAN DIREKTUR JENDERAL PAJAK NOMOR PER – 12/PJ/2022
TENTANG KLASIFIKASI LAPANGAN USAHA WAJIB PAJAK