Kenapa Bank Menolak Pembiayaan Usaha? Cek Legalitas Ini
Penulis : Rakasyah Pratama
Editor : Adella Rahman
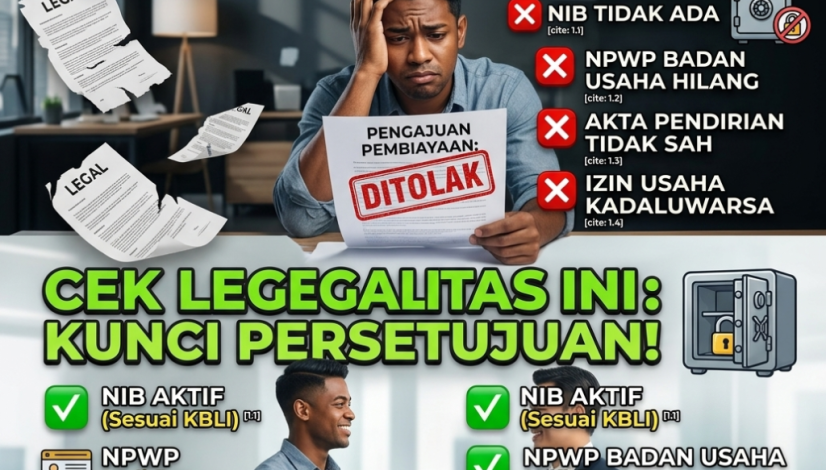
Banyak pelaku usaha merasa usahanya sudah berjalan baik, omzet stabil, bahkan sudah memiliki Nomor Induk Berusaha (NIB). Namun saat mengajukan pembiayaan ke bank atau lembaga keuangan, pengajuan justru ditolak tanpa penjelasan teknis yang detail.
Dalam praktik, salah satu alasan paling sering terjadinya penolakan pembiayaan adalah masalah legalitas usaha. Bagi bank, legalitas bukan sekadar formalitas administrasi, tetapi menjadi alat utama untuk menilai risiko pembiayaan. Maka dalam pembahasan kali ini kita akan mengulik beberapa hal ini :
Apa hubungan legalitas usaha dengan kelayakan pembiayaan bank?
Dokumen legal apa saja yang menjadi perhatian lembaga pembiayaan?
Bagaimana izin usaha yang tidak lengkap mempengaruhi risiko pembiayaan?
Dasar Hukum
Undang-Undang Nomor 6 Tahun 2023 tentang Cipta Kerja
Peraturan Pemerintah Nomor 28 Tahun 2025 tentang Penyelenggaraan Perizinan Berusaha Berbasis Risiko
Hubungan Legalitas Usaha dengan Kelayakan Pembiayaan Bank
Bagi bank, pembiayaan usaha bukan hanya soal kemampuan bayar, tetapi juga kepastian hukum. Bank wajib memastikan bahwa usaha yang dibiayai:
Sah secara hukum;
Tidak berpotensi dihentikan oleh pemerintah;
Tidak melanggar ketentuan perizinan.
Jika suatu usaha dinilai tidak patuh terhadap perizinan, maka dari sudut pandang bank, usaha tersebut berisiko tinggi. Risiko ini bukan hanya soal gagal bayar, tetapi juga risiko hukum apabila usaha dihentikan atau izinnya dicabut.
Karena itu, legalitas usaha menjadi salah satu indikator utama kelayakan pembiayaan.
Dokumen Legal Usaha yang Menjadi Perhatian Bank
Dalam proses analisis pembiayaan, bank umumnya akan menilai beberapa dokumen legal berikut:
1. Nomor Induk Berusaha (NIB)
NIB menjadi bukti bahwa pelaku usaha terdaftar secara resmi. Namun perlu dipahami, NIB bukan izin usaha, melainkan identitas usaha.
2. KBLI yang Sesuai dengan Kegiatan Usaha
Bank akan mencocokkan:
Kegiatan usaha yang dijalankan di lapangan;
Dengan KBLI yang tercantum di OSS.
Jika ditemukan ketidaksesuaian, bank dapat menilai usaha tidak patuh perizinan.
3. Izin Usaha atau Sertifikat Standar
Berdasarkan KBLI dan tingkat risiko usaha, bank akan memastikan apakah:
Usaha cukup dengan NIB;
Wajib memiliki Sertifikat Standar;
Atau harus memiliki izin usaha khusus.
Izin yang belum efektif atau belum diverifikasi sering menjadi alasan penolakan pembiayaan.
4. Kesesuaian Lokasi Usaha
Legalitas lokasi usaha juga diperiksa, seperti:
Kesesuaian RTRW/RDTR;
KKPR (jika relevan);
Legalitas bangunan (PBG/RTB).
Lokasi usaha yang bermasalah tata ruangnya akan dinilai berisiko tinggi oleh bank.
Dampak Izin Usaha Tidak Lengkap terhadap Risiko Pembiayaan
Izin usaha yang tidak lengkap atau tidak sesuai dapat berdampak langsung pada keputusan bank, antara lain:
1. Usaha Dinilai Berisiko Secara Hukum
Jika usaha berpotensi dihentikan oleh pemerintah, bank akan menilai pembiayaan sebagai tidak aman.
2. Potensi Penghentian Usaha
Usaha tanpa izin lengkap bisa dikenai:
Sanksi administratif;
Penghentian kegiatan usaha;
Pembekuan atau pencabutan izin.
Bagi bank, ini berarti potensi gagal bayar meningkat.
3. Nilai Agunan Menjadi Lemah
Agunan berupa bangunan atau aset usaha yang legalitasnya bermasalah sering:
Tidak diakui penuh nilainya;
Sulit dieksekusi secara hukum.
4. Pembiayaan Ditolak atau Ditunda
Dalam banyak kasus, bank tidak langsung menolak, tetapi:
Menunda pembiayaan;
Meminta perbaikan legalitas terlebih dahulu.
Namun jika legalitas tidak kunjung dipenuhi, pembiayaan akan ditolak secara permanen.
Kesimpulan
Penolakan pembiayaan usaha oleh bank sering kali bukan disebabkan oleh kondisi keuangan semata, melainkan karena legalitas usaha yang belum lengkap atau tidak sesuai. NIB saja tidak cukup apabila izin usaha, KBLI, dan legalitas lokasi belum terpenuhi.
Legalitas usaha yang tertib bukan hanya melindungi pelaku usaha dari risiko hukum, tetapi juga menjadi kunci utama akses pembiayaan perbankan.
Untuk membantu pelaku usaha memastikan legalitasnya siap dibiayai bank, PT Waktunya Legal Indonesia menyediakan layanan pendampingan legalitas usaha, mulai dari pengecekan KBLI, perizinan OSS, kesesuaian lokasi, hingga persiapan dokumen usaha agar layak pembiayaan. Dengan legalitas yang tepat, peluang pembiayaan usaha akan terbuka lebih luas dan aman secara hukum.
Q&A
1. Apakah bank boleh menolak pembiayaan hanya karena izin usaha belum lengkap?
Boleh.
Bank wajib menerapkan prinsip kehati-hatian. Jika izin usaha belum lengkap atau tidak sesuai dengan kegiatan usaha, bank menilai usaha tersebut memiliki risiko hukum tinggi, sehingga pembiayaan dapat ditolak meskipun usaha sudah berjalan.
2. Apakah NIB saja sudah cukup untuk mengajukan pembiayaan ke bank? Tidak selalu.
NIB hanyalah identitas pelaku usaha, bukan izin operasional. Bank biasanya meminta:
Izin usaha atau Sertifikat Standar yang sudah efektif;
Kesesuaian KBLI dengan kegiatan usaha;
Legalitas lokasi usaha (RTRW/RDTR, KKPR, atau izin bangunan).
Jika hanya memiliki NIB tanpa izin lanjutan, pengajuan pembiayaan berisiko ditolak.
Referensi
Undang-Undang Nomor 6 Tahun 2023 tentang Cipta Kerja
Peraturan Pemerintah Nomor 28 Tahun 2025 tentang Penyelenggaraan Perizinan Berusaha Berbasis Risiko
Prinsip kehati-hatian (prudential banking principle) dalam penyelenggaraan usaha perbankan.