Memahami Apa Itu Laporan ESG bagi Perusahan di Indonesia
Penulis : Rakasyah Pratama | Editor : Adella Rahman | Dipublikasikan : 4 Agustus 2026 | Diperbarui : 22 Oktober 2026
Pada negara Indonesia, pelaporan keberlanjutan telah menjadi bagian dari kewajiban perusahaan di Indonesia. Setiap memasuki tahun yang baru, Indonesia terus melakukan perubahan untuk meraih kemajuan dan perkembangan. Salah satunya adalah penguatan penyampaian laporan Environmental, Social, and Governance (ESG) melalui OJK dan Bursa Efek Indonesia (BEI).
Hal ini pun menuai berbagai pertanyaan terkait laporan ESG, mulai dari pelaporannya yang bersifat wajib atau tidak, kaitannya dengan tanggung jawab lingkungan hidup, hingga akibatnya apabila tidak dilakukan. Daripada berlama-lama, yuk simak pembahasannya pada artikel ini!
Daftar Isi
Intisari Jawaban
Laporan ESG (Environmental, Social, and Governance Report) merupakan dokumen resmi yang diterbitkan oleh perusahaan untuk menyampaikan dampak dan kinerja operasional mereka terhadap lingkungan, sosial, dan tata kelola. Laporan ESG diwajibkan bagi LJK, Emiten, Perusahaan Publik, dan BUMN. Akan tetapi, Laporan ESG masih belum diwajibkan untuk UMKM dan Perusahaan Swasta Non-Tbk Besar, walaupun sering kali diminta secara sukarela atau menjadi syarat bila masuk ke rantai pasok perusahaan besar atau pasar ekspor-impor.
Laporan ESG memiliki berbagai peran, seperti sebagai kepatuhan terhadap regulasi dan memitigasi risiko kegiatan usaha bisnis. Dalam proses penyusunan dan penyampaiannya, laporan ESG terdiri dari setidaknya 5 tahapan, mulai dari tahapan perencanaan dan pembentukan tim, penilaian persoalan material, pengumpulan dan pemeriksaan data, penyusunan laporan, hingga penyampaian dan publikasi resmi. Apabila tidak dilakukan, maka akan berdampak pada kelangsungan kegiatan usaha bisnis, seperti pengenaan sanksi hukum serta denda regulasi dan kegiatan operasional serta keuangan usaha menurun.
Apa Itu Laporan ESG?
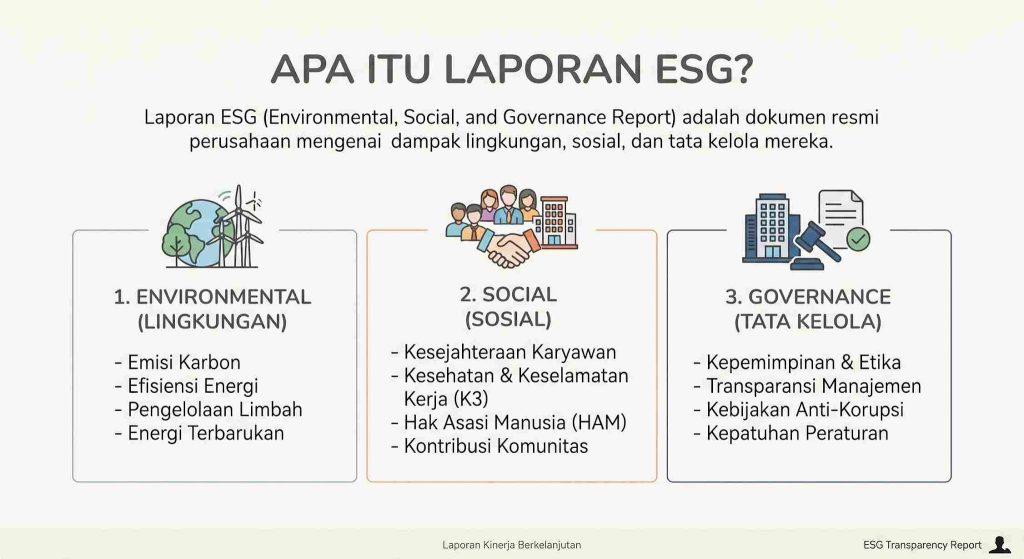
Laporan ESG (Environmental, Social, and Governance Report) merupakan dokumen resmi yang diterbitkan oleh perusahaan untuk menyampaikan dampak dan kinerja operasional mereka terhadap lingkungan, sosial, dan tata kelola.
Perusahaan dapat melihat contoh penilaian dan daftar emiten yang telah melakukan pelaporan melalui menu Perusahaan Tercatat, Nilai ESG, BEI.
- Environmental (Lingkungan) — Membahas mengenai bagaimana perusahaan mengelola dampak terhadap alam. Hal ini termasuk emisi karbon, efisiensi energi, pengelolaan limbah, dan penggunaan energi terbarukan.
- Social (Sosial) — Mengungkapkan hubungan perusahaan dengan manusia, yang meliputi kesejahteraan karyawan, standar Keselamatan serta Kesehatan Kerja (Kesehatan Karyawan), Hak Asasi Manusia (HAM), dan kontribusi terhadap komunitas lokal.
- Governance (Tata Kelola) — Menilai keseluruhan struktur perusahaan dalam perihal kepemimpinan, etika bisnis, transparansi manajemen, kebijakan anti-korupsi, dan kepatuhan terhadap peraturan yang berlaku.
Apakah Laporan ESG Bersifat Wajib?
Dengan disahkannya Standar Pengungkapan Keberlanjutan (PSPK 1 dan PSPK 2) oleh Dewan Standar Keberlanjutan Ikatan Akuntan Indonesia (DSK IAI) yang mengadopsi standar global IFRS S1 dan IFRS S2, penerapan penyampaian laporan ESG yang lebih ketat akan dilaksanakan mulai 1 Januari 2027 secara bertahap dan progresif.
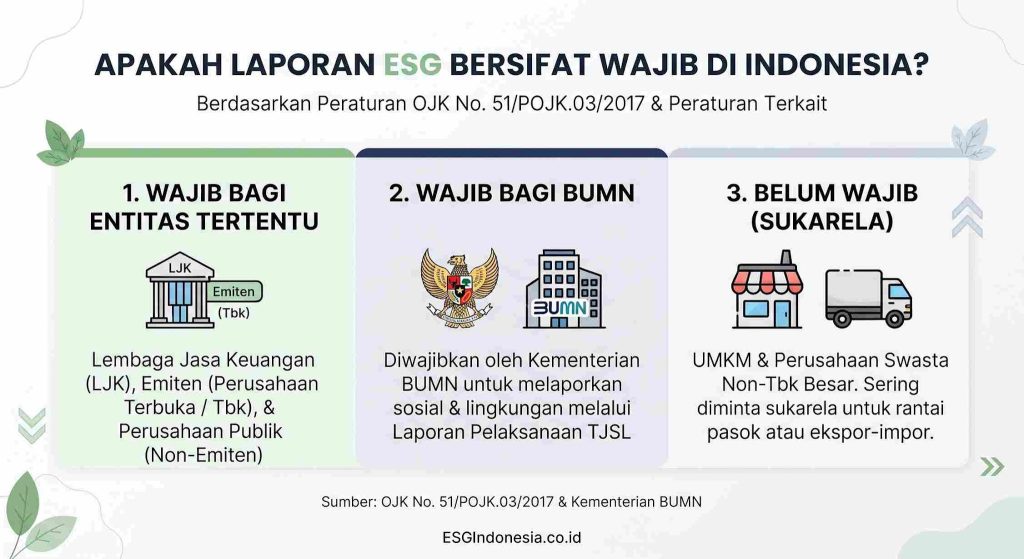
Diatur dalam Peraturan OJK Nomor 51/POJK.03/2017, kewajiban laporan ESG di Indonesia dibagi menjadi 3 bagian dan kewajibannya akan semakin diperluas.
- Wajib bagi Entitas Tertentu — Ia adalah Lembaga Jasa Keuangan (LJK), Emiten (Perusahaan Terbuka / Tbk), dan Perusahaan Publik (Non-Emiten).
- Wajib bagi Badan Usaha Milik Negara (BUMN) — Ia diwajibkan oleh Kementerian BUMN untuk melaporkan aspek sosial dan lingkungan melalui laporan Pelaksanaan Tanggung Jawab Sosial dan Lingkungan (TJSL) sebagai bentuk pertanggungjawaban negara.
- Belum Wajib bagi Entitas Tertentu — Ia adalah UMKM dan Perusahaan Swasta Non-Tbk Besar. Sebenarnya, mereka belum diwajibkan oleh OJK. Akan tetapi, mereka sering kali diminta secara sukarela atau menjadi syarat bila masuk ke rantai pasok perusahaan besar atau pasar ekspor-impor.
Mengapa Laporan ESG Diwajibkan?
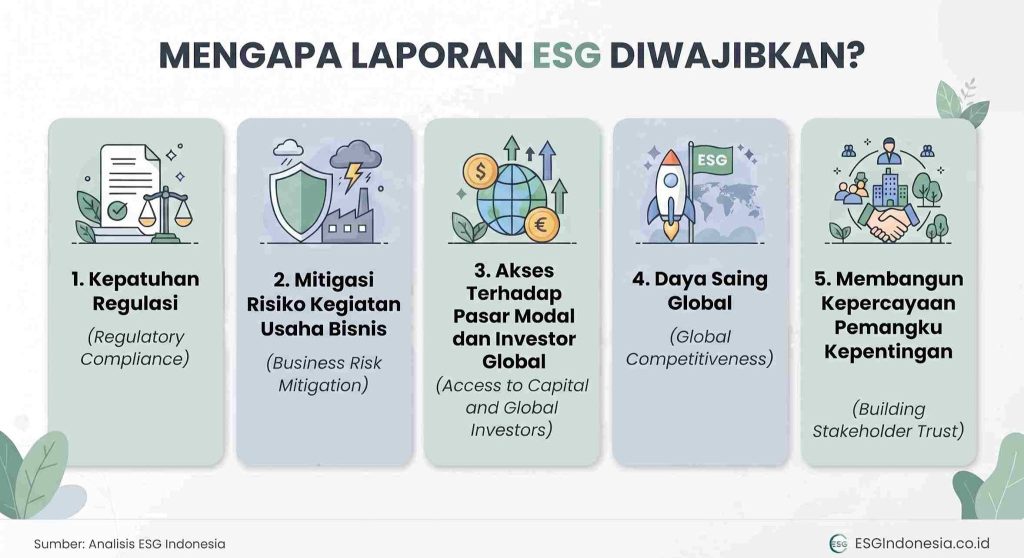
Laporan ESG memiliki berbagai peran yang dimilikinya, seperti:
- Kepatuhan Regulasi — Pemerintah dan regulator (seperti OJK di Indonesia dan Corporate Sustainability Reporting Directive / CSRD di Uni Eropa) mewajibkannya untuk menjaga transparansi dan akuntabilitas sektor keuangan serta pasar modal.
- Mitigasi Risiko Kegiatan Usaha Bisnis — Laporan ini membantu perusahaan untuk mendeteksi lebih dini terhadap risiko jangka panjang. Hal ini dapat berupa ancaman perubahan iklim, kemungkinan pengenaan denda regulasi, atau masalah ketenagakerjaan.
- Akses Terhadap Modal dan Investor Global — Dalam ranah global, lembaga keuangan besar dan investor institusional telah menerapkan prinsip Responsible Investment. Perusahaan dengan skor laporan ESG yang baik sering kali dinilai dengan memiliki risiko yang rendah, sehingga memungkinkan pengenaan bunga pinjaman yang lebih rendah oleh pihak bank dan mempermudah dalam mendapatkan investor.
- Daya Saing Global — Rantai pasok multinasional mewajibkan transparansi. Apabila perusahaan Indonesia ingin menjadi pemasok bagi perusahaan global (misalnya di Eropa atau Amerika), maka wajib memenuhi standar ESG lokal dan internasional seperti ISSB (IFRS S1 dan IFRS S2) serta GRI.
- Membangun Kepercayaan Pemangku Kepentingan — Menunjukkan iktikad baik perusahaan kepada masyarakat, konsumen, dan regulator bahwa operasional bisnis tidak hanya mengejar keuntungan finansial (profit), tetapi juga peduli pada bumi dan manusia.
Bagaimana Cara Menyampaikan Laporan ESG?
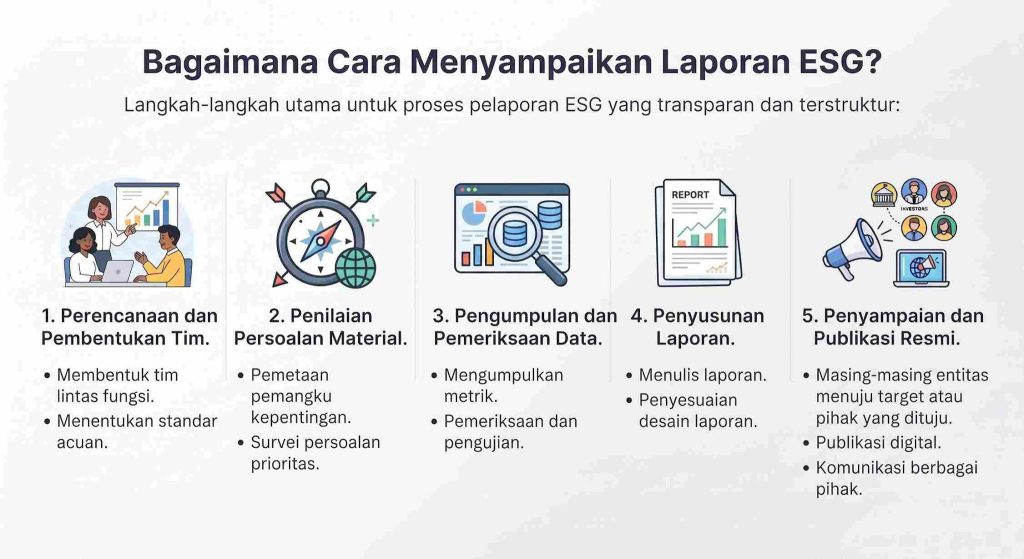
Langkah-langkah menyusun dan menyampaikan laporan ESG terdiri dari setidaknya 5 tahapan.
A. Perencanaan dan Pembentukan Tim
- Membentuk Tim Lintas Fungsi — Satukan perwakilan dari berbagai divisi. Hal ini termasuk operasional/fasilitas (Lingkungan), HR (Sosial), hukum/kepatuhan (Tata Kelola), dan keuangan.
- Menentukan Standar Acuan — Pilih kerangka kerja yang sesuai dengan regulasi dan industri. Hal ini dapat berupa POJK Nomor 51/POJK.03/2017 (wajib bagi entitas tertentu), GRI, SASB, atau ISSB.
B. Penilaian Persoalan Material
- Pemetaan Pemangku Kepentingan — Menilai pihak yang terpengaruh oleh kegiatan usaha bisnis. Misalnya, investor, karyawan, konsumen, masyarakat sekitar, regulator.
- Survei Persoalan Prioritas — Lakukan survei atau wawancara untuk menentukan persoalan ESG apa yang paling berdampak besar bagi kelangsungan kegiatan usaha bisnis dan manakah yang paling penting bagi pemangku kepentingan. Misalnya, emisi karbon, keselamatan kerja, atau hak digital.
C. Pengumpulan dan Pemeriksaan Data
- Mengumpulkan Metrik — Dokumentasikan data nyata sesuai persoalan material yang dipilih. Misalnya, jumlah konsumsi listrik dalam kWh, rasio keberagaman gender karyawan, jumlah audit internal.
- Pemeriksaan dan Pengujian — Pastikan data akurat dan memiliki bukti pendukung. Disarankan menggunakan pihak ketiga independen (external assurance) untuk mengaudit dan mengevaluasi laporan guna meningkatkan kepercayaan di mata investor.
D. Penyusunan Laporan
- Menulis Laporan — Susun laporan dengan bahasa yang transparan, mencakup pencapaian positif sekaligus tantangan atau target yang belum tercapai.
- Penyesuaian Desain Laporan — Format laporan dibuat dan disesuaikan dengan visual, grafik, dan tabel agar mudah dibaca dan dipahami oleh masyarakat awam.
E. Penyampaian dan Publikasi Resmi
| Jenis Entitas | Pihak yang Dituju |
| 1. LJK | OJK, Asosiasi Industri, Pemegang Saham, dan Masyarakat. |
| 2. Emiten dan Perusahaan Publik | OJK, BEI, Investor, dan Masyarakat. |
| 3. BUMN | Kementerian BUMN, Kemenkeu, dan Masyarakat. |
| 4. UMKM | Perusahaan Mitra Pemesan (Vendor), Perbankan / Fintech (Penyedia Modal), dan Pemda. |
| 5. Perusahaan Swasta Non-Tbk Besar | Mitra Rantai Pasok (Supply Chain), Perbankan / Kreditur, Investor Internal, dan Masyarakat. |
Dalam pelaksanaannya, menjangkau pihak tersebut juga dapat dilakukan melalui 2 cara tambahan, id est:
1. Publikasi Digital — Mengunggah laporan ESG dalam bentuk dokumen PDF di situs web resmi perusahaan pada menu Investor Relations atau Sustainability.
2. Komunikasi Berbagai Pihak — Dapat berupa Investor dan Mitra melalui pengiriman ringkasan laporan ESG melalui email resmi dan presentasi khusus, Karyawan melalui pelaksanaan Town Hall atau sosialisasi internal, dan Masyarakat melalui penerbitan siaran pers melalui media massa.
Apa Akibatnya bila Tidak Dilakukan?
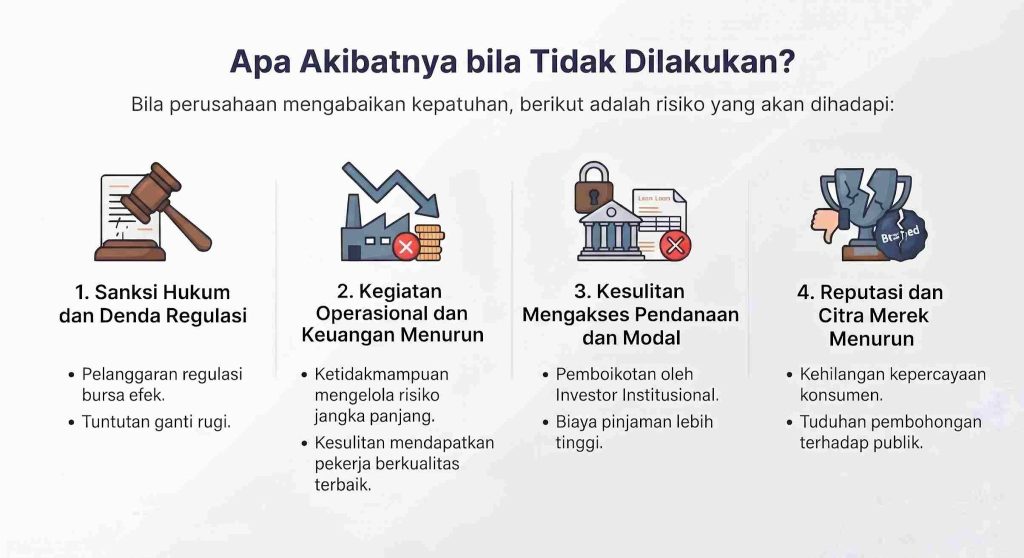
Tidak mematuhi atau tidak menjalankan kewajiban penyampaian laporan ESG dapat menimbulkan berbagai dampak kurang baik yang serius bagi kelangsungan kegiatan usaha bisnis, seperti:
A. Sanksi Hukum dan Denda Regulasi
- Pelanggaran Regulasi Bursa Efek — Di Indonesia, laporan ESG sudah menjadi kewajiban bagi entitas tertentu. Apabila tidak dilakukan, maka merupakan sebuah pelanggaran dan dapat dijatuhkan sanksi administratif secara bertahap serta progresif, denda keuangan, hingga penangguhan perdagangan saham bagi perusahaan terkait.
- Tuntutan Ganti Rugi — Perusahaan yang mengabaikan aspek lingkungan (seperti pencemaran lingkungan) atau sosial (seperti pelanggaran hak pekerja) akan menghadapi gugatan hukum dari berbagai pihak. Hal ini dapat berasal dari pemerintah, masyarakat adat, atau organisasi lingkungan.
B. Operasional dan Keuangan Usaha Menurun
- Ketidakmampuan Mengelola Risiko Jangka Panjang — Salah satu peran laporan ESG adalah untuk memetakan dan memitigasi risiko masa depan. Hal ini seperti kelangkaan air, perubahan iklim, dan pemogokan karyawan. Tanpanya, perusahaan akan kesulitan untuk berada satu langkah di depan keadaan dalam menghadapi persoalan tersebut.
- Kesulitan Mendapatkan Pekerja Berkualitas Terbaik — Perusahaan dengan tata kelola yang kurang baik dengan persoalan sosial akan membuatnya kesulitan untuk merekrut dan mempertahankan karyawan berkualitas yang menginginkan lingkungan kerja yang etis.
C. Kesulitan Mengakses Pendanaan dan Modal
- Pemboikotan oleh Investor Institusional — Investor global telah menggunakan skor ESG sebagai persyaratan utama dalam berinvestasi. Mereka adalah seperti BlackRock, Vanguard, dan International Monetary Funds (IMF). Apabila laporan ESG dinilai kurang baik atau bahkan tidak ada sama sekali, maka investor akan menarik modal mereka (divestment) atau menolak memberikan pinjaman.
- Biaya Pinjaman Lebih Tinggi — Pihak bank telah menerapkan suku bunga yang lebih tinggi bagi perusahaan yang dinilai berisiko tinggi dalam aspek lingkungan dan sosial.
D. Reputasi dan Citra Merek Menurun
- Kehilangan Kepercayaan Konsumen — Konsumen cenderung memilih produk dari perusahaan yang bertanggung jawab secara sosial dan lingkungan. Apabila perusahaan tidak bersikap demikian, maka akan memungkinkan tindakan boikot oleh konsumen yang dapat menurunkan penjualan maupun reputasi serta citra merek miliknya secara langsung.
- Tuduhan Pembohongan Terhadap Publik — Apabila perusahaan menyatakan bahwa dirinya adalah ramah lingkungan tanpa menyusun maupun menyampaikan laporan ESG dengan baik dan benar, maka dapat dituduh melakukan greenwashing yang dapat merusak reputasi miliknya secara signifikan atau bahkan selamanya.
Bingung Cara Menyusun Laporan ESG Untuk Perusahaan Anda?
Dengan Tim Waktunya Legal, kami hadir sebagai pendamping dan konsultan profesional dalam penyusunan laporan ESG untuk perusahaan Anda dengan baik dan benar. Tim ahli kami akan mengupas tuntas dan membantu Anda dari awal hingga akhir, mulai dari tahapan perencanaan dan pembentukan tim, penilaian persoalan material, pengumpulan dan pemeriksaan data, penyusunan laporan, hingga penyampaian dan publikasi resmi. Kami juga bersedia untuk membimbing dan mendampingi setiap pertimbangan serta langkah Anda selama proses berlangsung.
Tidak hanya itu saja, kami juga melayani dan membantu dalam berbagai macam hal! Mulai dari pendirian badan usaha PT, CV, PT Perorangan, Yayasan, hingga berbagai macam kebutuhan dan tambahan-tambahan kecil lainnya. Konsultasikan saja kebutuhan Anda kepada tim ahli kami melalui WhatsApp atau kunjungi website resmi kami, Waktunya Legal, untuk memulai sekarang! Temukan juga berbagai macam informasi, berita, dan panduan seputar legalitas/perizinan/hukum usaha pada Artikel Waktunya Legal.
Daftar Pustaka
- Peraturan BPK RI — Undang-Undang Nomor 32 Tahun 2009 tentang Perlindungan dan Pengelolaan Lingkungan Hidup.
- Peraturan BPK RI — Undang-Undang Nomor 8 Tahun 1995 tentang Pasar Modal.
- Peraturan BPK RI — Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan.
- Peraturan BPK RI — Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas.
- Peraturan BPK RI — Peraturan Otoritas Jasa Keuangan Nomor 51/POJK.03/2017 tentang Penerapan Keuangan Berkelanjutan bagi Lembaga Jasa Keuangan, Emiten, dan Perusahaan Publik.