Praktik Pinjam Nama (Nominee): Pengertian, Kedudukan, dan Dampak–Risikonya
Penulis : Pitra Rinanti | Editor : Adella Rahman | Dipublikasikan : 13 Agustus 2026 | Diperbarui : 19 September 2026
Dalam Perseroan Terbatas (PT), masih terdapat orang yang menggunakan nama pihak lain untuk kepentingan kepemilikan saham atau jabatan di perusahaan. Praktik ini dikenal sebagai pinjam nama atau nominee. Salah satu tujuannya adalah untuk mengatur kepemilikan agar terlihat berbeda dengan kondisi sebenarnya, terutama dalam hal perpajakan.
Akan tetapi, praktik ini ternyata juga tidak sesederhana itu lo dan malah berisiko menimbulkan masalah terhadap hukum di kemudian hari, termasuk pajak sekalipun. Daripada berlama-lama, yuk simak pembahasannya pada materi artikel ini!
Daftar Isi
Intisari Jawaban
Praktik pinjam nama (nominee) dalam kepemilikan saham Perseroan Terbatas (PT) dilarang dan dianggap batal demi hukum berdasarkan UU Penanaman Modal, KUHPerdata, dan UU PT. Di mata hukum perseroan, hanya Peminjam Nama (Nominee) yang diakui sah, sedangkan Pemilik Manfaat (Beneficial Owner) tidak memiliki hak atas apapun dan berisiko besar untuk kehilangan aset/sahamnya bila terjadi klaim kepemilikan sepihak dari nominee. Namun, pihak nominee juga harus menanggung beban risiko pribadi yang besar atas perusahaan yang diwakilinya hingga kemungkinan terseret hukum.
Sementara pada perpajakan, otoritas menerapkan prinsip substance over form dikarenakan realitas ekonomi suatu transaksi lebih diutamakan daripada bentuk formal dokumen tertulisnya agar meminimalkan manipulasi atau ketidakjujuran sang wajib pajak.
Apa Itu Praktik Pinjam Nama (Nominee)?
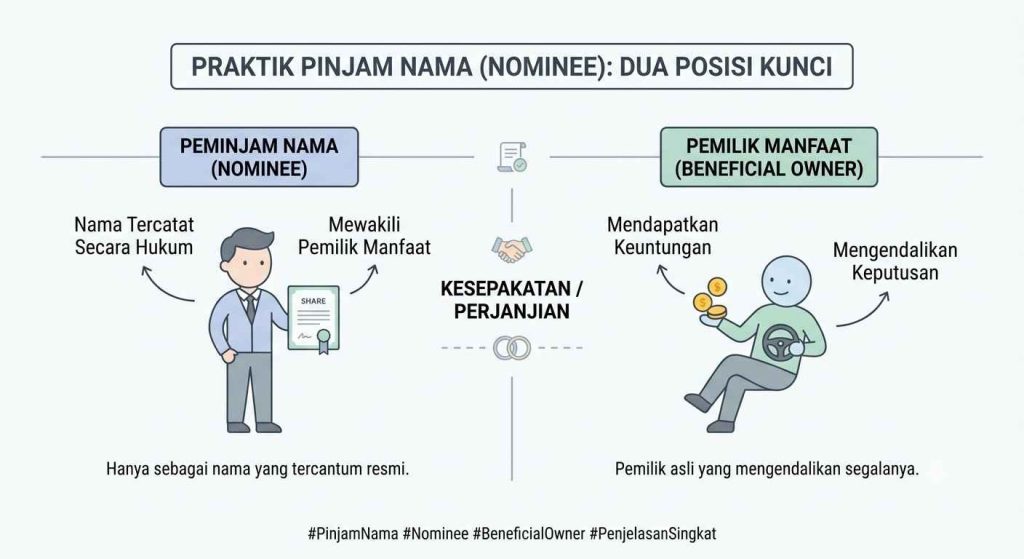
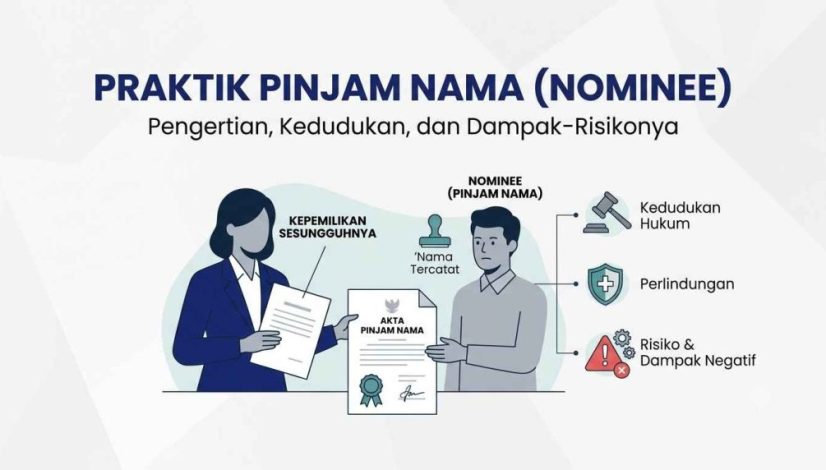
Praktik pinjam nama atau nominee adalah sebuah tindakan kesepakatan di mana satu pihak dipinjam namanya untuk tercatat secara hukum sebagai pemilik saham atau pengurus perusahaan, namun keuntungan ekonomi dan kendali sebenarnya dipegang oleh pihak lain.
Dengan demikian, praktik ini memiliki dua posisi, id est:
- Peminjam Nama (Nominee): Pihak yang namanya tercatat secara sah di atas kertas atau dokumen hukum untuk mewakili Pemilik Manfaat, seperti akta perusahaan.
- Pemilik Manfaat/Sebenarnya (Beneficial Ownership): Pihak pemilik asli yang mendapatkan keuntungan ekonomi dari aset/saham perusahaan dan mengendalikan keputusan perusahaan.
Kedudukan Praktik Pinjam Nama (Nominee)
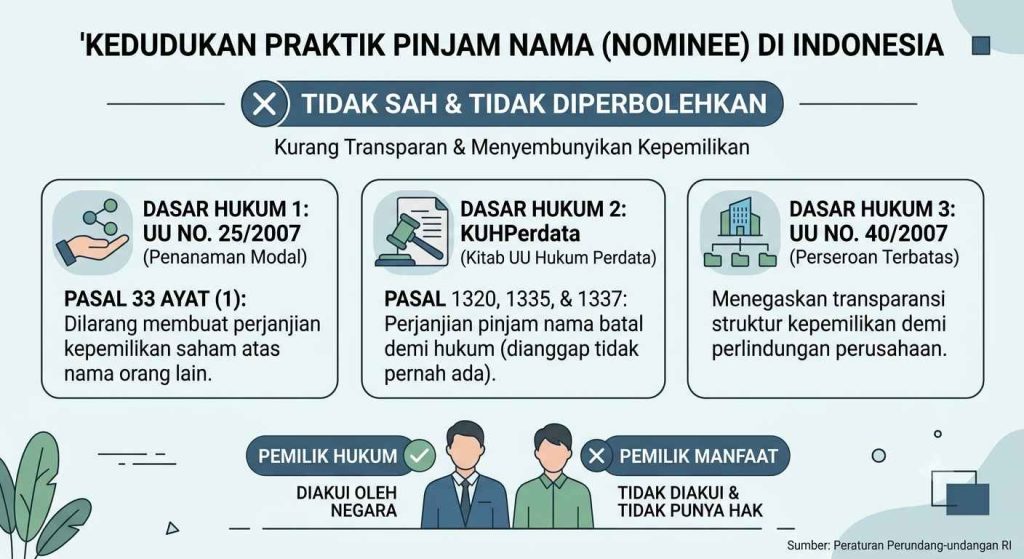
Di Indonesia, praktik ini dianggap tidak sah dan tidak diperbolehkan karena perusahaan atau perseroan diharuskan untuk tetap jelas dan transparan tanpa ada unsur kesengajaan untuk menyembunyikan sesuatu yang sebenarnya. Aturan hukum yang mengatur dan membatasinya inter alia:
- Pasal 33 ayat (1) UU Nomor 25 Tahun 2007 tentang Penanaman Modal: Penanam modal dilarang membuat perjanjian yang menyatakan bahwa kepemilikan saham dalam PT adalah untuk dan atas nama orang lain.
- Pasal 1320 jo. Pasal 1335 dan Pasal 1337 KUHPerdata: Apabila perjanjian pinjam nama (nominee) tetap dilakukan, maka perjanjian tersebut batal demi hukum karena dianggap tidak pernah ada dan tidak memiliki kekuatan mengikat.
- UU Nomor 40 Tahun 2007 tentang Perseroan Terbatas: Menegaskan transparansi dan kejelasan struktur kepemilikan untuk memastikan kedudukan maupun perlindungan perusahaan tersebut. Jika praktik pinjam nama (nominee) masih dilakukan, maka hanya sang Pemilik Hukum yang diakui. Sedangkan, Pemilik Manfaat sama sekali tidak dianggap dan tidak memiliki hak apapun di mata perseroan.
Dampak dan Risikonya Pada Perpajakan
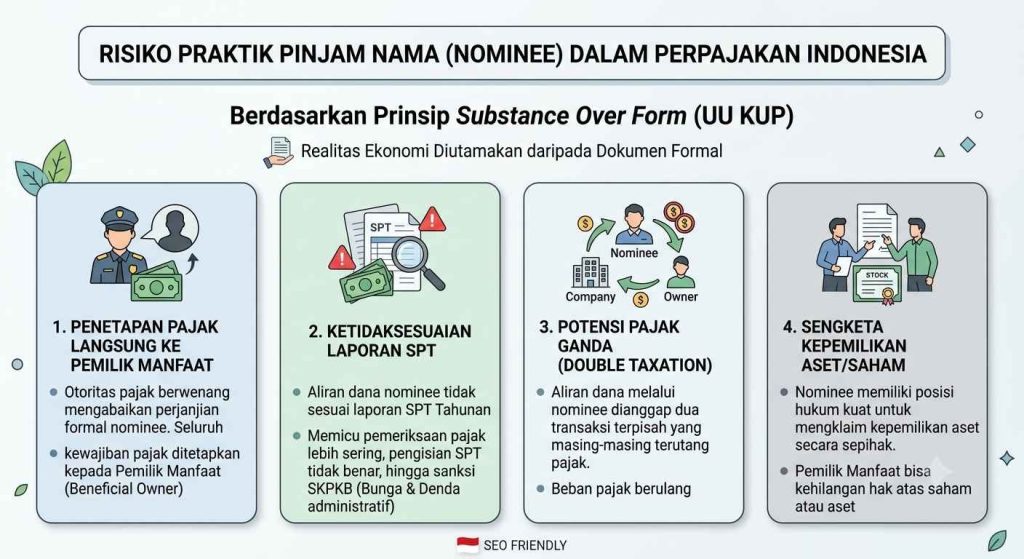
Pada bidang perpajakan (khususnya UU KUP, yaitu UU Nomor 6 Tahun 1983 sebagaimana telah diubah terakhir oleh UU Nomor 7 Tahun 2021, otoritas perpajakan menganut prinsip substance over form (substansi mengungguli bentuk hukum). Hal ini dikarenakan realitas ekonomi suatu transaksi lebih diutamakan daripada bentuk formal dokumen tertulisnya untuk mencari kebenaran materiel agar wajib pajak tidak memanipulasi dokumen formal demi menghindari kewajiban pajak.
Dengan demikian, jika melakukan praktik pinjam nama (nominee), maka akan terjadi risiko seperti:
- Penetapan Pajak Langsung pada Pemilik Manfaat: Otoritas pajak berwenang mengabaikan perjanjian formal nominee dan menetapkan seluruh kewajiban pajak langsung kepada Pemilik Manfaat sebagai pihak yang benar-benar mendapatkan manfaat atau keuntungan ekonominya.
- Laporan SPT Tidak Sesuai dengan yang Sebenarnya: Ketidaksesuaian antara laporan SPT Tahunan dengan aliran dana riil pada rekening peminjam nama (nominee) mudah mendapatkan pemeriksaan pajak yang lebih sering, pengisian SPT dianggap tidak benar, hingga penerbitan Surat Ketetapan Pajak Kurang Bayar (SKPKB) dengan sanksi bunga dan denda administratif yang memberatkan.
- Pajak Ganda (Double Taxation): Aliran dana dari perusahaan atau perseroan ke nominee yang kemudian diteruskan ke Pemilik Manfaat memungkinkan untuk dianggap sebagai dua transaksi terpisah yang masing-masing terutang pajak, sehingga memicu beban berupa pajak berulang (seperti pajak ganda).
- Sengketa Kepemilikan: Meski tidak begitu berkaitan dengan perpajakan, namun pihak nominee memiliki kemungkinan untuk mengklaim kepemilikan saham secara sepihak dengan posisi yang kuat karena namanya tercatat resmi pada dokumen hukum perusahaan. Hal ini memungkinkan Pemilik Manfaat untuk kehilangan haknya atas saham maupun aset yang dimilikinya dalam perusahaan.
Q&A
1. Bagaimana status hukum jika perjanjian nominee digunakan oleh Warga Negara Asing (WNA) untuk menguasai saham pada perusahaan yang dibatasi bagi modal asing (PMA)?
Perjanjian tersebut dengan tegas batal demi hukum karena melanggar larangan kepemilikan saham atas nama orang lain yang diatur dalam Pasal 33 UU Nomor 25 Tahun 2007. Selain itu, tindakan ini dapat memicu sanksi berupa pembekuan izin usaha perseroan hingga pemeriksaan khusus oleh otoritas terkait.
2. Apakah perseroan tetap wajib mengidentifikasi dan melaporkan Pemilik Manfaat jika menggunakan struktur nominee?
Wajib. Berdasarkan UU Nomor 40 Tahun 2007, perseroan harus transparan dalam struktur kepemilikannya. Bila menyamarkan atau memberikan laporan identitas Pemilik Manfaat yang tidak sesuai dengan kondisi sebenarnya, akan berisiko terkena sanksi administratif hingga pembekuan akses sistem perseroan.
3. Apa risiko pribadi yang ditanggung oleh pihak nominee?
Karena tercatat secara resmi, pihak nominee menanggung risiko pribadi yang besar. Hal ini mencakup potensi penagihan pajak atas aliran dana/dividen yang masuk ke rekeningnya, kewajiban pemeriksaan SPT Tahunan, hingga kemungkinan terseret hukum jika perusahaan mengalami permasalahan atau melakukan perbuatan yang melawan hukum.
Bingung Struktur Kepemilikan Saham & PT Anda Tidak Jelas?
Tim Waktunya Legal siap mendampingi Anda dalam melakukan penataan ulang kepemilikan saham PT, penyesuaian akta perseroan, pelaporan Pemilik Manfaat, hingga memitigasi risiko hukum serta sanksi perpajakan dengan membuat Anda patuh pada aturan perundang-undangan maupun perpajakan (Tax Compliance) yang berlaku.
Tidak hanya itu saja, kami juga melayani dalam berbagai macam hal! Mulai dari pendirian badan usaha CV, PT Perorangan, dan juga Yayasan, hingga berbagai macam kebutuhan Perlindungan HAKI, Dokumen Perizinan Operasional Usaha, serta banyak tambahan-tambahan lainnya.
Jika Anda masih ragu-ragu dan ingin cari tahu lebih dalam, konsultasikan saja kepada tim ahli kami melalui WhatsApp atau kunjungi website resmi kami, Waktunya Legal, untuk memulai sekarang! Temukan juga berbagai macam informasi, berita, dan panduan seputar legalitas/perizinan/hukum usaha di Artikel Waktunya Legal.
Referensi
- Peraturan BPK RI Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Perppu Cipta Kerja menjadi Undang-Undang.
- Peraturan BPK RI Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
- Peraturan BPK RI Undang-Undang Nomor 16 Tahun 2009 tentang Penetapan Perpu Pengganti Undang-Undang Nomor 5 Tahun 2008 tentang Perubahan Keempat atas Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan menjadi Undang-Undang.
- Peraturan BPK RI Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas.
- Peraturan BPK RI Undang-Undang Nomor 28 Tahun 2007 Perubahan Ketiga atas Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan.
- Peraturan BPK RI Undang-Undang Nomor 25 Tahun 2007 tentang Penanaman Modal.
- Peraturan BPK RI Undang-Undang Nomor 16 Tahun 2000 tentang Perubahan Kedua atas Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan.
- Peraturan BPK RI Undang-Undang Nomor 9 Tahun 1994 Perubahan atas Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan.
- Peraturan BPK RI Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan.
- Peraturan BPK RI Pasal 1320, Pasal 1335, dan Pasal 1337 KUHPerdata.