Pajak PT Perorangan: Apakah Wajib Menjadi PKP dan Bagaimana Aturannya?
Penulis : Tim Waktunya Legal | Editor : Jayson Gavriel | Dipublikasikan : 17 September 2026
Sejak hadirnya PT Perorangan, banyak pelaku usaha mikro dan kecil beralih ke bentuk badan hukum karena proses pendiriannya yang sederhana. Namun kemudahan pendirian ini sering membuat satu hal terlewat, yaitu kewajiban perpajakan yang melekat setelah badan usaha resmi berdiri.
Memahami pajak PT Perorangan sejak awal sangat penting, khususnya terkait status sebagai Pengusaha Kena Pajak (PKP) dan kewajiban Pajak Pertambahan Nilai (PPN). Banyak pemilik PT Perorangan mengira skala usaha yang kecil membuat mereka bebas dari kewajiban ini, padahal secara hukum kedudukannya setara dengan PT pada umumnya.
Daftar Isi
Kedudukan Pajak PT Perorangan di Mata Hukum
PT Perorangan secara hukum diposisikan sebagai badan usaha yang terpisah dari pemiliknya. Artinya, meskipun didirikan oleh satu orang, PT Perorangan tetap diperlakukan sebagai subjek pajak badan, bukan subjek pajak orang pribadi.
Konsekuensinya, kewajiban perpajakan PT Perorangan mengikuti ketentuan yang berlaku bagi badan usaha, mulai dari Pajak Penghasilan Badan, pemotongan pajak atas gaji karyawan, hingga PPN apabila telah memenuhi syarat sebagai PKP. Status PKP sendiri tidak ditentukan oleh bentuk usaha, melainkan oleh peredaran usaha dan jenis kegiatan usaha yang dijalankan.
Dengan demikian, PT Perorangan dapat dan sah untuk mendaftar sebagai PKP sepanjang memenuhi kriteria yang ditetapkan. Kesalahan memahami hal ini juga sering berkaitan dengan ketidaksesuaian data usaha, seperti yang kami bahas dalam artikel Apakah KBLI Bisa Diubah? Ini Prosedur dan Risiko Hukumnya, karena klasifikasi kegiatan usaha ikut memengaruhi profil perpajakan perusahaan.
Siapa yang Berhak dan Wajib Mendaftar sebagai PKP
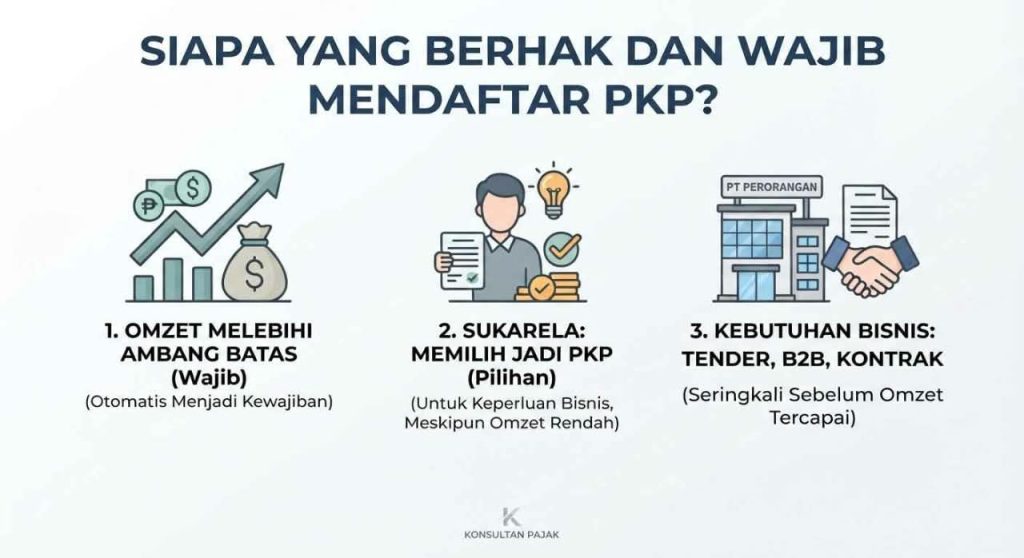
Pengusaha yang berhak mendaftar sebagai PKP adalah pihak yang melakukan penyerahan Barang Kena Pajak dan atau Jasa Kena Pajak dalam kegiatan usahanya. Secara umum ketentuannya meliputi.
- Pengusaha dengan omzet melebihi batas tertentu dalam satu tahun buku. Setelah batas ini terlampaui, pendaftaran PKP menjadi kewajiban, bukan lagi pilihan.
- Pengusaha yang secara sukarela memilih menjadi PKP meskipun omzetnya belum mencapai batas tersebut. Langkah ini umum diambil demi kebutuhan bisnis.
- Badan usaha seperti PT Perorangan yang menjalankan kegiatan usaha kena pajak, tanpa memandang jumlah pemilik atau skala operasionalnya.
Bagi PT Perorangan, pendaftaran PKP sering kali dibutuhkan untuk keperluan kerja sama bisnis, mengikuti tender, atau bertransaksi dengan perusahaan besar yang mensyaratkan faktur pajak. Dalam banyak kasus, justru kebutuhan bisnis inilah yang mendorong pendaftaran PKP lebih dulu, sebelum omzet mencapai ambang batas wajib.
Konsekuensi Jika PT Perorangan Tidak Terdaftar sebagai PKP
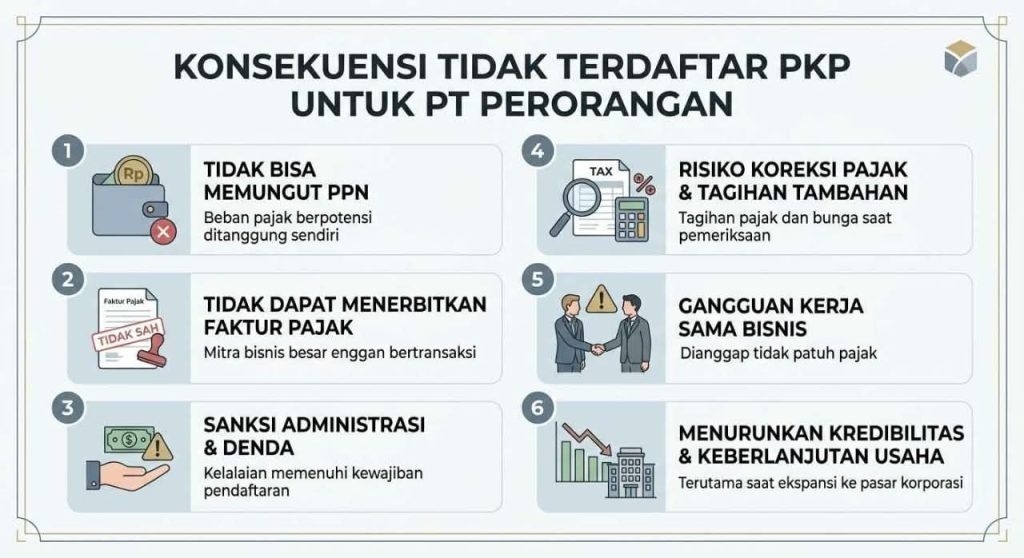
Tidak terdaftar sebagai PKP padahal telah memenuhi syarat dapat menimbulkan berbagai risiko hukum dan administratif, antara lain:
- Tidak diperbolehkan memungut PPN dari konsumen, sehingga beban pajak berpotensi ditanggung sendiri oleh perusahaan.
- Tidak dapat menerbitkan faktur pajak yang sah, yang membuat mitra bisnis besar enggan bertransaksi.
- Berpotensi dikenakan sanksi administrasi berupa denda atas kelalaian memenuhi kewajiban pendaftaran.
- Risiko koreksi pajak saat dilakukan pemeriksaan, yang dapat menimbulkan tagihan pajak beserta bunganya.
- Gangguan kerja sama bisnis karena perusahaan dianggap tidak patuh pajak.
Dalam jangka panjang, kondisi ini dapat memengaruhi kredibilitas dan keberlanjutan usaha PT Perorangan, terutama ketika perusahaan mulai berekspansi ke pasar korporasi.
Kesimpulan
Memahami pajak PT Perorangan sejak awal membantu pelaku usaha menghindari risiko hukum dan menjaga kepatuhan pajak secara berkelanjutan. PT Perorangan dapat menjadi PKP dan memiliki kewajiban perpajakan yang setara dengan badan usaha lainnya, karena status PKP ditentukan oleh omzet dan aktivitas usaha, bukan oleh skala atau jumlah pemilik perusahaan.
Q&A
1. Apakah PT Perorangan wajib langsung menjadi PKP sejak berdiri?
Tidak. Kewajiban PKP muncul ketika omzet atau karakter usaha telah memenuhi ketentuan yang berlaku.
2. Apakah PT Perorangan boleh menjadi PKP secara sukarela?
Ya, sepanjang memenuhi persyaratan administratif dan dinilai layak oleh otoritas pajak.
3. Apa keuntungan PT Perorangan menjadi PKP?
Meningkatkan kepercayaan mitra bisnis, memperkuat legalitas transaksi, dan memudahkan ekspansi usaha ke segmen korporasi.
4. Apakah pajak PT Perorangan sama dengan pajak PT biasa?
Pada prinsipnya sama, karena keduanya diperlakukan sebagai subjek pajak badan. Perbedaan umumnya terletak pada skala usaha dan fasilitas perpajakan tertentu bagi usaha mikro dan kecil.
5. Apa yang terjadi jika omzet sudah melewati batas tetapi belum mendaftar PKP?
Perusahaan tetap dianggap memiliki kewajiban tersebut dan berpotensi dikenakan sanksi administratif serta koreksi pajak saat pemeriksaan.
Butuh Pendampingan Pendaftaran PKP untuk PT Perorangan Anda?
Tim Waktunya Legal siap membantu Anda memetakan kewajiban pajak PT Perorangan, mulai dari analisis status PKP, pendaftaran, hingga pendampingan kepatuhan PPN. Lihat juga layanan Tax Compliance dan Pengukuhan PKP kami. Konsultasikan kebutuhan perpajakan perusahaan Anda sekarang melalui WhatsApp .
Tidak hanya itu saja, kami juga melayani dalam berbagai macam hal! Mulai dari pendirian badan usaha PT, CV, dan juga Yayasan, hingga berbagai macam kebutuhan Perlindungan HAKI, Dokumen Perizinan Operasional Usaha, serta banyak tambahan-tambahan lainnya. Resmi, transparan, aman, lengkap, dan didampingi konsultan ahli kami hingga tuntas. Bersama kami, urusan legalitas bisnis Anda akan berjalan tanpa drama, semudah belanja online!
Jika Anda masih ragu-ragu dan ingin cari tahu lebih dalam, Anda bisa mengunjungi website resmi kami, Waktunya Legal, untuk memulai sekarang! Temukan juga berbagai macam informasi, berita, dan panduan seputar legalitas/perizinan/hukum usaha di Artikel Waktunya Legal.
Referensi
- Peraturan BPK RI Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan
- Peraturan BPK RI Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Perppu Cipta Kerja menjadi Undang-Undang