Mengenal Jenis Pajak yang Dikenai Dalam Pembelian Barang Luar Negeri
Penulis : Ibnu Muas Saputra | Editor : Adella Rahman | Dipublikasikan : 9 Agustus 2026 | Diperbarui : 6 Oktober 2026
Aktivitas belanja barang dari luar negeri melalui platform online kini semakin praktis dan sering dilakukan. Akan tetapi, tentunya setiap barang yang masuk ke wilayah Indonesia tetap terikat pada aturan perpajakan dan kepabeanan resmi dari negara. Hal ini guna untuk mengontrol arus barang dan melindungi industri dalam negeri.
Hal seperti jenis-jenis pemungutan pajak barang impor, masing-masing besaran tarif, barang apa saja yang termasuk, dan banyak lagi. Daripada berlama-lama, yuk simak pembahasannya pada artikel ini!
Daftar Isi
Intisari Jawaban
Pembelian barang kiriman dari luar negeri dikenakan pungutan resmi negara untuk melindungi industri dalam negeri serta mengontrol arus barang. Jenis pajaknya terdiri atas Bea Masuk dengan tarif bervariasi tergantung jenis komoditas, PPN yang dihitung dari Nilai Impor (Harga Barang + Bea Masuk + Pungutan Pabean), dan PPh Pasal 22 Impor dengan tarif bervariasi tergantung kepemilikan API dan jenis barang.
Berdasarkan aturan batas nilai barang (De Minimis Value), terdapat 5 skema nilai barang. Pertama, barang bernilai hingga FOB USD 3 dibebaskan dari Bea Masuk namun tetap dikenakan PPN 11%. Kedua, barang umum/reguler bernilai USD 3–USD 1.500 dikenakan Bea Masuk 7,5% dan PPN 11%. Ketiga, barang khusus bernilai USD 3–USD 1.500 dikenakan Bea Masuk 0% / 15% / 25% tergantung jenis barang. Keempat, barang bernilai di atas USD 1.500 wajib memiliki dokumen PIB dengan dikenakan tarif Bea Masuk umum (MFN) serta PPN sebesar 11% dan PPh Pasal 22 Impor sebesar 10%. Kelima, barang bawaan penumpang dari luar negeri bernilai USD 500 setiap orang untuk setiap kedatangan dengan kelebihan nilai dikenakan pembebanan Bea Masuk sebesar 10%, PPN sebesar 11%, dan PPh Pasal 22 Impor sebesar 5% (hanya terkhusus barang Jastip).
Mengapa Belanja Barang Impor Dikenakan Pajak?
Membeli barang langsung dari luar negeri melalui platform online milik asing kini semakin mudah. Namun, sesaat barang telah tiba di Indonesia, terdapat tagihan tambahan dalam bentuk pajak. Tagihan ini adalah pungutan resmi negara atas barang impor kiriman. Sebagaimana diatur dalam PMK Nomor 4 Tahun 2025, Pemerintah menetapkan aturan mengenai ambang batas nilai barang dan tarif pajak guna melindungi industri dalam negeri serta mengatur arus masuk barang dari luar negeri.
Apa Saja Jenis Pajak yang Dikenai Pada Barang Impor Kiriman?
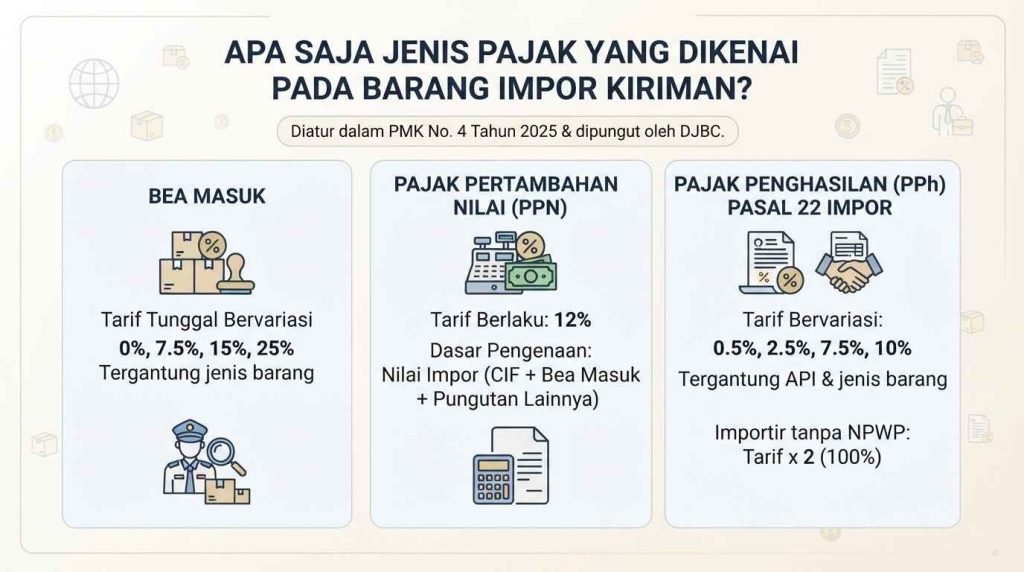
Jenis pajak barang impor diatur dalam PMK Nomor 4 Tahun 2025. Dalam pelaksanaannya, hal ini dilakukan oleh DJBC. Saat melakukan impor barang kiriman, setidaknya terdapat tiga pajak yang dipungutnya, inter alia:
- Bea Masuk : Merujuk pada UU Nomor 17 Tahun 2006, bea masuk adalah pungutan atas barang yang masuk ke daerah pabean. Tarif bea masuk tunggal (single tariff) barang kiriman bervariasi antara 0%, 7.5%, 15%, dan 25%. Pada komoditas buku dan barang cetakan, dikenakan tarif sebesar 0%. Pada komoditas barang umum lainnya di luar komoditas khusus (seperti elektronik, mainan, dan perkakas), dikenakan tarif sebesar 7.5%. Pada komoditas barang menengah (seperti jam tangan, kosmetik, dan produk besi/baja), dikenakan tarif sebesar 15%. Pada komoditas barang tinggi (seperti tas/koper, produk tekstil, alas kaki, dan sepeda) dikenakan tarif sebesar 25%.
- Pajak Pertambahan Nilai (PPN) : Diatur dalam UU Nomor 7 Tahun 2021, hampir setiap barang impor merupakan Barang Kena Pajak (BKP) sebagai objek PPN. Tarif PPN yang berlaku adalah sebesar 12% dari nilai impor. Nilai Impor dihitung dari harga barang (CIF) + bea masuk + pungutan pabean lainnya (tidak termasuk PPN itu sendiri). Bagi barang yang tidak termasuk BKP adalah yang bersifat penting dan memengaruhi hajat hidup orang banyak, seperti makanan, minuman, dan buku.
- Pajak Penghasilan (PPh) Pasal 22 Impor : Pengenaan besaran tarif bervariasi antara 0.5%, 2.5%, 7.5%, dan 10% tergantung pada kepemilikan Angka Pengenal Importir (API) dan jenis barang. Namun, bagi Importir tanpa NPWP akan dikenakan besaran tarif di atas menjadi 100% (atau 2x lebih tinggi) dari besaran tarif normal. PPh Pasal 22 ini tidak ada batas minimal bebas pajak untuk impor umum komersial. Pembebasan nilai tertentu hanya berlaku untuk skema barang kiriman pribadi, di mana di bawah ambang batas tertentu tidak dipungut bea masuk/pajak.
Apa Ketentuan Batas Nilai Barang Impor Kiriman?
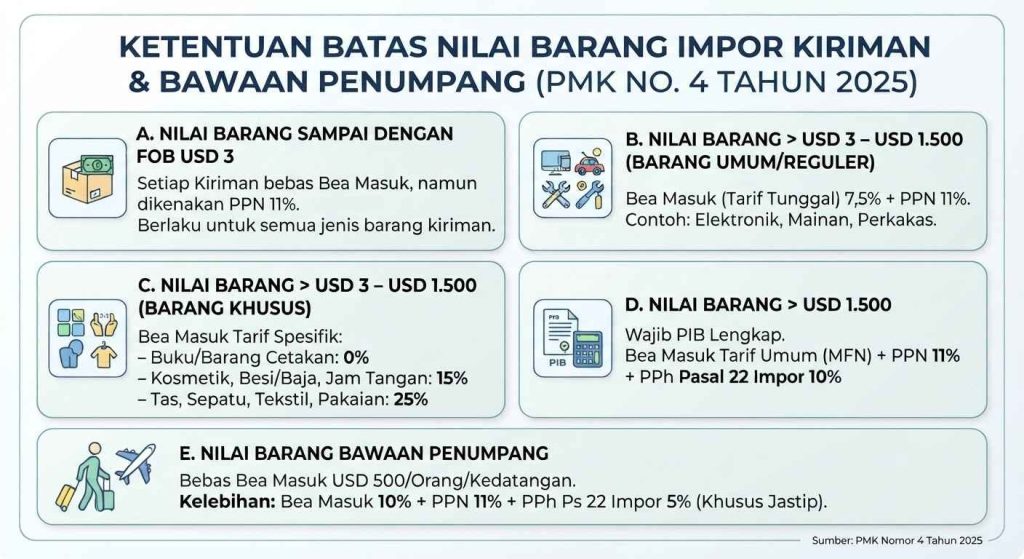
Diatur pula dalam PMK Nomor 4 Tahun 2025, ketentuan batas nilai barang impor kiriman (De Minimis Value) didasarkan pada skema nilai barang, id est:
- Nilai Barang Sampai Dengan FOB USD 3 Setiap Kiriman : Bebas Bea Masuk, namun tetap dikenakan PPN sebesar 11%. Hal ini berlaku untuk semua jenis barang kiriman.
- Nilai barang Lebih Dari USD 3–USD 1.500 : Dikenakan Bea Masuk dengan tarif tunggal sebesar 7,5% dan PPN sebesar 11%. Hal ini berlaku untuk barang bersifat umum/reguler, seperti elektronik, mainan, dan perkakas.
- Nilai barang Lebih Dari USD 3–USD 1.500 : Dikenakan Bea Masuk dengan tarif spesifik. Pertama, sebesar 0% untuk buku dan barang cetakan. Kedua, sebesar 15% untuk kosmetik, besi/baja, dan jam tangan. Ketiga, sebesar 25% untuk tas, sepatu, produk tekstil, dan pakaian jadi. Hal ini berlaku untuk barang bersifat khusus.
- Nilai barang Lebih Dari USD 1.500 : Wajib memiliki dokumen PIB dengan lengkap dan dikenakan tarif Bea Masuk sesuai tarif umum (Most Favoured Nation / MFN) serta PPN sebesar 11% dan PPh Pasal 22 Impor sebesar 10%.
- Nilai Barang Bawaan Penumpang : Bagian ini merupakan bagian sendiri dari skema nilai barang lainnya. Diatur dalam PMK Nomor 34 Tahun 2025, barang bawaan penumpang yang dibawa sendiri saat tiba dari luar negeri memiliki batas pembebasan Bea Masuk sebesar USD 500 setiap orang untuk setiap kedatangan. Apabila melebihi batas, kelebihan nilainya akan dikenakan pembebanan Bea Masuk sebesar 10%, PPN sebesar 11%, dan PPh Pasal 22 Impor sebesar 5% (hanya terkhusus barang Jastip).
Q&A
1. Bagaimana jika harga barang murni di bawah USD 3, tetapi biaya kirim (freight) membuat total nilainya melebihi USD 3?
Penentuan batas pembebasan (De Minimis Value) dihitung berdasarkan nilai CIF (Cost, Insurance, Freight). Jika akumulasi harga barang ditambah biaya asuransi dan ongkos kirim mencapai atau melebihi USD 3, maka seluruh total nilai CIF tersebut dikenakan Bea Masuk sebesar 7.5% dan PPN sebesar 11%.
2. Apakah barang impor berupa sampel gratis atau hadiah pribadi tetap dikenakan pajak impor?
Tetap dikenakan. Aturan kepabeanan barang kiriman tidak membedakan transaksi komersial maupun non-komersial. Petugas Bea Cukai akan menetapkan nilai pabean wajar (fair market value) atas barang tersebut untuk menentukan kewajiban Bea Masuk dan pajak impornya.
3. Bagaimana cara penagihan dan pembayaran pajak impor barang kiriman tersebut?
Pemungutan dilakukan oleh Perusahaan Jasa Titipan (PJT) atau kantor pos dan platform online (PPMSE) yang terintegrasi dengan sistem Bea Cukai. Pada platform online, pajak dipotong langsung di halaman pembayaran (checkout). Sedangkan, pada pengiriman reguler melalui PJT atau kantor pos, pajak dapat dipungut oleh kurir saat barang diantarkan kepada penerima. Namun, Bea Cukai juga bisa menerbitkan Kode Billing resmi untuk pembayaran yang dilakukan oleh penerima atau pihak ekspedisi melalui transfer VA / ATM / Mobile Banking sebelum barang dilepaskan untuk dikirim ke alamat tujuan.
Pusing Dengan Aturan Pajak & Kepabeanan Impor Bisnis Anda?
Dengan Tim Waktunya Legal, kami siap mendampingi operasional dan legalitas bisnis Anda, mulai dari perhitungan Bea Masuk, PPN, PPh Pasal 22, pengurusan legalitas izin impor seperti NIB atau API, menentukan batas nilai barang impor kiriman berdasarkan skema nilai barang, dan untuk tetap patuh pada regulasi perpajakan maupun kepabeanan yang berlaku.
Tidak hanya itu saja, kami juga melayani dan membantu dalam berbagai macam hal! Mulai dari pendirian badan usaha PT, CV, PT Perorangan, Yayasan, hingga berbagai macam kebutuhan dan tambahan-tambahan kecil lainnya. Konsultasikan saja kebutuhan Anda kepada tim ahli kami melalui WhatsApp atau kunjungi website resmi kami, Waktunya Legal, untuk memulai sekarang! Temukan juga berbagai macam informasi, berita, dan panduan seputar legalitas/perizinan/hukum usaha pada Artikel Waktunya Legal.
Referensi
- Peraturan BPK RI — Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
- Kementerian Keuangan (Kemenkeu) — Peraturan Menteri Keuangan Nomor 4 Tahun 2025 tentang Perubahan Kedua atas Peraturan Menteri Keuangan Nomor 96 Tahun 2023 tentang Ketentuan Kepabeanan, Cukai, dan Pajak atas Impor dan Ekspor Barang Kiriman.
- Kementerian Keuangan (Kemenkeu) — Peraturan Menteri Keuangan Nomor 34 Tahun 2025 tentang Perubahan Atas Peraturan Menteri Keuangan Nomor 203/PMK.04/2017 tentang Ketentuan Ekspor dan Impor Barang yang Dibawa Oleh Penumpang dan Awak Sarana Pengangkut.
- Peraturan BPK RI — Undang-Undang Nomor 17 Tahun 2006 tentang Perubahan atas Undang-Undang Nomor 10 Tahun 1995 tentang Kepabeanan.