Kapan Pelaku Usaha Wajib Menjadi PKP dan Memungut PPN?
Penulis : Ibnu Muas Saputra — Editor : Adella Rahman — Dipublikasikan : 17 Agustus 2026 — Diperbarui : 3 September 2026
Dalam dunia perpajakan di Indonesia, angka Rp4,8 Miliar bukan sekadar pencapaian omzet biasa. Angka ini merupakan ambang batas krusial yang memisahkan antara status Pengusaha Kecil dengan Pengusaha Kena Pajak (PKP).
Banyak pelaku usaha yang merasa lebih kompetitif jika tidak memungut PPN, namun mengabaikan batasan ini bisa menjadi hal yang dapat merugikan bisnis di masa depan. Daripada berlama-lama, yuk simak pembahasannya pada artikel ini!
Daftar Isi
Batas 4,8 Miliar, Kapan Anda Wajib Menjadi PKP?
Berdasarkan Pasal 18 ayat (1) PMK 164 Tahun 2023, seorang pengusaha diwajibkan untuk melaporkan usahanya untuk dikukuhkan sebagai PKP bila jumlah peredaran bruto atau penerimaan brutonya (omzet) dalam satu tahun buku telah melampaui Rp4,8 miliar. Tetapi, penting diingat bahwa kewajiban ini tidak muncul secara langsung setiap akhir tahun. Anda harus memantau omzet secara rutin setiap bulannya.
Kapan Batas Waktu Pelaporan PKP?
Anda wajib mendaftarkan diri sebagai PKP paling lambat akhir bulan berikutnya setelah bulan di mana omzet Anda menembus angka Rp4,8 Miliar. Misalnya, apabila total omzet bisnis Anda sejak Januari mencapai Rp5 Miliar pada bulan Agustus, maka paling lambat akhir September Anda sudah harus mengajukan permohonan PKP kepada Kantor Pelayanan Pajak (KPP).
Apa Risiko Jika Terlambat Menjadi PKP?
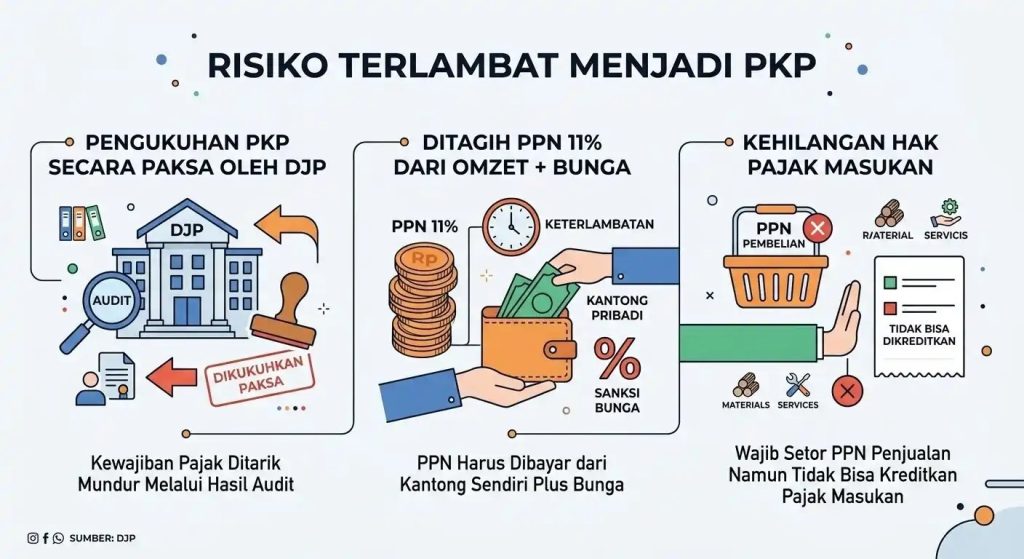
Menganggap remeh kewajiban ini dapat berakibat pada sanksi administrasi yang berat, seperti:
- Direktorat Jenderal Pajak (DJP) berwenang mengukuhkan Anda sebagai PKP secara paksa melalui hasil audit. Apabila ini terjadi, maka kewajiban pajak Anda akan ditarik mundur ke masa seharusnya Anda menjadi PKP.
- Anda akan ditagih PPN sebesar 11% dari seluruh omzet selama periode keterlambatan tersebut. Karena Anda belum memungutnya dari pelanggan, maka beban 11% ini harus dibayar menggunakan kantong pribadi perusahaan, ditambah sanksi bunga.
- Kehilangan hak pajak masukan karena Anda wajib menyetor PPN atas penjualan, namun tidak diizinkan mengkreditkan Pajak Masukan (pajak atas pembelian bahan baku/jasa) yang telah dibayar sebelumnya.
Apakah ada Syarat Terbaru dan Kewajiban PKP?
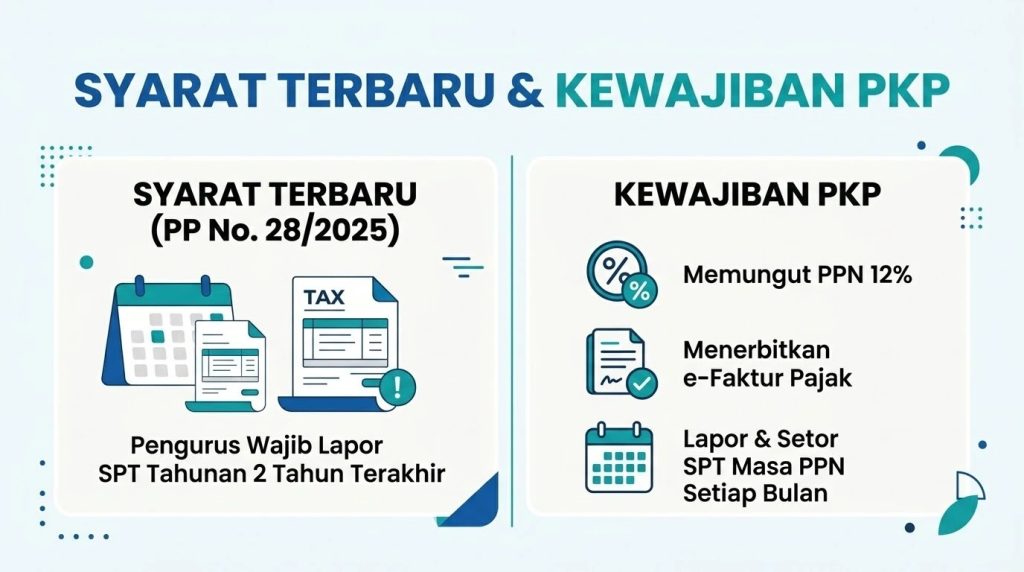
Berdasarkan PP Nomor 28 Tahun 2025, ada syarat ketat sebelum mengajukan PKP, yakni seluruh pengurus perusahaan harus tertib melaporkan SPT Tahunan selama 2 tahun terakhir. Setelah resmi menjadi PKP, Anda memikul tanggung jawab sebagai pemungut pajak negara, id est:
- Memungut PPN 11% dari pelanggan.
- Menerbitkan Faktur Pajak melalui aplikasi e-Faktur sebagai bukti sah.
- Menyetorkan dan melaporkan SPT Masa PPN setiap bulan, dengan tenggat pada akhir bulan berikutnya.
Kesimpulan
Mencapai omzet Rp4,8 Miliar merupakan posisi yang menuntut tanggung jawab legal dan pajak yang lebih tinggi. Diatur dalam PP Nomor 28 Tahun 2025, ketepatan waktu dalam mendaftarkan PKP serta kepatuhan pajak pribadi para pengurus sesuai diperlukan untuk menghindari sanksi denda yang berat dan tagihan pajak susulan.
Dengan patuh pada peraturan yang berlaku, perusahaan tidak hanya aman secara hukum tetapi juga memiliki posisi yang lebih kuat dalam dunia bisnis yang profesional.
Ingin Status PKP Anda Aman, Tapi Bingung Harus Bagaimana?
Dengan Tim Waktunya Legal, kami siap membantu Anda! Kami akan membantu memproyeksi pajak dan memastikan seluruh dokumen pengukuhan PKP Anda aman serta sesuai dengan regulasi terbaru, sehingga Anda dapat berfokus pada pertumbuhan bisnis Anda.
Tidak hanya itu saja, kami juga melayani dan membantu dalam berbagai macam hal! Mulai dari pendirian badan usaha PT, CV, PT Perorangan, Yayasan, hingga berbagai macam kebutuhan dan tambahan-tambahan kecil lainnya. Konsultasikan saja kebutuhan Anda kepada tim ahli kami melalui WhatsApp atau kunjungi website resmi kami, Waktunya Legal, untuk memulai sekarang! Temukan juga berbagai macam informasi, berita, dan panduan seputar legalitas/perizinan/hukum usaha pada Artikel Waktunya Legal.
Referensi
- Ortax — Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (HPP).
- Hukum Online — Peraturan Pemerintah Nomor 28 Tahun 2025 tentang Penyelenggaraan Perizinan Berusaha Berbasis Risiko.
- Ortax — Peraturan Menteri Keuangan Nomor 164 Tahun 2023 tentang Tata Cara Pendaftaran WP dan Pengukuhan PKP.