Memahami Kedudukan Kewarnegaraan WNA sebagai Direksi PT PMA
Penulis : Ibnu Muas Saputra | Editor : Adella Rahman | Dipublikasikan : 10 Agustus 2026 | Diperbarui : 3 Oktober 2026
Dalam Pendirian PT PMA di Indonesia, investor asing mendapatkan fleksibilitas untuk menempatkan WNA dalam jajaran posisi tertinggi guna mengawal eksekusi bisnis dan investasi mereka. Meski demikian, menunjuk WNA sebagai Direksi PT PMA juga terikat dengan berbagai regulasi yang berlaku, mulai ketenagakerjaan, keimigrasian, hingga perpajakan nasional.
Oleh karena itu, perusahaan wajib memenuhi serangkaian persyaratan agar WNA sebagai Direksi dapat bekerja secara legal di Indonesia. Daripada berlama-lama, yuk simak pembahasanya!
Daftar Isi
Intisari Jawaban
Kedudukan WNA sah secara hukum untuk menjabat sebagai Direksi PT PMA tanpa kewajiban untuk menunjuk ataupun adanya Direktur WNI. Meskipun demikian, Direksi WNA dikategorikan sebagai TKA, sehingga wajib memiliki pengesahan RPTKA, KITAS atau KITAP, NIK khusus orang asing, dan NPWP pribadi. Namun, hal ini dikecualikan bagi Direksi WNA yang juga bertindak sebagai Pemegang Saham karena dibebaskan dari kewajiban RPTKA dan pembayaran DKPTKA.
Dalam batasan jabatannya, Direksi WNA dilarang menduduki jabatan yang mengurusi personalia dan melakukan rangkap jabatan sebagai Direksi pada dua perusahaan berbeda, serta tetap bertanggung jawab pada perseroan. Juga disarankan untuk setidaknya memiliki satu Direktur WNI atau kuasa hukum lokal untuk mempermudah koordinasi dengan instansi pemerintah, perbankan, serta penandatanganan dokumen fisik di Indonesia.
Apakah WNA Bisa Menjadi Direksi PT PMA?
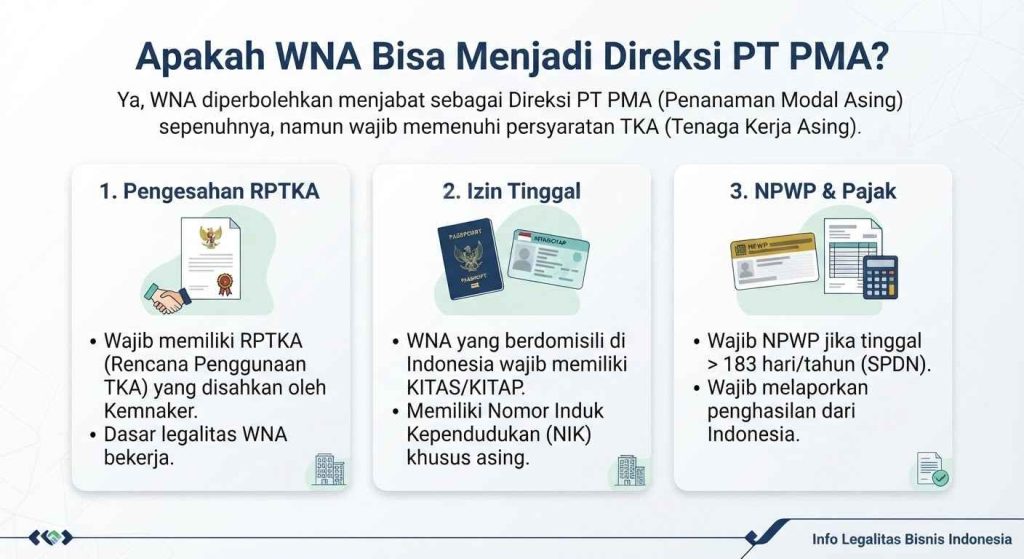
Berdasarkan UU Nomor 40 Tahun 2007 dan UU Nomor 6 Tahun 2023, tidak ada kewajiban bagi PT PMA untuk menunjuk WNI sebagai Direktur. WNA diperbolehkan untuk sepenuhnya menjabat sebagai anggota Direksi. Tetapi, posisi Direksi untuk WNA dikategorikan sebagai Tenaga Kerja Asing (TKA), sehingga wajib memenuhi persyaratan seperti:
- Pengesahan RPTKA: Berdasarkan PP Nomor 34 Tahun 2021, PT PMA wajib memiliki RPTKA yang disahkan oleh Kemnaker agar WNA sebagai Direksi dapat bekerja secara legal.
- Izin Tinggal: Berdasarkan PP Nomor 34 Tahun 2021, WNA yang menjabat sebagai Direksi dan berdomisili di Indonesia wajib memiliki KITAS atau KITAP dan NIK khusus orang asing.
- NPWP Pribadi dan Subjek Pajak: Berdasarkan UU Nomor 36 Tahun 2008, Direksi WNA yang tinggal di Indonesia selama lebih dari 183 hari dalam kurun waktu 12 bulan, ia berstatus sebagai Subjek Pajak Dalam Negeri (SPDN) dan wajib memiliki NPWP pribadi untuk melaporkan penghasilan yang bersumber dari Indonesia.
Apa Batasan Jabatan Direksi PT PMA untuk WNA?
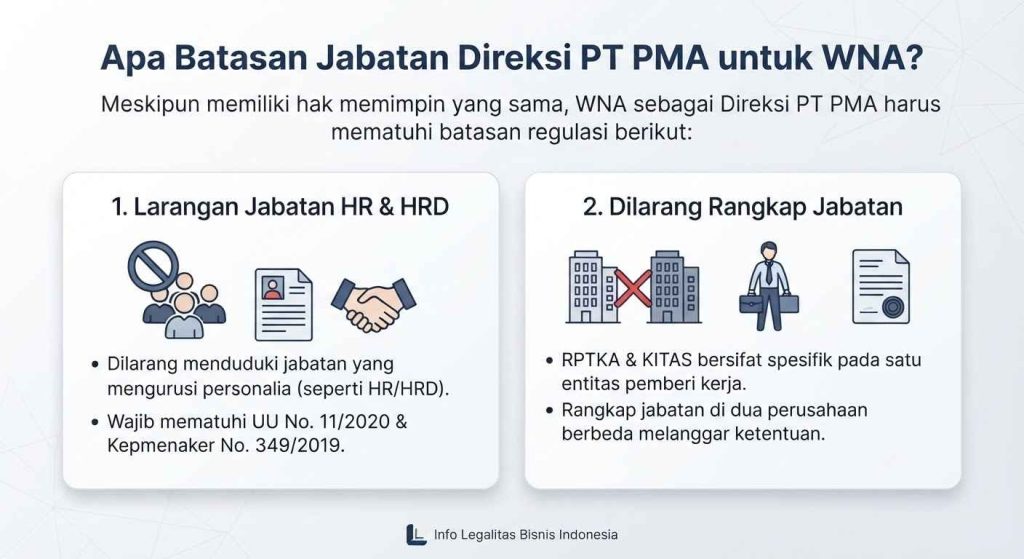
Walaupun WNA memiliki hak yang sama seperti Direksi WNI untuk memimpin perusahaan, terdapat batasan regulasi yang perlu dipatuhi, seperti:
- Larangan Jabatan HR dan HRD : Berdasarkan Bab IV Pasal 42 ayat (5) UU Nomor 11 Tahun 2020 dan Kepmenaker Nomor 349 Tahun 2019, WNA dilarang menduduki jabatan yang mengurusi personalia, seperti Human Resources Department (HR) dan Human Resources Development (HRD) untuk melindungi tenaga kerja lokal.
- Dilarang Rangkap Jabatan pada Dua Perusahaan Berbeda : Dalam Pengesahan RPTKA dan KITAS untuk TKA, Ia bersifat mengikat secara spesifik pada satu entitas pemberi kerja. Rangkap jabatan sebagai Direksi untuk WNA pada dua perusahaan berbeda akan melanggar ketentuan imigrasi dan ketenagakerjaan, kecuali berada dalam entitas grup perusahaan yang sama dan telah memperoleh persetujuan khusus dari Kemnaker.
Q&A
1. Apakah PT PMA wajib membayar DKPTKA untuk Direksi WNA yang juga merupakan Pemegang Saham?
Tidak wajib. Berdasarkan PP Nomor 34 Tahun 2021, Direksi WNA yang juga berstatus sebagai Pemegang Saham di PT PMA tidak memiliki kewajiban RPTKA maupun pembayaran DKPTKA (sebesar USD 100/bulan). Namun, apabila Direksi WNA tersebut adalah murni tenaga profesional dan bukan pemegang saham, maka perusahaan wajib membayar retribusi DKPTKA ke kas negara sebagai PNBP Ketenagakerjaan.
2. Apakah Direksi WNA yang berdomisili di luar negeri (tidak tinggal di Indonesia) tetap bertanggung jawab secara hukum atas PT PMA?
Ya. Berdasarkan UU Nomor 40 Tahun 2007, seluruh anggota Direksi, termasuk WNA, memiliki fiduciary duty dan tanggung jawab pribadi (personal liability) atas perseroan. Bahkan dengan ketidakhadiran WNA secara fisik di Indonesia tidak akan mengugurkan tanggung jawab hukum, kewajiban kepatuhan pajak, maupun risiko gugatan perdata di Indonesia.
3. Apakah diperbolehkan bila seluruh anggota Direksi adalah WNA?
Memang diperbolehkan untuk seluruh anggota Direksi berkewarganegaraan asing atau WNA. Namun, perusahaan disarankan memiliki minimal satu Direktur WNI atau kuasa hukum lokal untuk mempermudah koordinasi dengan instansi pemerintah, perbankan, serta penandatanganan dokumen fisik di Indonesia.
Bingung Mengurus Persyaratan WNA untuk Direksi PT PMA Anda?
Dengan Tim Waktunya Legal, kami siap mendampingi dan memastikan bahwa seluruh struktur kepengurusan WNA pada PT PMA Anda sesuai dengan batasan dan regulasi yang berlaku agar tetap dapat bekerja dengan legal. Kami akan membantu Anda dalam mengurus persyaratan WNA sebagai Direksi, mulai dari pembuatan RPTKA, KITAS atau KITAP, NPWP pribadi untuk melaporkan penghasilan yang bersumber dari Indonesia secara rutin, serta membantu memahami status SPDN itu seperti apa.
Tidak hanya itu saja, kami juga melayani dan membantu dalam berbagai macam hal! Mulai dari pendirian badan usaha PT, CV, PT Perorangan, Yayasan, hingga berbagai macam kebutuhan dan tambahan-tambahan kecil lainnya. Konsultasikan saja kebutuhan Anda kepada tim ahli kami melalui WhatsApp atau kunjungi website resmi kami, Waktunya Legal, untuk memulai sekarang! Temukan juga berbagai macam informasi, berita, dan panduan seputar legalitas/perizinan/hukum usaha pada Artikel Waktunya Legal.
Referensi
- Peraturan BPK RI — Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Perppu Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang.
- Peraturan BPK RI — Peraturan Pemerintah Nomor 34 Tahun 2021 tentang Penggunaan Tenaga Kerja Asing.
- Peraturan BPK RI — Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas.
- Peraturan BPK RI — UU Nomor 36 Tahun 2008 tentang Perubahan Keempat Atas Undang-Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan.
- Peraturan BPK RI — UU Nomor 11 Tahun 2020 tentang Cipta Kerja.
- Peraturan BPK RI — Kepmenaker Nomor 349 Tahun 2019 tentang Jabatan Tertentu yang Dilarang Diduduki oleh Tenaga Kerja Asing.