Memahami Ketentuan Kepemilikan Saham dan Pajak PT PMA di Indonesia
Penulis : Pitra Rinanti | Editor : Adella Rahman | Dipublikasikan : 12 Agustus 2026 | Diperbarui : 22 September 2026
Dalam investasi di Indonesia, Penanaman Modal Asing (PMA) menjadi salah satu hal yang banyak digunakan oleh investor asing untuk menjalankan kegiatan usaha. Namun, masih banyak pelaku usaha yang belum sepenuhnya memahami bagaimana ketentuan kepemilikan saham dalam PT PMA, serta bagaimana pengenaan pajak atas keuntungan yang diperoleh dari kegiatan usaha tersebut.
Lantas, bagaimana ketentuan kepemilikan saham dan pengenaan pajaknya? Daripada berlama-lama, yuk simak pembahasannya pada materi artikel ini!
Daftar Isi
Intisari Jawaban
PT PMA di Indonesia wajib berbentuk Perseroan Terbatas (PT) berbadan hukum Indonesia dengan nilai investasi minimum di atas Rp10 miliar dan nilai modal disetor minimal Rp2,5 miliar. Kepemilikan saham memiliki tiga kategori pembatasan, id est, kepemilikan modal dibatasi, kepemilikan modal sepenuhnya tertutup terhadap pihak asing, dan kepemilikan modal yang memerlukan izin khusus. Bila di luar itu semua, maka mengikuti prinsip positive list, yang berarti kepemilikan modal sepenuhnya terbuka untuk semua. Sementara itu, perizinan berusaha PT PMA diproses melalui sistem OSS.
Dari sisi perpajakan, PT PMA dikenakan PPh Badan 22%, PPN 11% bagi PKP, serta PPh Pasal 26 atas dividen ke luar negeri, dengan kemungkinan mendapatkan tarif lebih rendah bila memanfaatkan Tax Treaty (P3B). Tak hanya itu, pemerintah juga menyediakan fasilitas pajak (tax allowance) pada sektor usaha prioritas yang memenuhi persyaratan.
Apa itu PT PMA di Indonesia?
Perseroan Terbatas Penanaman Modal Asing (PT PMA) adalah badan usaha berbadan hukum Indonesia yang didirikan menggunakan modal asing. Kegiatan investasi oleh penanam modal asing ini digunakan untuk menjalankan usahanya di Indonesia. Investasi ini dapat dilakukan sepenuhnya dari orang asing atau melalui patungan dengan penanam modal dalam negeri. Diatur dalam UU Nomor 25 Tahun 2007, seluruh PT PMA wajib berbentuk Perseroan Terbatas (PT) berbadan hukum Indonesia dan berkedudukan maupun beroperasi di wilayah Indonesia.
Bagaimana Pendirian dan Ketentuan Kepemilikan Sahamnya?
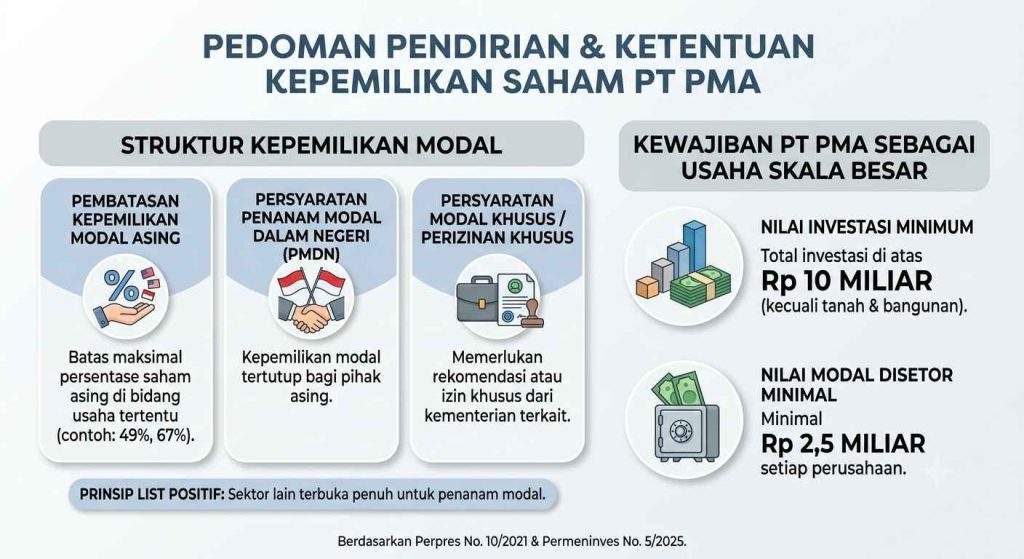
Struktur kepemilikan modal diatur dalam Perpres Nomor 10 Tahun 2021 sebagaimana telah diubah dengan Perpres Nomor 49 Tahun 2021, yang terbagi menjadi 3 kategori pembatasan, inter alia:
- Pembatasan Kepemilikan Modal Asing: Mengatur batas maksimal persentase saham yang boleh dimiliki oleh investor asing pada bidang usaha tertentu. Misalnya, maksimal 49%, 67%, dan sebagainya.
- Persyaratan Penanam Modal Dalam Negeri (PMDN): Mewajibkan seluruh kepemilikan saham atau modal perusahaan dipegang sepenuhnya oleh penanam modal dalam negeri, sehingga tertutup sama sekali bagi pihak asing.
- Persyaratan Modal Khusus atau Perizinan Khusus: Kategori bidang usaha yang memerlukan rekomendasi atau izin khusus dari kementerian atau lembaga sektoral terkait sebelum menanamkan modal terlepas dari komposisi sahamnya.
Di luar kategori tersebut, Perpres ini menganut prinsip positive list, di mana seluruh sektor bidang usaha dinyatakan terbuka sepenuhnya untuk penanam modal, termasuk pihak asing. Selain struktur kepemilikan modal, PT PMA merupakan usaha berskala besar. Berdasarkan Permeninves / BKPM Nomor 5 Tahun 2025, PT PMA memiliki kewajiban untuk memenuhi:
- Nilai investasi minimum dengan total nilai investasi sebesar di atas Rp10 miliar (tidak termasuk tanah dan bangunan).
- Nilai modal yang disetor minimal Rp2,5 miliar setiap perusahaan.
Bagaimana Perizinan Berusaha PT PMA?
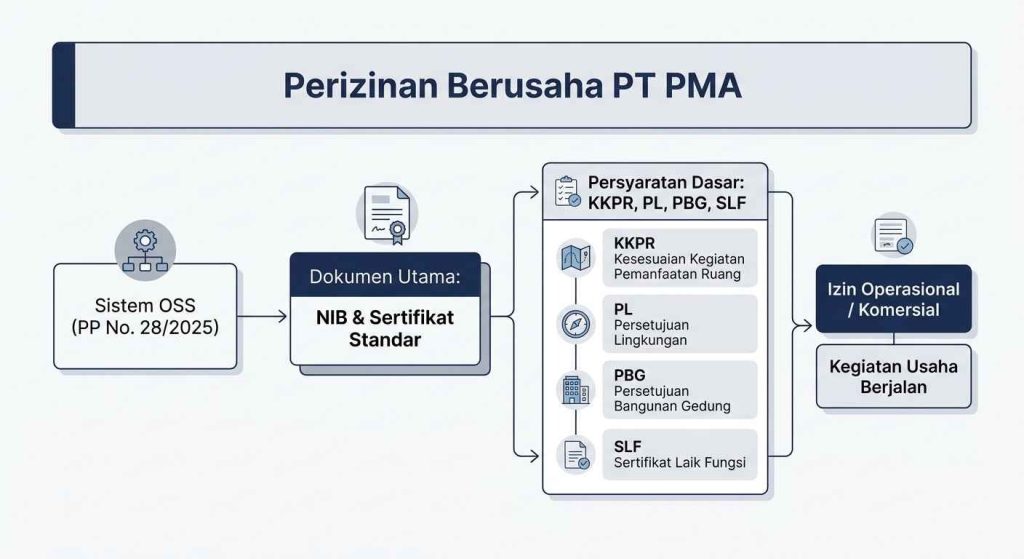
Berdasarkan PP Nomor 28 Tahun 2025, perizinan berusaha PT PMA dilakukan melalui sistem elektronik bernama OSS. Dokumen utama yang diperlukan meliputi:
- NIB dan Sertifikat Standar/Izin Tambahan: Disesuaikan dengan tingkat risiko usaha.
- Persyaratan Dasar: KKPR, Persetujuan Lingkungan (PL), PBG, dan SLF.
Apa Kewajiban dan Fasilitas Pajaknya?
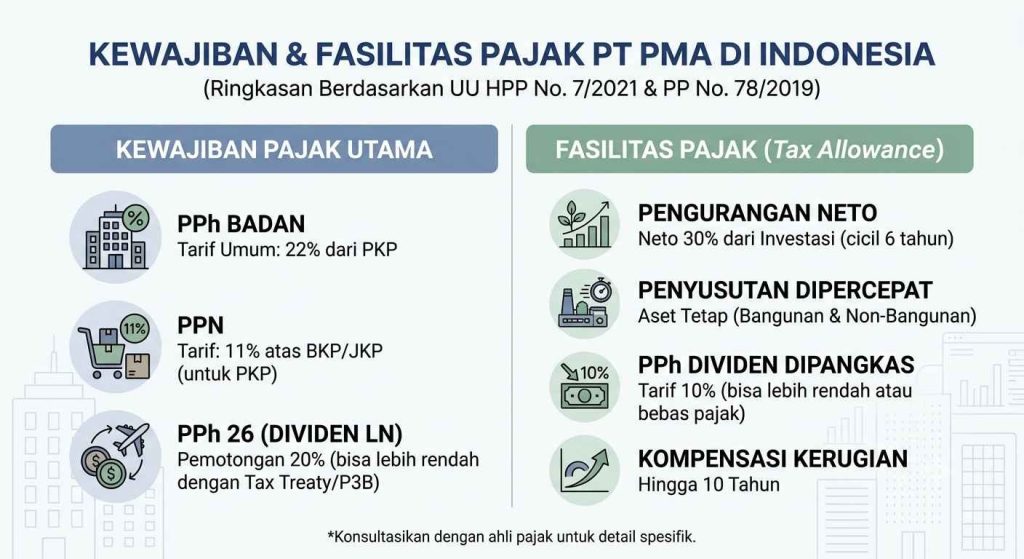
Ketentuan pajak utama bagi PT PMA diatur dalam UU Nomor 7 Tahun 2021 (UU HPP), yang meliputi:
- PPh Badan (Pasal 17 ayat (1) huruf b UU PPh jo. Pasal 3 Bab III UU HPP): Tarif umum sebesar 22% dari Penghasilan Kena Pajak.
- PPN (Pasal 7 ayat (1) huruf a UU PPN jo. Pasal 4 Bab IV UU HPP): Tarif 11% atas penyerahan BKP/JKP bagi Pengusaha Kena Pajak (PKP).
- Pajak Dividen / PPh 26 (Pasal 26 UU PPh): Pemotongan 20% atas distribusi dividen luar negeri, atau lebih rendah jika memanfaatkan Tax Treaty (P3B).
Selain itu, dalam Pasal 31A UU PPh dan PP Nomor 78 Tahun 2019, pemerintah juga menyediakan fasilitas pajak (tax allowance) pada sektor usaha prioritas, seperti pengurangan penghasilan neto 30% dari nilai investasi, penyusutan dipercepat, tarif PPh dividen dipangkas menjadi 10% (bisa lebih rendah atau bebas pajak), dan kompensasi kerugian hingga 10 tahun.
Q&A
1. Apakah PT PMA wajib menyampaikan LKPM, dan apa konsekuensinya jika diabaikan?
Ya, wajib. Sebagai salah satu ketentuan skala usaha besar, PT PMA memiliki kewajiban melaporkan Laporan Kegiatan Penanaman Modal (LKPM) secara berkala setiap triwulan melalui OSS. Jika diabaikan dapat memicu sanksi administratif berjenjang dari Kementerian Investasi dan Hilirisasi/BKPM, mulai dari surat peringatan tertulis, pembekuan kegiatan usaha, hingga pencabutan NIB.
2. Bagaimana ketentuan bagi PT PMA yang ingin mempekerjakan Direksi atau Tenaga Kerja Asing (TKA)?
PT PMA wajib mengesahkan Rencana Penggunaan Tenaga Kerja Asing (RPTKA) melalui Kementerian Ketenagakerjaan, membayar Dana Kompensasi Penggunaan TKA (DKPTKA), serta menunjuk tenaga kerja pendamping warga negara Indonesia untuk proses alih teknologi, kecuali bagi TKA yang menjabat sebagai Direktur atau Komisaris yang juga memegang saham dengan nilai kepemilikan tertentu.
3. Bagaimana aturan biaya bunga jika PT PMA memperoleh pinjaman modal dari pemegang saham asing (Shareholder Loan)?
Berdasarkan PMK Nomor 169/PMK.010/2015 (dikenal Thin Capitalization), biaya bunga pinjaman hanya dapat dikurangkan dari penghasilan bruto (pengurang PPh Badan) apabila rasio utang terhadap modal (Debt to Equity Ratio / DER) tidak melebihi 4:1. Pembayaran bunga atas porsi utang yang melebihi batas rasio tersebut akan dipecah kembali sebagai dividen terselubung dan dikenakan pemotongan PPh Pasal 26 sebesar 20% (atau tarif Tax Treaty).
Bingung Mengurus Pendirian dan Pajak PT PMA Anda?
Bersama Tim Waktunya Legal, kami siap mendampingi proses investasi Anda. Kami akan membantu membimbing dan memberi Anda saran terkait PT PMA, termasuk konsultasi kepatuhan pajak (Tax Compliance) dan pemanfaatan Tax Treaty (P3B). Selain itu, kami juga akan mengurus dokumen-dokumen utama yang diperlukan untuk PT PMA Anda agar memperoleh perizinan berusaha tanpa perlu khawatir lagi.
Tidak hanya itu saja, kami juga melayani dan membantu dalam berbagai macam hal! Mulai dari pendirian badan usaha PT, CV, PT Perorangan, Yayasan, hingga berbagai macam kebutuhan dan tambahan-tambahan kecil lainnya. Konsultasikan saja kebutuhan Anda kepada tim ahli kami melalui WhatsApp atau kunjungi website resmi kami, Waktunya Legal, untuk memulai sekarang! Temukan juga berbagai macam informasi, berita, dan panduan seputar legalitas/perizinan/hukum usaha pada Artikel Waktunya Legal.
Referensi
- Peraturan BPK RI — Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
- Peraturan BPK RI —Undang-Undang Nomor 25 Tahun 2007 tentang Penanaman Modal.
- Peraturan BPK RI — Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas.
- Peraturan BPK RI — Peraturan Pemerintah Nomor 28 Tahun 2025 tentang Penyelenggaraan Perizinan Berusaha Berbasis Risiko.
- Peraturan BPK RI — Peraturan Menteri Investasi dan Hilirisasi/BKPM Nomor 5 Tahun 2025 tentang Pedoman dan Tata Cara Penyelenggaraan Perizinan Berusaha Berbasis Risiko dan Fasilitas Penanaman Modal Melalui Sistem Perizinan Berusaha Terintegrasi Secara Elektronik (Online Single Submission).
- Peraturan BPK RI — Peraturan Pemerintah Nomor 78 Tahun 2019 tentang Fasilitas Pajak Penghasilan untuk Penanaman Modal di Bidang-Bidang Usaha Tertentu dan/atau di Daerah-Daerah Tertentu.
- Direktorat Jenderal Pajak (DJP) — Undang-Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan sebagaimana telah diubah terakhir dengan Undang-Undang Nomor 36 Tahun 2008 tentang Perubahan Keempat Atas Undang-Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan.
- Peraturan BPK RI — UU Nomor 8 Tahun 1983 tentang Pajak Pertambahan Nilai Barang dan Jasa dan Pajak Penjualan atas Barang Mewah.
- Peraturan BPK RI — PMK Nomor 169/PMK.010/2015 tentang Penentuan Besarnya Perbandingan Antara Utang Dan Modal Perusahaan Untuk Keperluan Penghitungan Pajak Penghasilan.