Memahami Peraturan Pemajakan Aset Kripto di Indonesia
Author : M. Fahrurrozi Rangkuti – Profil LinkedIn — Editor : Adella Rahman — Dipublikasikan : 27 Agustus 2026
Perkembangan transaksi aset digital, khususnya kripto, telah mengalami perkembangan yang pesat di Indonesia. Pemerintah merespons perubahan ini dengan memperbarui kerangka hukum untuk memberikan kepastian hukum serta mengoptimalkan penerimaan negara dari sektor ekonomi digital yang semakin kompleks.
Melalui kebijakan terbaru, pemerintah menetapkan skema pemajakan khusus yang mengatur transaksi, perdagangan, hingga pelaporan aset kripto. Artikel ini akan membahas aturan baru pemajakan aset kripto di Indonesia yang wajib diketahui pihak yang melakukan transaksi aset digital.
Daftar Isi
Pemajakan Aset Kripto
Industri aset keuangan digital kini memegang peran yang penting dalam perekonomian nasional. Hingga Juni 2025, tercatat ada 1.153 aset kripto yang legal diperdagangkan dengan dukungan sebanyak 23 entitas ekosistem yang telah mendapatkan izin resmi. Terdapat perubahan penting pada pelaksanaannya, id est:
1. Peralihan Tugas — Pengawasan aset kripto kini berpindah dari Bappebti ke Otoritas Jasa Keuangan (OJK).
2. Status Hukum — Aset kripto secara resmi berubah klasifikasi dari “komoditas” menjadi Aset Keuangan Digital (AKD).
3. Landasan Hukum Baru — Rezim pemajakan ini diperkuat melalui PMK Nomor 50 Tahun 2025 yang mulai berlaku efektif pada 1 Agustus 2025.
Penyerahan Aset Tidak Lagi Dikenai Pajak
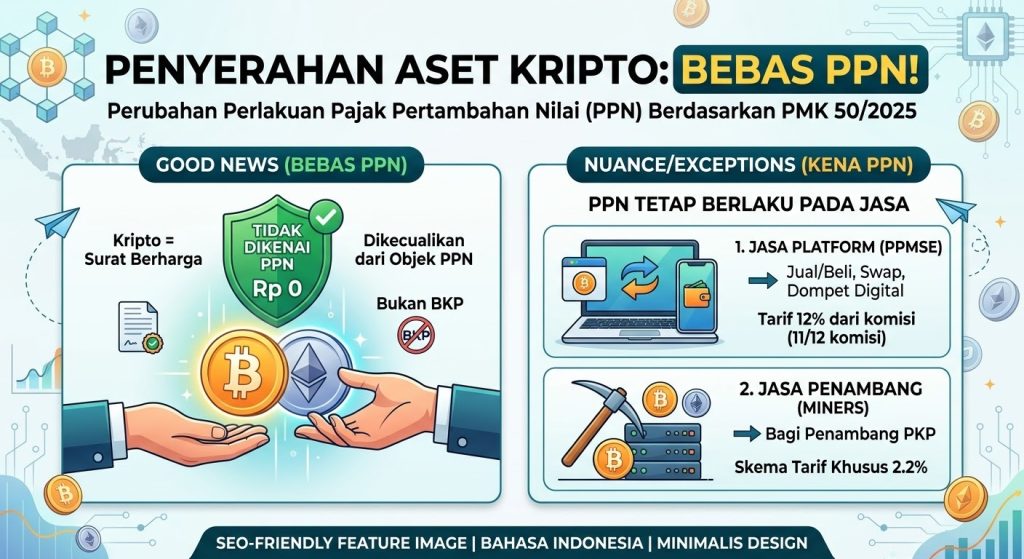
Dalam PMK Nomor 50 Tahun 2025, terdapat perubahan dalam perlakuan Pajak Pertambahan Nilai (PPN). Dikarenakan aset kripto dipersamakan dengan surat berharga, maka penyerahan aset kripto tidak lagi dikenai PPN.
Kripto bukan lagi dianggap sebagai Barang Kena Pajak (BKP), melainkan instrumen keuangan digital yang dikecualikan dari objek PPN. Tetapi, PPN tetap berlaku dalam aspek pelayanannya pada hal berikut:
1. Jasa Platform (PPMSE) — Aktivitas penyediaan platform untuk jual beli, swap (pertukaran), dan layanan dompet digital tetap menjadi objek PPN.
2. Tarif PPN Jasa —Dikenakan tarif 12% dari dasar pengenaan pajak (nilai lain sebesar 11/12 dari komisi atau imbalan).
3. Jasa Penambang (Miners) — Bagi penambang yang berstatus Pengusaha Kena Pajak (PKP), dikenakan PPN dengan skema tarif khusus sebesar 2,2%.
Penyesuaian Tarif Pajak Penghasilan Pasal 22
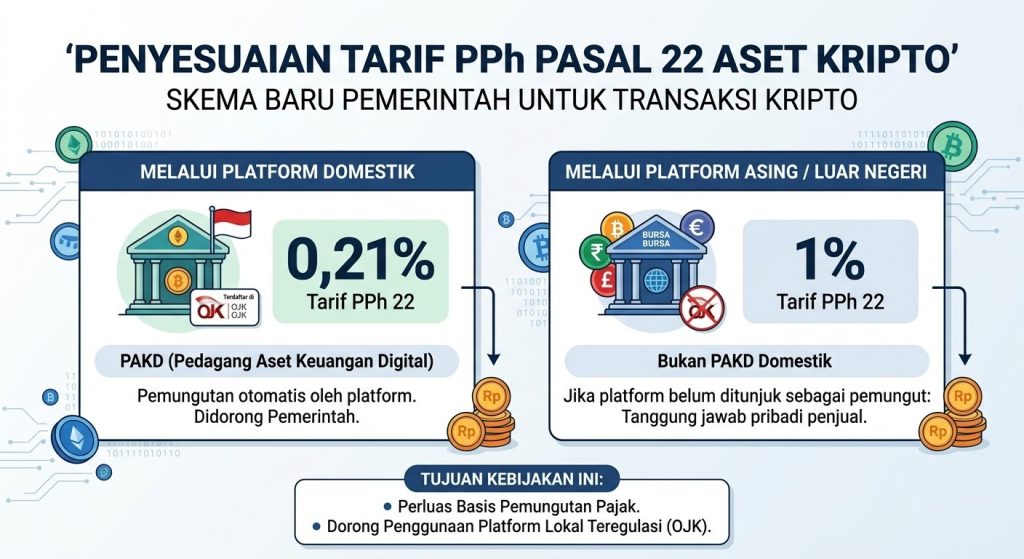
Pemerintah menggunakan skema Pajak Penghasilan (PPh) Pasal 22 sebagai kebijakan untuk mendorong pertumbuhan platform dalam negeri. Tarif yang dikenakan bergantung pada tempat transaksi dilakukan, inter alia:
1. Tarif 0,21% — Berlaku bagi transaksi yang dilakukan melalui platform yang terdaftar sebagai Pedagang Aset Keuangan Digital (PAKD) domestik.
2. Tarif 1% — Berlaku jika transaksi dilakukan melalui platform yang bukan PAKD domestik (seperti bursa luar negeri atau platform asing).
3. Pengecualian — Pada platform asing yang belum ditunjuk sebagai pemungut, kewajiban membayar PPh Akhir ini menjadi tanggung jawab pribadi penjual aset kripto tersebut.
Dampak Pada Ekonomi dan Transparansi Data
Regulasi yang lebih ketat dan terintegrasi ini telah menunjukkan hasil nyata. Hingga Januari 2025, total penerimaan pajak dari transaksi kripto sejak tahun 2022 telah mencapai Rp1,19 triliun. Penerimaan ini mencakup penimbunan PPh Pasal 22 atas penjualan dan PPN atas pembelian di berbagai platform perdagangan.
Diatur dalam PMK Nomor 81 Tahun 2024, transformasi digital melalui sistem Coretax juga mendukung efektivitas pemungutan ini guna memastikan bahwa setiap transaksi terdokumentasi secara transparan dan akurat.
Kesimpulan
Bagi investor dan pemilik platform, diperlukan untuk memahami perbedaan tarif antara PAKD domestik dan platform asing guna menghindar dari risiko sanksi serta memastikan efisiensi biaya transaksi di era aset keuangan digital ini.
Q&A
1. Apa tujuan perbedaan tarif PPh Pasal 22 antara platform dalam negeri dan luar negeri?
Perbedaan tarif tersebut bertujuan untuk mendorong pelaku transaksi menggunakan platform dalam negeri yang terdaftar sebagai PAKD, sekaligus memperluas basis pemungutan pajak oleh Direktorat Jenderal Pajak.
2. Apa perubahan status hukum aset kripto di Indonesia dan siapa lembaga yang kini berwenang mengawasinya?
Dalam PMK Nomor 50 Tahun 2025, status aset kripto telah berubah dari komoditas menjadi Aset Keuangan Digital (AKD). Seiring dengan perubahan status ini, kewenangan pengawasan aset kripto juga berpindah dari Bappebti menuju OJK.
3. Bagaimana perlakuan PPN bagi jasa penambang (miners) kripto?
Penambang aset kripto (miners) yang memiliki status sebagai Pengusaha Kena Pajak (PKP), mereka tetap dikenakan PPN dengan skema tarif khusus sebesar 2,2%.
4. Berapa tarif PPh Pasal 22 untuk transaksi di platform luar negeri dan siapa yang bertanggung jawab atas pembayarannya?
Transaksi aset kripto yang dilakukan melalui platform yang bukan merupakan Pedagang Aset Keuangan Digital (PAKD) domestik dikenakan tarif PPh Pasal 22 sebesar 1%. Apabila platform asing tersebut belum ditunjuk sebagai pemungut pajak, maka kewajiban untuk menyetorkan PPh Akhir tersebut menjadi tanggung jawab pribadi dari penjual aset kripto yang bersangkutan.
Butuh Pendampingan Pajak Aset Digital atau Legalitas Perusahaan?
Dengan Tim Waktunya Legal, kami siap menjadi solusi Anda! Kami membantu proses pendampingan perizinan pendirian usaha secara cepat, aman, serta terpercaya dan mengelola aspek perpajakan maupun legalitas aset kripto Anda secara aman dan transparan, sehingga Anda dapat fokus mengembangkan bisnis tanpa hambatan. Lihat juga layanan kami untuk selengkapnya.
Tidak hanya itu saja, kami juga melayani dan membantu dalam berbagai macam hal! Mulai dari pendirian badan usaha PT, CV, PT Perorangan, Yayasan, hingga berbagai macam kebutuhan dan tambahan-tambahan kecil lainnya. Konsultasikan saja kebutuhan Anda kepada tim ahli kami melalui WhatsApp atau kunjungi website resmi kami, Waktunya Legal, untuk memulai sekarang! Temukan juga berbagai macam informasi, berita, dan panduan seputar legalitas/perizinan/hukum usaha pada Artikel Waktunya Legal.
Referensi
1. Peraturan BPK RI — Peraturan Pemerintah Republik Indonesia Nomor 49 Tahun 2024 Tentang Peralihan Tugas Pengaturan Dan Pengawasan Aset Keuangan Digital Termasuk Aset Kripto Serta Derivatif Keuangan.
2. Peraturan BPK RI — Peraturan Menteri Keuangan Nomor 50 Tahun 2025 Pajak Pertambahan Nilai dan Pajak Penghasilan atas Transaksi Perdagangan Aset Kripto.
3. Peraturan BPK RI — Peraturan Menteri Keuangan No. 81 Tahun 2024 tentang Ketentuan Perpajakan dalam Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan.
4. Peraturan BPK RI — Peraturan Otoritas Jasa Keuangan Nomor 27 Tahun 2024 tentang Penyelenggaraan Perdagangan Aset Keuangan Digital Termasuk Aset Kripto.