Memahami Perbedaan Antara PPN dan PPnBM
Penulis : Pitra Rinanti | Editor : Adella Rahman | Dipublikasikan : 11 Agustus 2026 | Diperbarui : 1 Oktober 2026
Dalam sistem perpajakan di Indonesia, Pajak Pertambahan Nilai (PPN) dan Pajak Penjualan atas Barang Mewah (PPnBM) merupakan dua jenis pajak konsumsi dengan ciri dan cara kerja yang berbeda. Pemahaman yang tepat mengenai PPN dan PPnBM diperlukan bagi Wajib Pajak guna menjamin ketepatan perhitungan pajak serta terhindar dari sanksi administrasi maupun risiko hukum. Daripada berlama-lama, yuk simak pembahasannya pada artikel ini!
Daftar Isi
Intisari Jawaban
Perbedaan mendasar antara PPN dan PPnBM terletak pada objek, tahap pemungutan, serta cara kerja pengkreditannya. PPN merupakan pajak konsumsi umum yang dikenakan atas nilai tambah BKP/JKP secara berjenjang di setiap rantai distribusi (multi-stage tax), di mana Pajak Masukan yang dibayar dapat dikreditkan terhadap Pajak Keluaran.
Sebaliknya, PPnBM adalah pungutan tambahan khusus barang mewah yang hanya dipungut satu kali (single-stage tax) saat impor atau penyerahan oleh produsen, serta tidak dapat dikreditkan melainkan dibebankan sebagai biaya. Seluruh pemungutan wajib dibuktikan dengan Faktur Pajak dan dilaporkan berkala melalui SPT Masa PPN menggunakan sistem Coretax, seperti e-Faktur dan e-Filing.
Yuk, Kenalan Dengan PPN dan PPnBM
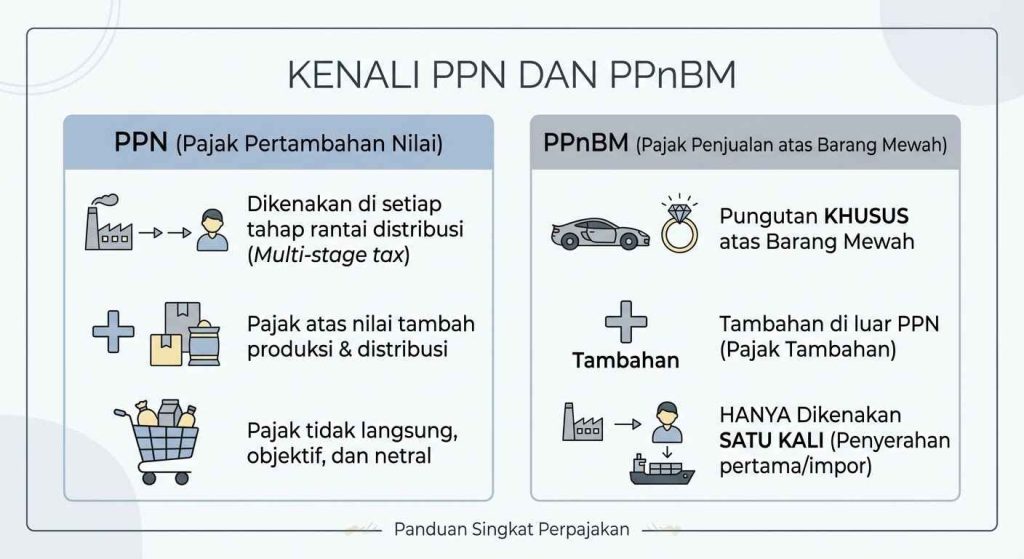
Pajak Pertambahan Nilai (PPN) adalah pajak yang dikenakan atas nilai tambah yang timbul dari proses produksi dan distribusi BKP maupun JKP oleh Pengusaha Kena Pajak (PKP). PPN bersifat pajak tidak langsung, objektif, netral, dikenakan pada setiap tahap rantai distribusi (multi-stage tax), dan dirancang untuk menghindari pajak berganda.
Pajak Penjualan atas Barang Mewah (PPnBM) adalah pungutan tambahan di luar PPN yang dikenakan khusus atas barang yang tergolong barang mewah. PPnBM bertujuan menciptakan keadilan perpajakan dengan memberikan beban pajak lebih tinggi kepada kelompok masyarakat berdaya beli tinggi. Pungutan ini bersifat hanya dikenakan satu kali (single-stage tax) saat penyerahan pertama oleh produsen atau saat impor. Untuk selengkapnya, Anda dapat membacanya pada artikel kami tentang Pengkreditan Pajak Masukan Dalam PPN Bagi PKP.
Tabel Perbandingan Perbedaan PPN dan PPnBM
| Aspek Pembeda | PPN | PPnBM |
| 1. Objek Pajak | Nilai tambah BKP/JKP. | Barang kategori mewah. |
| 2. Tahap Pemungutan | Berjenjang pada tiap tahap distribusi (multi-stage). | Hanya satu kali (single-stage) saat impor/pabrikan. |
| 3. Pengkreditan | Dapat dikreditkan (Pajak Masukan dengan Pajak Keluaran). | Tidak dapat dikreditkan (bersifat final/biaya). |
| 4. Peran Utama | Pajak pengendalian untuk konsumsi umum. | Pajak pengendalian untuk konsumsi mewah. |
Bagaimana Cara Kerja Pengkreditan dan Pelaporan Pajaknya?
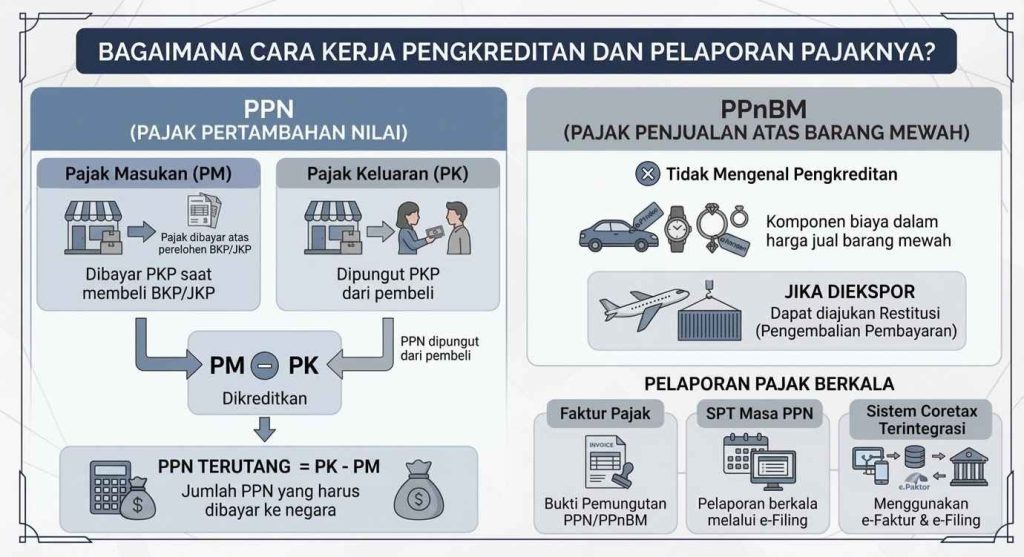
Pada PPN, PKP dapat mengkreditkan PPN yang dibayar atas perolehan BKP/JKP (Pajak Masukan) terhadap PPN yang dipungut dari pembeli (Pajak Keluaran) untuk menentukan besaran PPN terutang. Sementara itu, PPnBM tidak mengenal cara kerja pengkreditan dan langsung menjadi bagian dari komponen biaya yang memengaruhi harga jual. Tetapi, apabila barang mewah tersebut diekspor, PPnBM yang telah dibayarkan dapat diajukan untuk restitusi (ganti rugi/pengembalian pembayaran).
Seluruh pemungutan PPN dan PPnBM wajib dibuktikan dengan Faktur Pajak dan dilaporkan secara berkala melalui SPT Masa PPN menggunakan sistem yang terintegrasi dengan Coretax, seperti e-Faktur dan e-Filing.
Apa Dasar Hukum yang Mengaturnya?
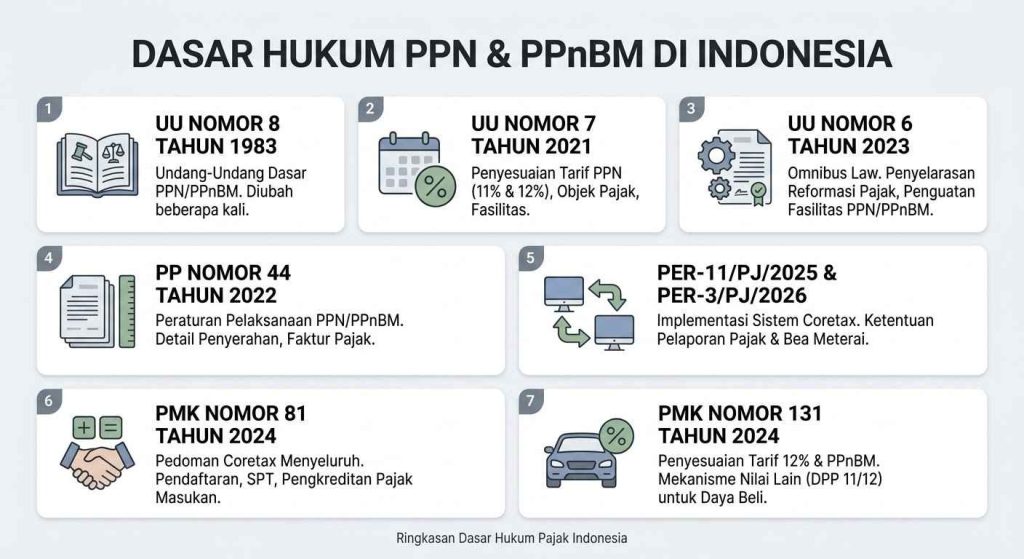
Pengenaan PPN dan PPnBM di Indonesia berlandaskan pada berbagai regulasi perpajakan, seperti:
- UU Nomor 8 Tahun 1983. Ia merupakan undang-undang dasar yang mengatur PPN dan PPnBM. Statusnya masih berlaku, tetapi telah beberapa kali diubah sebanyak 6 kali.
- UU Nomor 7 Tahun 2021. Mengatur perubahan penting termasuk penahapan tarif PPN (11% pada 2022 dan 12% paling lambat 1 Januari 2025), penyesuaian objek pajak, fasilitas, hingga penunjukan pemungut pihak lain.
- UU Nomor 6 Tahun 2023. Ia menerapkan prinsip Omnibus Law, yaitu menggabungkan/mengubah/mencabut puluhan hingga ratusan undang-undang berbeda ke dalam satu undang-undang tunggal. Ia menyesuaikan ketentuan dalam UU PPN agar selaras dengan dinamika reformasi perpajakan nasional (termasuk perubahan dan fasilitas penyerahan BKP/JKP), dan memperkuat kepastian hukum terkait pemberian fasilitas PPN dan PPnBM tidak dipungut atau dibebaskan guna mendukung sektor-sektor strategis tertentu.
- PP Nomor 44 Tahun 2022. Ia adalah peraturan pelaksanaan (atau turunan) PPN dan PPnBM dengan memberikan ketentuan lebih lanjut mengenai antara lain penyerahan BKP/JKP, pemakaian sendiri, pemberian cuma-cuma, tanggung jawab pembayaran PPN/PPnBM, penghitungan PPN dengan besaran tertentu, dan faktur pajak.
- PER-11/PJ/2025 jo. PER-3/PJ/2026. PER-11/PJ/2025 mengatur ketentuan pelaporan PPh, PPN, PPnBM, dan Bea Meterai dalam rangka implementasi sistem Coretax. Setelahnya, PER-3/PJ/2026 mencabut Pasal 2 ayat (1) huruf g, Pasal 95–112, dan Pasal 127–128 pada PER-11/PJ/2025. Sebagai perubahannya, PER-3/PJ/2026 memperbarui pembedaan periode pelaporan SPT untuk Tahun Pajak Penuh dengan Bagian Tahun Pajak, memperketat pemeriksaan sistem Coretax, ketentuan baru SPT Lebih Bayar, dan ketentuan perpanjangan SPT.
- PMK Nomor 81 Tahun 2024. Ia mengatur ketentuan perpajakan secara menyeluruh dalam rangka pelaksanaan sistem bernama Coretax, termasuk tata cara pendaftaran, pelaporan SPT, hingga pengkreditan pajak masukan PPN.
-
- PMK Nomor 131 Tahun 2024. Ia mengatur penyesuaian tarif PPN menjadi 12%. Tetapi, untuk menjaga daya beli masyarakat, PMK ini menggunakan mekanisme nilai lain (DPP 11/12) sehingga nilai riil PPN yang dibayar masyarakat umum/non-premium tetap setara 11%. Selain itu, Ia juga menetapkan objek barang mewah untuk dikenai PPnBM yang ditarik PPN penuh dengan tarif 12% berbasis harga jual atau nilai impor. Terakhir, Ia menegaskan perlakuan pajak atas impor BKP, penyerahan BKP/JKP, serta pemanfaatan BKP tidak berwujud/JKP dari luar daerah pabean.
Q&A
1. Apakah penjualan barang mewah di pasar sekunder (seperti mobil bekas mewah) tetap dikenakan PPnBM?
Tidak. PPnBM menerapkan prinsip single-stage tax, yaitu hanya dipungut satu kali saat impor BKP Mewah atau saat penyerahan pertama oleh pabrikan/produsen. Transaksi jual-beli lanjutan di pasar sekunder (seperti kendaraan bekas atau barang koleksi) tidak lagi dikenakan PPnBM, melainkan hanya terutang PPN umum apabila penjualnya berstatus PKP.
2. Apa perbedaan dampak antara fasilitas PPN “Dibebaskan” dan PPN “Tidak Dipungut”?
Pada fasilitas PPN Dibebaskan, Pajak Masukan yang dibayar untuk memperoleh BKP/JKP tidak dapat dikreditkan dan wajib dibebankan sebagai biaya. Sedangkan, pada fasilitas PPN Tidak Dipungut, Pajak Masukan yang berkaitan langsung dengan penyerahan tersebut tetap dapat dikreditkan, sehingga secara finansial jauh lebih menguntungkan cash flow pengusaha.
Bingung Cara Mengelola PPN dan PPnBM Bisnis Anda?
Dengan Tim Waktunya Legal, Anda tidak perlu pusing menghadapi rumitnya regulasi perpajakan dan legalitas usaha lagi. Tim ahli kami siap mendampingi bisnis Anda secara transparan dan profesional, mulai dari pengurusan pengukuhan PKP, penerbitan Faktur Pajak, optimalisasi Pengkreditan Pajak Masukan, hingga pelaporan SPT Masa PPN dan PPnBM secara rutin serta tepat waktu.
Tidak hanya itu saja, kami juga melayani dan membantu dalam berbagai macam hal! Mulai dari pendirian badan usaha PT, CV, PT Perorangan, Yayasan, hingga berbagai macam kebutuhan dan tambahan-tambahan kecil lainnya. Konsultasikan saja kebutuhan Anda kepada tim ahli kami melalui WhatsApp atau kunjungi website resmi kami, Waktunya Legal, untuk memulai sekarang! Temukan juga berbagai macam informasi, berita, dan panduan seputar legalitas/perizinan/hukum usaha pada Artikel Waktunya Legal.
Referensi
-
- Peraturan BPK RI — Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
-
- Peraturan BPK RI — Undang-Undang Nomor 8 Tahun 1983 tentang Pajak Pertambahan Nilai dan Pajak Penjualan atas Barang Mewah.
-
- Peraturan BPK RI — Peraturan Pemerintah Nomor 44 Tahun 2022 tentang PPN dan PPnBM.
-
- Kementerian Keuangan (Kemenkeu) — Peraturan Direktur Jenderal Pajak Nomor PER-03/PJ/2026 tentang Tata Cara Penyampaian, Penerimaan, dan Pengolahan Surat Pemberitahuan
-
- Ortax — Peraturan Direktur Jenderal Pajak Nomor PER-11/PJ/2025 tentang Ketentuan Pelaporan PPh, PPN, PPnBM, dan Bea Meterai dalam rangka Pelaksanaan Sistem Inti Administrasi Perpajakan.
-
- Peraturan BPK RI — Peraturan Menteri Keuangan Nomor 8 Tahun 2024 tentang Ketentuan Perpajakan dalam Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan (Coretax).
-
- Peraturan BPK RI — Peraturan Menteri Keuangan Nomor 131 Tahun 2024 tentang Perlakuan PPN atas Impor BKP, Penyerahan BKP, Penyerahan JKP, Pemanfaatan BKP Tidak Berwujud dari Luar Daerah Pabean di Dalam Daerah Pabean, dan Pemanfaatan JKP dari Luar Daerah Pabean di Dalam Daerah Pabean.
-
- Peraturan BPK RI — Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Perppu Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang.