Apakah Menjadi PKP Menguntungkan dan Bermanfaat?
Penulis : Pitra Rinanti | Editor : Adella Rahman | Dipublikasikan : 12 Agustus 2026 | Diperbarui : 26 September 2026
Dalam menjalankan bisnis, status perpajakan sering kali menjadi salah satu aspek yang menentukan kredibilitas dan keberlanjutan usaha. Salah satunya yang cukup penting dalam perpajakan di Indonesia adalah Pengusaha Kena Pajak (PKP).
Tetapi, tidak sedikit pelaku usaha yang masih ragu untuk menjadi PKP karena dianggap menambah beban dan kewajiban saja. Padahal, terdapat berbagai keuntungan yang justru dapat mendukung perkembangan bisnis. Daripada berlama-lama, yuk simak pembahasannya pada materi artikel ini!
Daftar Isi
Intisari Jawaban
Pengukuhan Pengusaha Kena Pajak (PKP), baik secara wajib bagi pelaku usaha dengan omzet usaha melebihi Rp4,8 miliar dalam satu tahun buku pajak ataupun secara sukarela, merupakan langkah yang dapat meningkatkan kredibilitas usaha, meningkatkan kesempatan kerja sama, memperbesar peluang memenangkan tender B2B/B2G, memperluas jangkauan pasar usaha, hingga mengoptimalkan efisiensi beban operasional melalui hak Pengkreditan Pajak Masukan. Tetapi, juga perlu mempertimbangkan profil pelanggan dan kesiapan administrasi usaha sebelum menjadi PKP.
Apa itu Pengusaha Kena Pajak (PKP)?
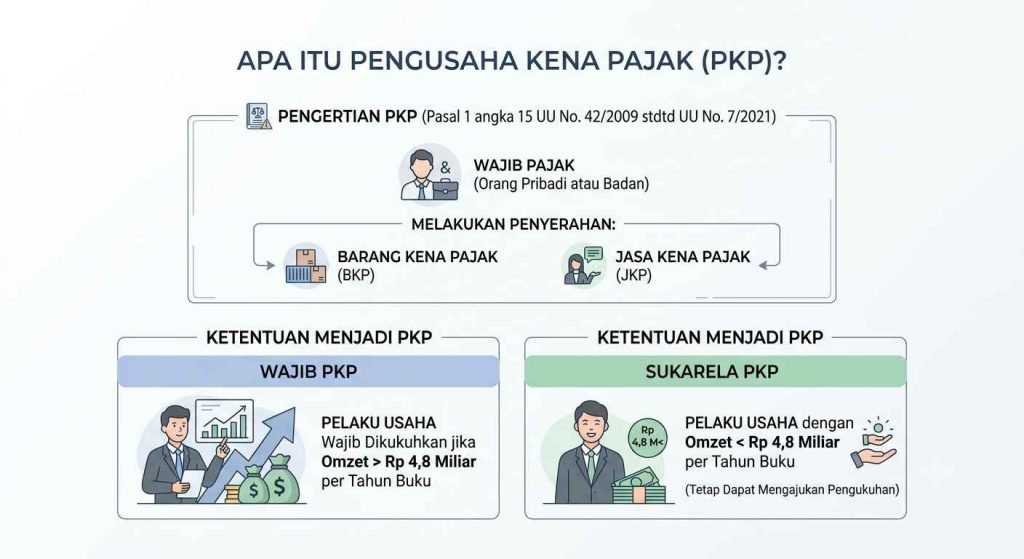
Pada Pasal 1 angka 15 UU Nomor 42 Tahun 2009 jo. UU Nomor 7 Tahun 2021, Pengusaha Kena Pajak (PKP) adalah sang wajib pajak, baik orang pribadi maupun badan, yang melakukan penyerahan Barang Kena Pajak (BKP) dan/atau Jasa Kena Pajak (JKP) sesuai dengan ketentuan peraturan perundang-undangan perpajakan. Terdapat 2 ketentuan untuk menjadi PKP, id est:
1. Wajib Menjadi PKP: Pelaku usaha diwajibkan dikukuhkan sebagai PKP apabila omzet usaha melebihi Rp4,8 miliar dalam satu tahun buku pajak.
2. Sukarela Menjadi PKP: Pengusaha dengan omzet di bawah Rp4,8 miliar tetap dapat mengajukan pengukuhan PKP secara sukarela untuk memperoleh manfaat dan keuntungannya.
Apa Keuntungan dan Manfaat Menjadi PKP?
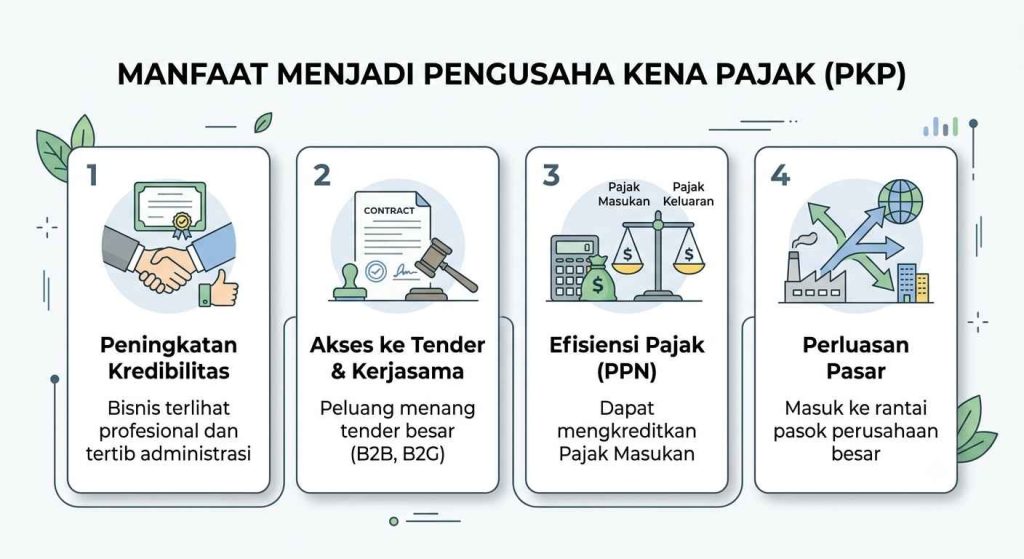
Meskipun menjadi PKP memikul beban yang lebih besar, namun status PKP juga memberikan setidaknya 4 keuntungan dan manfaat utama untuk pertumbuhan bisnis, id est:
- Meningkatkan Kredibilitas Usaha: Bisnis berstatus PKP dinilai memiliki tata kelola administrasi yang tertib, transparan, dan profesional di mata mitra bisnis.
- Membuka Peluang Kerja Sama & Tender: Perusahaan besar dan instansi pemerintah umumnya mensyaratkan rekanan bisnis berstatus PKP, sehingga memperbesar peluang memenangkan tender B2B/B2G.
- Efisiensi Pengkreditan Pajak Masukan: PKP berhak mengkreditkan Pajak Masukan (PPN yang dibayar saat membeli BKP/JKP) terhadap Pajak Keluaran (PPN yang dipungut dari pembeli), sehingga beban pajak operasional lebih optimal.
-
- Kemudahan Perluasan Pasar: Memudahkan usaha untuk memperluas jangkauannya dan masuk ke dalam rantai pasok (supply chain) perusahaan skala besar dan bisnis yang lebih luas.
Apa Saja Kewajiban Perpajakan Bagi PKP?
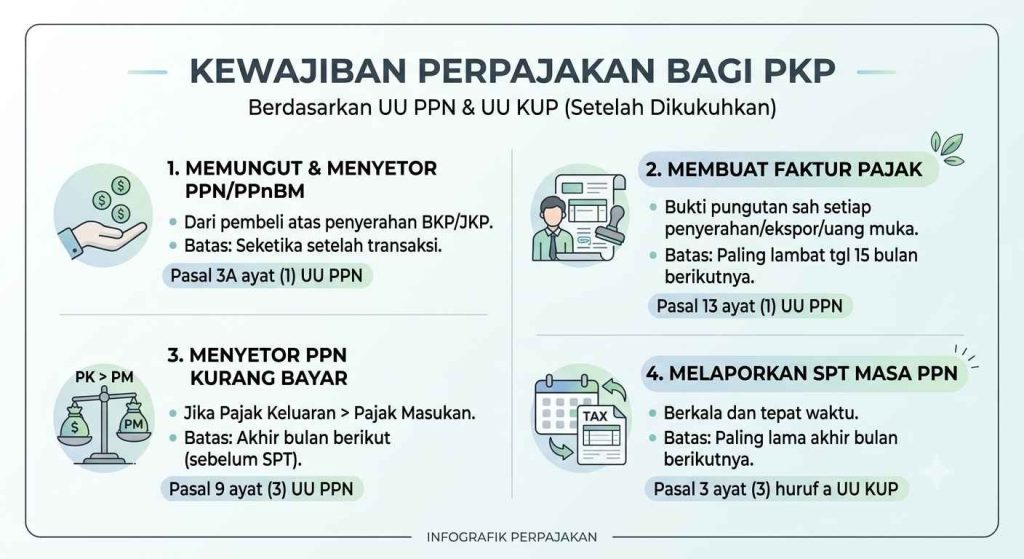
Diatur dalam UU Nomor 8 Tahun 1983 dan UU Nomor 6 Tahun 1983 (UU KUP) jo. UU Nomor 7 Tahun 2021. Setelah dikukuhkan sebagai PKP, pelaku usaha memikul setidaknya 4 kewajiban, inter alia:
- Pasal 3A ayat (1) UU PPN : PKP wajib memungut, menyetor, dan melaporkan PPN/PPnBM dari pembeli atas setiap penyerahan BKP/JKP. Batas waktu dilakukan seketika setelah transaksi.
- Pasal 13 ayat (1) UU PPN : PKP wajib membuat bukti pungutan pajak yang sah berupa Faktur Pajak setiap kali melakukan penyerahan BKP/JKP, ekspor BKP/JKP, atau penerimaan uang muka. Batas waktu dilakukan seketika setelah transaksi dengan paling lambat tanggal 15 bulan berikutnya.
- Pasal 9 ayat (3) UU PPN : Apabila dalam suatu Masa Pajak, Pajak Keluaran lebih besar daripada Pajak Masukan, maka selisihnya merupakan PPN Kurang Bayar yang wajib disetorkan oleh PKP ke kas negara dengan tepat waktu. Batas waktu dilakukan hingga akhir bulan berikut (sebelum SPT dilaporkan).
-
- Pasal 3 ayat (3) huruf a UU KUP : Melaporkan SPT Masa PPN secara berkala dan tepat waktu dengan batas waktu paling lama hingga akhir bulan berikutnya setelah berakhirnya Masa Pajak.
Apa Saja yang Harus Dipertimbangkan Sebelum Menjadi PKP?
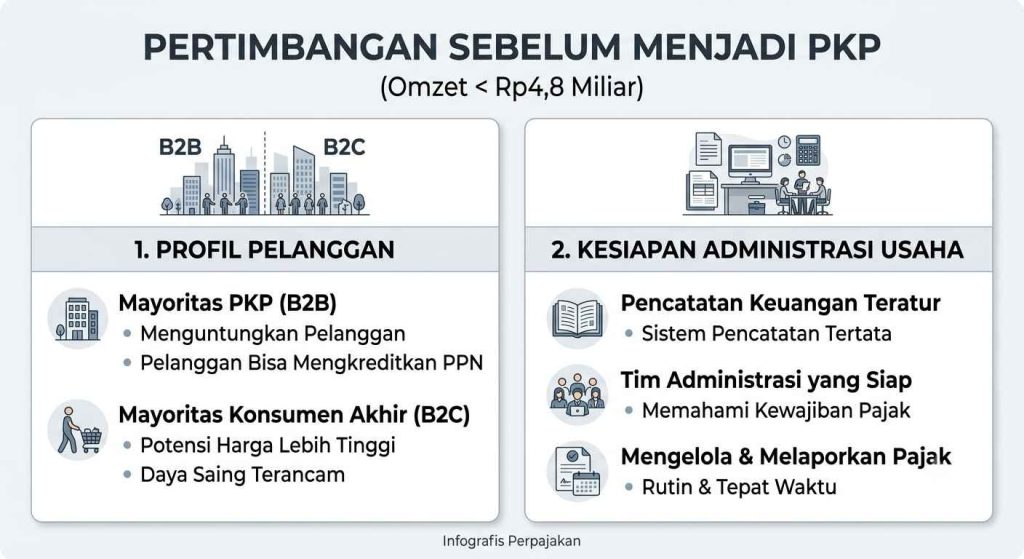
Bagi pengusaha dengan omzet di bawah Rp4,8 miliar, setidaknya pertimbangkan 2 hal berikut sebelum memutuskan untuk menjadi PKP, inter alia:
- Profil Pelanggan: Apabila mayoritas pembeli adalah sesama PKP (B2B), status PKP menjadi menguntungkan karena pelanggan dapat mengkreditkan PPN-nya. Tetapi, apabila mayoritas adalah konsumen akhir (B2C/non-PKP), maka penambahan PPN dapat memengaruhi daya saing harga.
-
- Kesiapan Administrasi Usaha: Memastikan bahwa sistem pencatatan keuangan dan tim administrasi siap mengelola dan melaporkan berbagai kewajiban perpajakan PKP secara berkala serta tepat waktu.
Q&A
1. Jika omzet usaha di tahun berikutnya turun di bawah Rp4,8 miliar, apakah status PKP otomatis gugur?
Tidak. Status PKP tidak serta-merta hilang saat omzet mengalami penurunan. Pelaku usaha wajib mengajukan permohonan tertulis Pencabutan Pengukuhan PKP ke Kantor Pelayanan Pajak (KPP) dan melalui proses pemeriksaan pajak terlebih dahulu. Selama Keputusan Pencabutan PKP resmi belum diterbitkan oleh DJP, seluruh kewajiban perpajakan—seperti menerbitkan faktur dan melaporkan SPT Masa PPN—tetap wajib dijalankan.
2. Apa akibatnya jika omzet sudah tembus Rp4,8 miliar, tetapi sengaja tidak mendaftar sebagai PKP?
Sesuai dengan UU KUP, DJP berwenang melakukan pengukuhan PKP secara jabatan (ex-officio). Permasalahannya, DJP dapat menagih seluruh PPN terutang mundur sejak omzet melampaui Rp4,8 miliar melalui penerbitan Surat Ketetapan Pajak Kurang Bayar (SKPKB). Selain itu, juga ditambah dengan sanksi administrasi berupa bunga bulanan yang dihitung menggunakan tarif bunga acuan Kemenkeu (ditambah uplift factor sebesar 15% lalu dibagi 12 bulan), dihitung maksimal 24 bulan sejak pajak terutang sampai diterbitkannya SKPKB.
3. Apakah Usaha Orang Pribadi (non-badan) dengan omzet Rp4,8 miliar juga memiliki kewajiban PKP yang sama dengan PT/CV?
Ya, sama. Regulasi PPN tidak membedakan bentuk badan hukum maupun perorangan karena kriteria utamanya berada pada batas omzet penyerahan BKP/JKP. Pengusaha Orang Pribadi yang dikukuhkan sebagai PKP wajib menyelenggarakan pembukuan secara berkala dan memisahkan pencatatan aset/keuangan pribadi dengan keuangan operasional usahanya.
Khawatir Nantinya Menjadi PKP Harus Bagaimana?
Bersama Tim Waktunya Legal, kami siap melayani Anda untuk menjadi seorang PKP yang baik. Mulai dari pendampingan hingga cara memungut PPN/PPnBM, penerbitan faktur pajak, penyetoran PPN terutang, maupun pelaporan SPT Masa PPN. Semua beres dilakukan secara berkala dan tepat waktu sesuai dengan regulasi tanpa perlu pusing atau repot-repot jika bersama kami!
Tidak hanya itu saja, kami juga melayani dan membantu dalam berbagai macam hal! Mulai dari pendirian badan usaha PT, CV, PT Perorangan, Yayasan, hingga berbagai macam kebutuhan dan tambahan-tambahan kecil lainnya. Konsultasikan saja kebutuhan Anda kepada tim ahli kami melalui WhatsApp atau kunjungi website resmi kami, Waktunya Legal, untuk memulai sekarang! Temukan juga berbagai macam informasi, berita, dan panduan seputar legalitas/perizinan/hukum usaha pada Artikel Waktunya Legal.
Referensi
-
- Peraturan BPK RI — Undang-Undang Nomor 42 Tahun 2009 tentang Perubahan Ketiga Atas Undang-Undang Nomor 8 Tahun 1983 tentang Pajak Pertambahan Nilai Barang dan Jasa dan Pajak Penjualan Atas Barang Mewah.
-
- Peraturan BPK RI — Undang-Undang Nomor 8 Tahun 1983 tentang Pajak Pertambahan Nilai Barang dan Jasa dan Pajak Penjualan atas Barang Mewah.
-
- Peraturan BPK RI — Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan.
-
- Peraturan BPK RI — Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
-
- Peraturan BPK RI — Peraturan Menteri Keuangan Nomor 199/PMK.010/2019 tentang Ketentuan Kepabeanan, Cukai, Dan Pajak Atas Impor Barang Kiriman.