Memahami Pengkreditan Pajak Masukan dalam PPN bagi PKP
Penulis : Pitra Rinanti | Editor : Adella Rahman | Dipublikasikan : 12 Agustus 2026 | Diperbarui : 22 September 2026
Dalam sistem Pajak Pertambahan Nilai (PPN), pengkreditan pajak adalah salah satu hal yang harus dipahami oleh para pelaku usaha, terutama yang telah berstatus Pengusaha Kena Pajak (PKP). Kesalahan dalam memahami Pengkreditan Pajak Masukan tidak hanya berdampak pada beban pajak yang lebih besar, tetapi juga menimbulkan kemungkinan penyesuaian pajak saat pemeriksaan pajak.
Oleh karena itu, penting bagi PKP untuk memahami dengan baik apa itu Pajak Masukan, syarat pengkreditannya, hingga batasan dan aturan yang berlaku. Daripada berlama-lama, yuk simak pembahasannya pada materi artikel ini!
Daftar Isi
Intisari Jawaban
Pajak Masukan berperan mengurangi beban PPN yang wajib disetor PKP ke kas negara dengan dikumpulkan dan dihitung dengan Pajak Keluaran. Pengkreditan Pajak Masukan dinyatakan sah apabila memenuhi syarat formal dan syarat materiel. Pengkreditan dilakukan pada masa pajak yang sama dengan tanggal pembuatan Faktur Pajak dengan paling lambat 3 masa pajak berikutnya setelah berakhirnya masa pajak saat Faktur Pajak dibuat. Pengkreditan juga dilarang dan bahkan gugur apabila pengeluaran untuk pemerolehan/pemanfaatan tidak berhubungan langsung dengan kegiatan usaha atau Faktur Pajak tidak memenuhi ketentuan formal.
Regulasi juga memuat ketentuan khusus, id est, pra-PKP dengan pedoman pengkreditan sebesar 80% dari Pajak Keluaran dan pra-produksi di mana Pajak Masukan atas perolehan barang modal/bahan baku/jasa tetap dapat dikreditkan, tetapi hak pengkreditan hilant dan wajib dibayar kembali jika dalam jangka waktu tertentu tidak menghasilkan penyerahan terutang PPN.
Yuk, Mengenal Apa Itu Pajak Masukan!
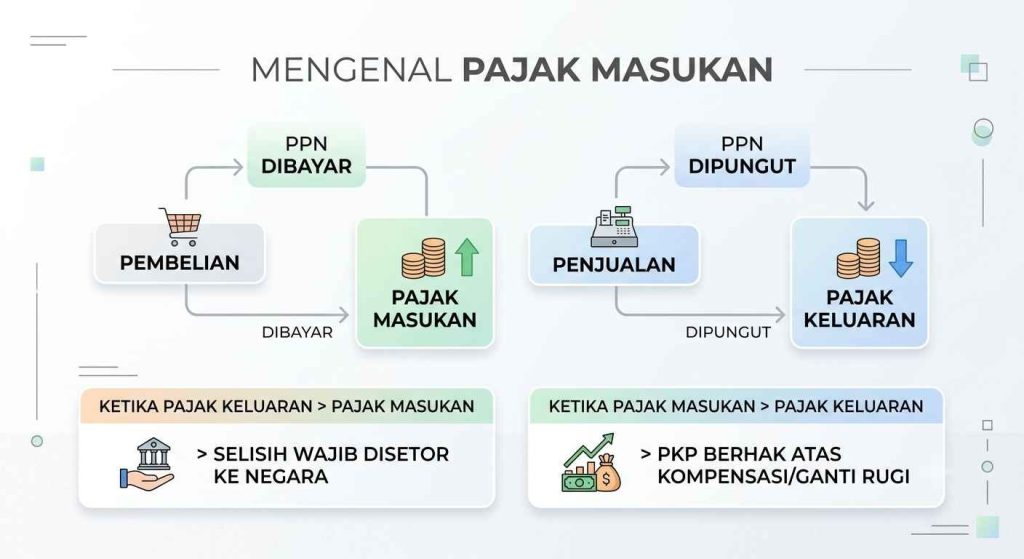
Dalam PPN, Pajak Masukan berperan untuk mengurangi beban pajak yang wajib disetor PKP ke kas negara. PPN yang dibayar saat pembelian Barang Kena Pajak (BKP) atau Jasa Kena Pajak (JKP) dikumpulkan dan diperhitungkan dengan Pajak Keluaran yang dipungut dari pembeli saat penjualan.
Apabila Pajak Keluaran lebih besar, selisihnya wajib disetor. Sedangkan, jika Pajak Masukan lebih besar, PKP berhak atas kelebihan pajak melalui kompensasi atau ganti rugi/pembayaran kembali.
Apa Syarat Pengkreditan Pajak Masukan?
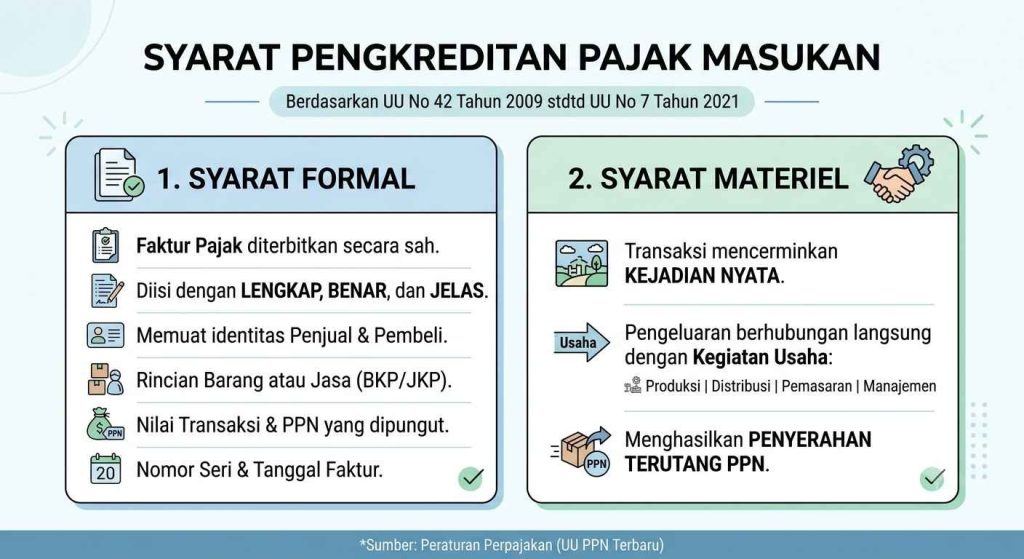
Berdasarkan Pasal 13 ayat (9) UU Nomor 42 Tahun 2009 jo. UU Nomor 7 Tahun 2021, Pengkreditan Pajak Masukan memiliki 2 persyaratan, inter alia:
- Syarat Formal: Meliputi dokumen Faktur Pajak yang diterbitkan secara sah dan diisi dengan lengkap, benar, serta jelas. Isian dokumen memuat identitas penjual–pembeli, rincian barang/jasa, nilai transaksi, PPN yang dipungut, serta nomor seri dan tanggal faktur.
- Syarat Materiel: Transaksi mencerminkan kejadian nyata dan pengeluaran berhubungan langsung dengan kegiatan produksi, distribusi, pemasaran, atau manajemen usaha yang menghasilkan penyerahan terutang PPN.
Apakah Pengkreditan Pajak Masukan Memiliki Batas Waktu?
Berdasarkan Pasal 9 ayat (2) UU Nomor 8 Tahun 1983, Pajak Masukan wajib dikreditkan dengan Pajak Keluaran pada masa pajak yang sama dengan tanggal pembuatan Faktur Pajak. Apabila belum kunjung dikreditkan, regulasi memberikan waktu tambahan pengkreditan paling lambat 3 masa pajak berikutnya setelah berakhirnya masa pajak saat Faktur Pajak dibuat sesuai dengan yang diatur dalam Pasal 9 ayat (9) UU Nomor 8 Tahun 1983. Lewat dari batas waktu tersebut, hak pengkreditan menjadi gugur.
Apakah Ada Jenis Pajak Masukan yang Tidak Dapat Dikreditkan?
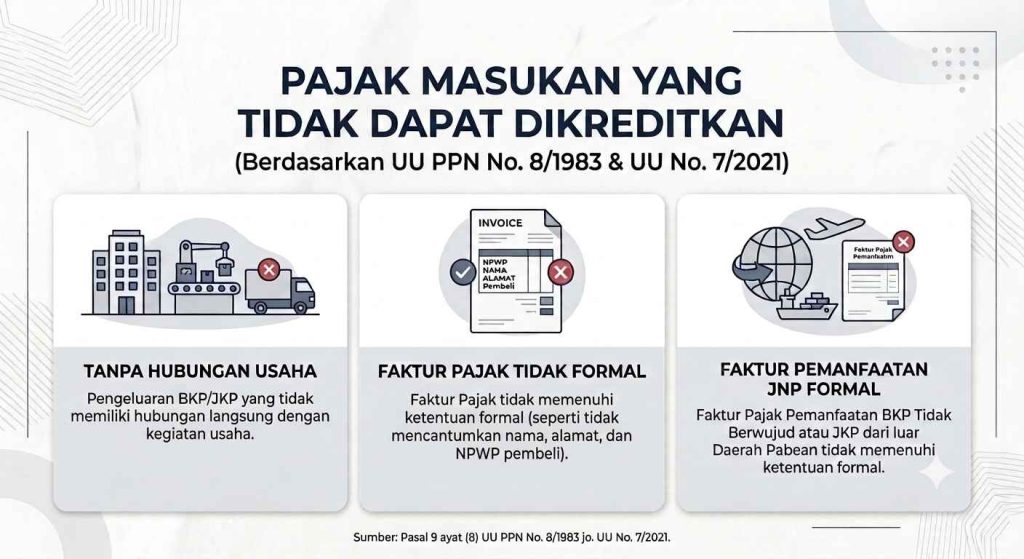
Berdasarkan Pasal 9 ayat (8) UU Nomor 8 Tahun 1983 jo. UU Nomor 7 Tahun 2021, jenis Pajak Masukan tidak dapat dikreditkan apabila memenuhi kriteria berikut:
- Pengeluaran untuk perolehan BKP/JKP yang tidak mempunyai hubungan langsung dengan kegiatan usaha maupun yang tidak memiliki hubungan dengan penyerahan yang terutang PPN (seperti produksi, distribusi, pemasaran, dan manajemen).
- Pengeluaran untuk perolehan BKP/JKP yang Faktur Pajaknya tidak memenuhi ketentuan formal (seperti tidak mencantumkan nama, alamat, dan NPWP pembeli).
- Pengeluaran untuk pemanfaatan BKP Tidak Berwujud atau pemanfaatan JKP dari luar Daerah Pabean yang Faktur Pajaknya tidak memenuhi ketentuan formal.
Ketentuan Khusus Pra-PKP dan Pra-Produksi
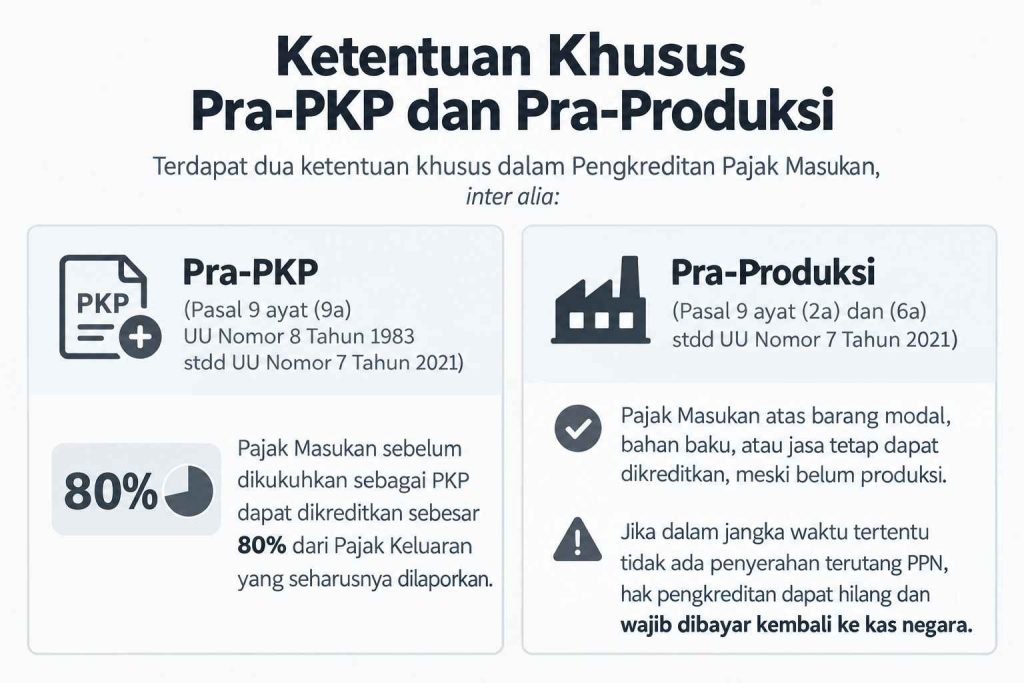
Terdapat 2 ketentuan khusus dalam Pengkreditan Pajak Masukan, inter alia:
- Pra-PKP (Pasal 9 ayat (9a) UU Nomor 8 Tahun 1983 jo. UU Nomor 7 Tahun 2021): Pajak Masukan sebelum dikukuhkan sebagai PKP dapat dikreditkan dengan menggunakan pedoman pengkreditan Pajak Masukan sebesar 80% dari Pajak Keluaran yang seharusnya dilaporkan.
- Pra-Produksi (Pasal 9 ayat (2a) dan ayat (6a) jo. UU Nomor 7 Tahun 2021): Bagi PKP yang belum melakukan produksi, Pajak Masukan atas perolehan barang modal, bahan baku, atau jasa tetap dapat dikreditkan. Tetapi, apabila dalam jangka waktu tertentu tidak menghasilkan penyerahan terutang PPN, hak pengkreditan dapat hilang dan wajib dibayar kembali ke kas negara apabila sudah terlanjur dikreditkan atau dicairkan (ganti rugi/pembayaran kembali).
Q&A
1. Apakah PPN atas pembelian dan pemeliharaan kendaraan operasional (seperti sedan atau station wagon) untuk manajemen dapat dikreditkan?
Bisa. Dalam Pasal 9 ayat (8) UU Nomor 8 Tahun 1983 stdd UU Nomor 7 Tahun 2021, Pajak Masukan atas perolehan dan pemeliharaan kendaraan bermotor jenis sedan, station wagon, dan sejenisnya dapat dikreditkan selama kendaraan tersebut mempunyai hubungan langsung dengan kegiatan usaha PKP.
2. Kapan Pajak Masukan atas pembayaran uang muka dapat mulai dikreditkan oleh PKP pembeli?
Pajak Masukan dapat langsung dikreditkan pada Masa Pajak diterbitkannya Faktur Pajak atas pembayaran uang muka tersebut tanpa harus menunggu hingga seluruh barang atau jasa diserahkan secara penuh selama Faktur Pajak tersebut sah, lengkap, dan memenuhi syarat formal serta materiel.
3. Apa dampak terhadap Pajak Masukan yang sudah dikreditkan apabila terjadi pengembalian BKP (retur) atau pembatalan JKP?
PKP pembeli wajib melakukan penyesuaian dengan mengurangi Pajak Masukan pada Masa Pajak diterbitkannya Nota Retur atau Nota Pembatalan. Pengurangan Pajak Masukan ini akan langsung menambah PPN Kurang Bayar (atau memperkecil kompensasi PPN Lebih Bayar) pada SPT Masa PPN periode berjalan.
Khawatir Anda Salah Mengkreditkan Pajak Masukan?
Bersama Tim Waktunya Legal, kami siap mendampingi Pengusaha Kena Pajak (PKP) dalam mengelola kepatuhan PPN secara aman, akurat, dan sesuai regulasi perpajakan terbaru. Kami membantu memastikan keabsahan Faktur Pajak, pemetaan Pajak Masukan yang dapat dikreditkan, pendampingan pelaporan SPT Masa PPN melalui Coretax, hingga mitigasi risiko audit pajak (Tax Compliance).
Tidak hanya itu saja, kami juga melayani dan membantu dalam berbagai macam hal! Mulai dari pendirian badan usaha PT, CV, PT Perorangan, Yayasan, hingga berbagai macam kebutuhan dan tambahan-tambahan kecil lainnya. Konsultasikan saja kebutuhan Anda kepada tim ahli kami melalui WhatsApp atau kunjungi website resmi kami, Waktunya Legal, untuk memulai sekarang! Temukan juga berbagai macam informasi, berita, dan panduan seputar legalitas/perizinan/hukum usaha pada Artikel Waktunya Legal.
Referensi
- Peraturan BPK RI — Undang-Undang Nomor 8 Tahun 1983 tentang Pajak Pertambahan Nilai Barang dan Jasa dan Pajak Penjualan atas Barang Mewah.
- Peraturan BPK RI — Undang-Undang Nomor 42 Tahun 2009 tentang Perubahan Ketiga Atas Undang-Undang Nomor 8 Tahun 1983 tentang Pajak Pertambahan Nilai Barang dan Jasa dan Pajak Penjualan Atas Barang Mewah.
- Peraturan BPK RI — Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
- Peraturan BPK RI — Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Perppu Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang.
- Kementerian Keuangan (Kemenkeu) — Peraturan Direktur Jenderal Pajak Nomor PER-11/PJ/2025 tentang Ketentuan Pelaporan PPh, PPN, PPnBM, dan Bea Meterai dalam rangka Pelaksanaan Sistem Inti Administrasi Perpajakan.