Bagaimana Posisi Direksi BUMN Pasca-UU Nomor 16 Tahun 2025?
Penulis : Rakasyah Pratama | Editor : Adella Rahman | Dipublikasikan : 6 Agustus 2026 | Diperbarui : 17 Oktober 2026
Setelah pengesahan UU Nomor 16 Tahun 2025 (atau UU BUMN), perlahan, muncul perdebatan yang hangat dalam ranah hukum publik dan pidana. Salah satunya yang diperbincangkan adalah perubahan dan penegasan status posisi Direksi BUMN yang tidak lagi diposisikan sebagai penyelenggara negara dalam pengertian tertentu, melainkan sebagai bagian dari organ korporasi atau perseroan.
Sebagai akibatnya, hal ini pun menuai berbagai pertanyaan mengenai Direksi BUMN yang bukan lagi penyelenggara negara. Hal ini seperti, apakah mereka masih dapat dijerat dengan tindak pidana korupsi dan bagaimana kerugian keuangan negara saat ini dibaca dalam konteks BUMN sebagai entitas korporasi. Daripada berlama-lama, yuk simak pembahasannya pada artikel ini!
Daftar Isi
Intisari Jawaban
Dengan keberadaan UU Nomor 16 Tahun 2025, ia memperkuat dan mempertegas kembali bahwa kedudukan Direksi BUMN adalah sebagai organ korporasi atau perseroan yang tunduk pada tata kelola korporasi modern pada umumnya. Direksi juga bisa mendapatkan perlindungan Business Judgment Rule (BJR) atas kerugian akibat bisnis yang murni (business loss) selama keputusan diambil dengan sikap seperti beriktikad baik, hati-hati, rasional, bertanggung jawab, bebas dari benturan atau konflik kepentingan, tidak disebabkan oleh kelalaian yang berat, dan telah mengambil tindakan pencegahan sebelumnya.
Akan tetapi, Direksi tetap dapat dipidana melalui UU Tipikor, id est, UU Nomor 31 Tahun 1999 jo. UU Nomor 20 Tahun 2001. Apabila terbukti melakukan perbuatan kurang baik yang disengaja, maka perlindungan tersebut akan gugur dan dianggap sebagai kerugian keuangan negara yang dapat ditindak pidana lebih lanjut melalui UU Tipikor.
Bagaimana Posisi Direksi BUMN?
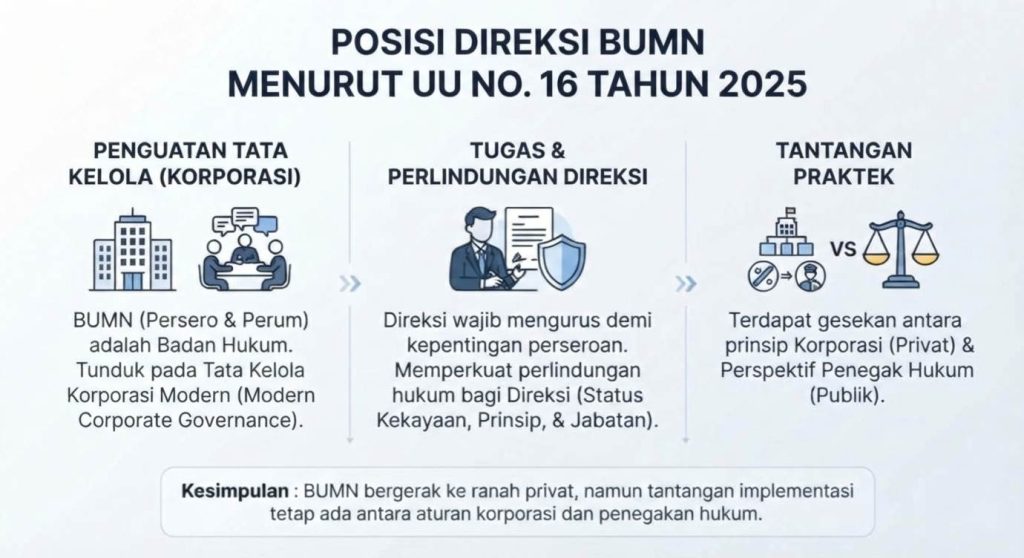
Berdasarkan UU Nomor 16 Tahun 2025, peraturan ini memperkuat serta menegaskan kembali bahwa bentuk BUMN Persero dan BUMN Perum adalah badan hukum yang tunduk pada tata kelola korporasi modern. Direksi, sebagai bagian dari organ korporasi atau perseroan, berkewajiban untuk mengurus dan mengambil keputusan demi kepentingan perseroan sesuai dengan yang diatur dalam
Perubahan ini melepaskan BUMN dari sebagian ruang lingkup hukum publik dan memperkuat perlindungan bagi Direksi dalam berbagai aspek, id est:
| Aspek Tata Kelola | Regulasi Pasca-UU BUMN | Implikasi bagi Direksi |
| 1. Status Kekayaaan | Pada Pasal 4B, ia menghapus frasa “kekayaan negara yang dipisahkan”. Dengan demikian, modal yang disetor sepenuhnya menjadi milik korporasi. | Keuntungan atau kerugian BUMN adalah kerugian perusahaan itu sendiri, bukan kerugian negara secara langsung. |
| 2. Prinsip Hukum | Memperkuat prinsip Business Judgment Rule (BJR). | Direksi dilindungi dari tuntutan pidana atau tanggung jawab pribadi atas kerugian bisnis. Berlaku selama keputusan diambil dengan iktikad baik, hati-hati, rasional, bertanggung jawab, bebas dari benturan atau konflik kepentingan, tidak disebabkan oleh kelalaian yang berat, dan telah mengambil tindakan pencegahan sebelumnya. |
| 3. Status Jabatan | Anggota Direksi, Dewan Komisaris, dan Dewan Pengawas bukan merupakan penyelenggara negara. | Hubungan hukum bergeser dari publik-administratif menjadi hubungan korporatif-privat (hukum perdata/korporasi). |
Catatan Tambahan (Titik Benturan Hukum)
Walau peraturan UU BUMN telah berupaya menarik tata kelola BUMN ke ranah hukum privat (korporasi), namun terdapat tantangan nyata dalam praktiknya. Hal ini dikarenakan terjadi dua hal yang bertentangan dari dua belah pihak, id est:
- Sisi Korporasi — Direksi dilindungi oleh prinsip hukum perdata/korporasi dan prinsip BJR.
- Sisi Penegak Hukum — Aparat penegak hukum (seperti kejaksaan, KPK, dan kepolisian) terkadang masih menggunakan UU Tipikor, id est, UU Nomor 31 Tahun 1999 jo. UU Nomor 20 Tahun 2001. Apabila sebuah keputusan perseroan dilihat gagal dan dianggap merugikan BUMN, aparat cenderung menilainya sebagai kerugian keuangan negara dan sering kali melihat hasil akhir secara langsung sebagai akibat dari tindak pidana korupsi tanpa memastikan terlebih dahulu proses pengambilan keputusannya.
Apakah Direksi BUMN dapat Dipidana?
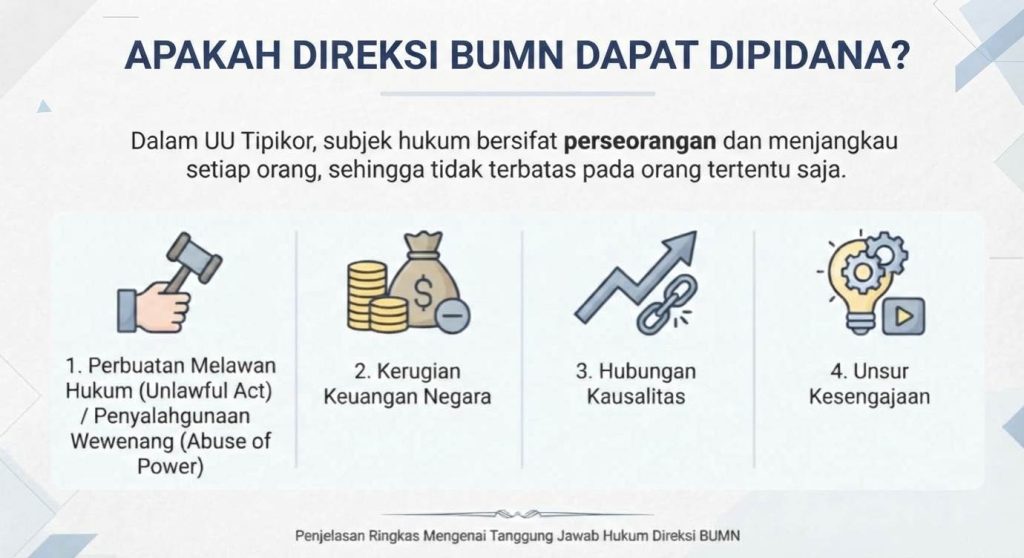
Dalam UU Tipikor, subjek hukum bersifat perseorangan dan menjangkau setiap orang, sehingga tidak terbatas pada orang tertentu saja.
Direksi BUMN tetap dapat dipidana apabila memenuhi unsur seperti:
- Perbuatan Melawan Hukum / Penyalahgunaan Wewenang — Direksi dapat dipidana jika melakukan tindakan yang melanggar ketentuan perundang-undangan atau menyalahgunakan jabatan yang melekat padanya untuk memperkaya diri sendiri, orang lain, atau suatu korporasi.
- Kerugian Keuangan Negara — Walaupun kekayaan BUMN adalah kekayaan yang dipisahkan, namun aparat penegak hukum (seperti Kejaksaan dan KPK) tetap menilai bahwa unsur keuangan negara atau dampak kerugian terhadap entitas negara tetap bisa diproses apabila terdapat unsur kecurangan atau kejahatan.
- Hubungan Kausalitas — Harus terbukti secara objektif bahwa kerugian atau dampak yang timbul merupakan akibat langsung dari tindakan atau kebijakan yang diambil oleh Direksi.
- Unsur Kesengajaan — Penegak hukum harus membuktikan adanya perbuatan kurang baik yang disengaja, seperti kelalaian berat (gross negligence) niat jahat (mens rea), kecurangan (fraud), penyuapan, atau benturan kepentingan (conflict of interest). Hal ini selain perbuatan melawan hukum (unlawful act) dan penyalahgunaan wewenang (abuse of power).
Apa yang Terjadi Saat BUMN Mengalami Kerugian?
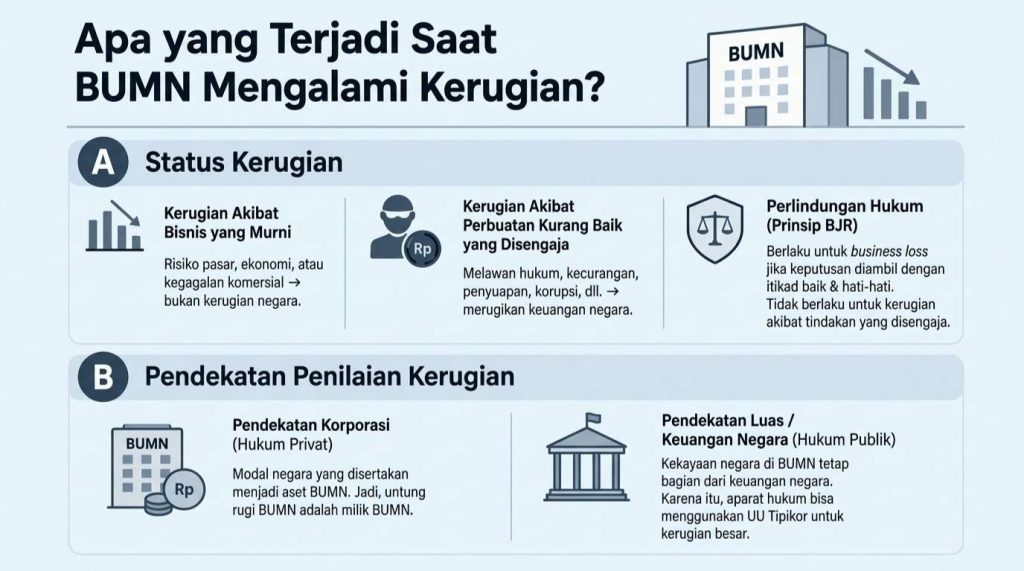
Mari kita memisahkannya menjadi dua bagian dan membahasnya satu demi satu.
A. Status Kerugian
- Kerugian Akibat Bisnis yang Murni (Business Loss) — Apabila BUMN mengalami kerugian yang murni disebabkan oleh hal-hal di luar kendali kita dengan keputusan yang telah diambil secara patut, seperti risiko pasar, fluktuasi ekonomi, dan kegagalan komersial, maka hal tersebut bukan merupakan kerugian negara dan dianggap sebagai kerugian korporasi.
- Kerugian Akibat Perbuatan Kurang Baik yang Disengaja — Apabila kerugian timbul akibat perbuatan seperti melawan hukum, kecurangan, manipulasi, penyuapan, penyalahgunaan wewenang, atau tindak pidana korupsi dengan niat jahat, maka tindakan tersebut dianggap sebagai perbuatan yang merugikan keuangan negara (seperti korupsi).
- Perlindungan Hukum — Dalam PP Nomor 38 Tahun 2026, Direksi BUMN dilindungi oleh prinsip BJR. Perlindungan ini dapat dirasakan apabila keputusan bisnis dibuat dengan iktikad baik, kehati-hatian, bebas kesalahan atau kelalaian, tidak ada benturan kepentingan, dan telah mengambil tindakan pencegahan sebelumnya. Perlindungan ini berlaku untuk kerugian akibat bisnis yang murni (business loss), tetapi tidak untuk kerugian akibat perbuatan kurang baik yang disengaja.
B. Pendekatan Penilaian Kerugian
- Pendekatan Korporasi (Hukum Privat) — Pada UU Nomor 16 Tahun 2025, modal negara yang sudah disertakan ke BUMN beralih menjadi kekayaan/aset mandiri perseroan. Dalam Pasal 4B, ia menegaskan kembali bahwa keuntungan maupun kerugian BUMN merupakan keuntungan atau kerugian BUMN itu sendiri, bukan serta-merta kerugian negara.
- Pendekatan Luas / Keuangan Negara (Hukum Publik) — Pada Pasal 2 huruf g UU Nomor 17 Tahun 2003 dan beberapa Putusan MK (seperti Putusan MK Nomor 48/PUU-XI/2013 dan Putusan MK Nomor 62/PUU-XI/2013), kekayaan negara yang dipisahkan ke dalam BUMN secara konstitusional tetap dianggap sebagai bagian dari keuangan negara. Hal ini membuat para aparat penegak hukum untuk terkadang menggunakan UU Tipikor saat BUMN mengalami kerugian besar.
Q&A
1. Apakah putusan RUPS yang memberikan pelunasan dan pembebasan tanggung jawab (acquit et de charge) langsung menggugurkan risiko hukuman pidana Direksi BUMN?
Tidak. Prinsip acquit et de charge dari RUPS hanya membebaskan Direksi dari tanggung jawab perdata perseroan atas tindakan pengurusan yang telah dilaporkan secara jujur, transparan, dan tercatat dalam laporan tahunan. Pembebasan ini tidak berlaku terhadap perbuatan kurang baik yang disengaja, seperti melawan hukum, tindak pidana korupsi, kecurangan, atau terdapat benturan kepentingan yang disembunyikan selama masa jabatan.
2. Bagaimana kedudukan hukum dan risiko UU Tipikor bagi Direksi pada anak atau cucu perusahaan BUMN?
Anak dan cucu perusahaan BUMN dengan status korporasi murni tunduk pada UU Nomor 40 Tahun 2007 karena penyertaan modalnya tidak bersumber langsung dari APBN, melainkan dari kas kepala perusahaan. Akan tetapi, Direksi anak BUMN tetap berisiko dijerat UU Tipikor melalui subjek hukumnya yang bersifat perseorangan, terutama transaksi yang dilakukan terbukti merugikan keuangan kepala BUMN atau terdapat penyimpangan dalam pelaksanaan proyek penugasan negara.
3. Apakah BPK dan BPKP masih berwenang mengaudit keputusan bisnis BUMN pasca-penghapusan frasa “kekayaan negara yang dipisahkan”?
Tetap berwenang. Berdasarkan UU Nomor 15 Tahun 2004 dan UU Nomor 15 Tahun 2006, BPK/BPKP tetap memiliki kewenangan untuk melakukan audit pemeriksaan maupun audit Penghitungan Kerugian Keuangan Negara (PKKN) karena modal awal pendirian BUMN bersumber dari negara. Namun, auditor juga dituntut untuk membedakan antara kerugian akibat bisnis yang murni (business loss) yang wajar dengan kerugian akibat perbuatan kurang baik yang disengaja.
Ingin Keputusan Direksi Anda Tetap Mendapatkan Perlindungan Hukumnya?
Dengan Tim Waktunya Legal, kami hadir sebagai pendamping dan konsultan profesional dalam memperkuat setiap langkah perusahaan Anda. Tim ahli kami akan membantu Anda dalam berbagai macam hal, seperti kajian mendalam atas rencana aksi korporasi guna memitigasi kemungkinan tuduhan seperti unlawful act atau abuse of power, pemeriksaan pertimbangan pilihan maupun tata kelola perseroan untuk memastikan keputusan diambil dengan sikap seperti iktikad baik serta hati-hati, hingga penyediaan bimbingan bagi organ perseroan maupun anak/cucu BUMN.
Tidak hanya itu saja, kami juga melayani dan membantu dalam berbagai macam hal! Mulai dari pendirian badan usaha PT, CV, PT Perorangan, Yayasan, hingga berbagai macam kebutuhan dan tambahan-tambahan kecil lainnya. Konsultasikan saja kebutuhan Anda kepada tim ahli kami melalui WhatsApp atau kunjungi website resmi kami, Waktunya Legal, untuk memulai sekarang! Temukan juga berbagai macam informasi, berita, dan panduan seputar legalitas/perizinan/hukum usaha pada Artikel Waktunya Legal.
Daftar Pustaka
- Peraturan BPK RI — Undang-Undang Nomor 16 Tahun 2025 tentang Perubahan Keempat atas Undang-Undang Nomor 19 Tahun 2003 tentang Badan Usaha Milik Negara.
- Peraturan BPK RI — Undang-Undang Nomor 1 Tahun 2025 tentang Perubahan Ketiga atas Undang-Undang Nomor 19 Tahun 2003 tentang Badan Usaha Milik Negara.
- Peraturan BPK RI — Undang-Undang Nomor 19 Tahun 2003 tentang Badan Usaha Milik Negara.
- Peraturan BPK RI — Undang-Undang Nomor 17 Tahun 2003 tentang Keuangan Negara.
- Peraturan BPK RI — Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas.
- Peraturan BPK RI — Undang-Undang Nomor 31 Tahun 1999 tentang Pemberantasan Tindak Pidana Korupsi.
- Peraturan BPK RI — Undang-Undang Nomor 20 Tahun 2001 tentang Perubahan atas Undang-Undang Nomor 31 Tahun 1999 tentang Pemberantasan Tindak Pidana Korupsi.
- Peraturan BPK RI — Undang-Undang Nomor 15 Tahun 2004 tentang Pemeriksaan Pengelolaan dan Tanggung Jawab Keuangan Negara.
- Peraturan BPK RI — Undang-Undang Nomor 15 Tahun 2006 tentang Badan Pemeriksa Keuangan.
- Hukum Online — Peraturan Pemerintah Nomor 38 Tahun 2026 tentang Pengelolaan Badan Usaha Milik Negara.
- Kementerian Keuangan (Kemenkeu) — Putusan Mahkamah Konstitusi Nomor 48/PUU-XI/2013 tentang Pengujian Undang-Undang Nomor 17 Tahun 2003 tentang Keuangan Negara terhadap Undang-Undang Dasar Negara Republik Indonesia Tahun 1945.
- Kementerian Keuangan (Kemenkeu) — Putusan Mahkamah Konstitusi Nomor 62/PUU-XI/2013 tentang Pengujian Undang-Undang Nomor 17 Tahun 2003 tentang Keuangan Negara dan Undang-Undang Nomor 15 Tahun 2006 tentang Badan Pemeriksa Keuangan terhadap Undang-Undang Dasar Negara Republik Indonesia Tahun 1945.