Apa Dampak dan Strategi Bersaing bagi Online Shop dengan Omzet Rp4,8 Miliar?
Penulis : Pitra Rinanti | Editor : Adella Rahman | Dipublikasikan : 12 Agustus 2026 | Diperbarui : 26 September 2026
Dalam beberapa tahun terakhir, bisnis online shop berkembang pesat seiring meningkatnya aktivitas perdagangan digital. Namun, di balik peluang tersebut, terdapat kewajiban yang tentu tidak bisa diabaikan, terutama ketika omzet usaha sudah mencapai batas tertentu.
Salah satunya yang sering menimbulkan pertanyaan adalah PPN. Banyak yang ingin tahu mengenai kapan sebenarnya online shop wajib dikenakan PPN dan bagaimana strategi untuk tetap bersaing di tengah tambahan beban pajak tersebut. Daripada berlama-lama, yuk simak pembahasannya pada materi artikel ini!
Daftar Isi
Intisari Jawaban
Kewajiban memungut PPN bagi pelaku usaha online shop (baik orang pribadi maupun badan) berlaku apabila omzet usaha mencapai lebih dari Rp4,8 miliar dalam satu tahun buku pajak dan resmi dikukuhkan sebagai Pengusaha Kena Pajak (PKP). Setelah berstatus PKP, pelaku usaha wajib memungut PPN, menerbitkan Faktur Pajak, menyetorkan PPN terutang, dan melaporkan SPT Masa PPN secara mandiri.
Pelaku usaha online shop juga perlu memperhatikan skema perpajakan lain, seperti PPh Final UMKM 0,5%, pemotongan PPh Pasal 22 sebesar 0,5%, Tarif PPh Umum Pasal 17, dan kewajiban pajak lainnya. Untuk menjaga daya saing produk di tengah penambahan beban PPN konsumen, PKP dapat mengoptimalkan Pengkreditan Pajak Masukan, menata ulang strategi penetapan harga (pricing strategy), meningkatkan efisiensi operasional, melakukan diferensiasi produk dan branding, serta memberikan transparansi harga kepada konsumen untuk menjaga kepercayaan.
Kapan Online Shop Wajib Dikenakan PPN?
Tidak semua penjual online shop serta-merta segera wajib memungut PPN. Baik orang pribadi maupun badan, kewajiban PPN baru berlaku apabila pelaku usaha online shop mencapai omzet melebihi Rp4,8 miliar dalam satu tahun buku pajak dan resmi dikukuhkan sebagai Pengusaha Kena Pajak (PKP).
Tetapi, marketplace atau penyedia jasa tertentu dapat bertindak sebagai pemungut pajak. Namun, pelaku usaha online shop yang telah berstatus PKP tetap memiliki kewajiban dalam memungut PPN atas transaksinya dengan mandiri. Faktor yang menentukan penetapan PPN adalah besaran omzet dan status PKP, bukan karena tempat platform jualannya.
Apa Saja Kewajiban Online Shop Sebagai PKP?
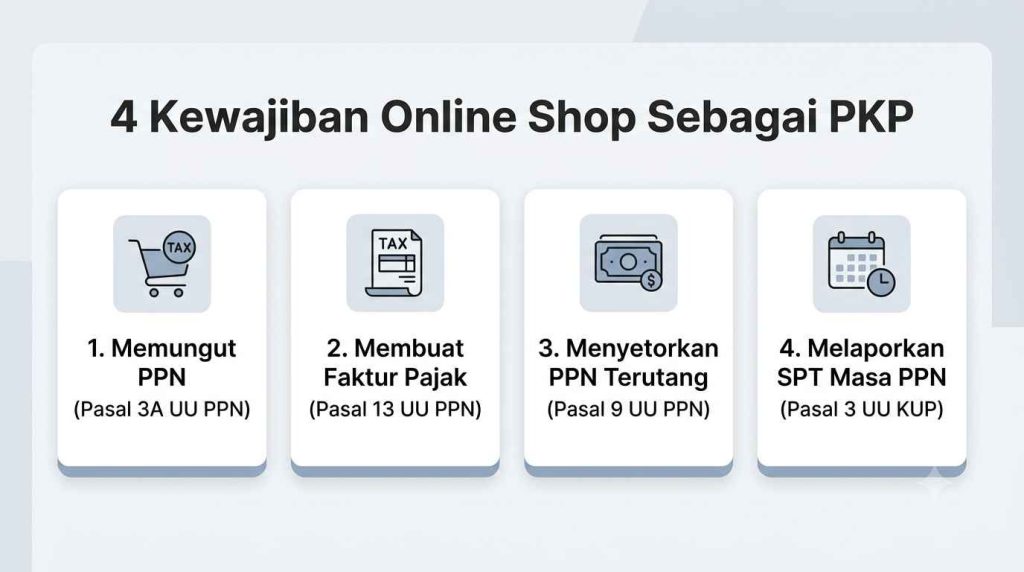
Diatur dalam UU Nomor 8 Tahun 1983 (UU PPN) dan UU Nomor 6 Tahun 1983 (UU KUP) jo. UU Nomor 7 Tahun 2021. Setelah dikukuhkan sebagai PKP, pelaku usaha online shop memikul empat kewajiban berikut:
- Pasal 3A ayat (1) UU PPN: PKP wajib memungut, menyetor, dan melaporkan PPN/PPnBM dari pembeli atas setiap penyerahan BKP/JKP. Batas waktu dilakukan seketika setelah transaksi.
- Pasal 13 ayat (1) UU PPN: PKP wajib membuat bukti pungutan PPN yang sah berupa Faktur Pajak. Batas waktu dilakukan seketika setelah transaksi dengan paling lambat tanggal 15 bulan berikutnya.
- Pasal 9 ayat (3) UU PPN: Menyetorkan PPN terutang ke kas negara dengan tepat waktu. Batas waktu dilakukan hingga akhir bulan berikut (sebelum SPT dilaporkan).
- Pasal 3 ayat (3) huruf a UU KUP: Melaporkan SPT Masa PPN secara berkala dan tepat waktu dengan batas waktu paling lama hingga akhir bulan berikutnya setelah berakhirnya Masa Pajak.
Apa Dampaknya Untuk Tetap Bersaing?
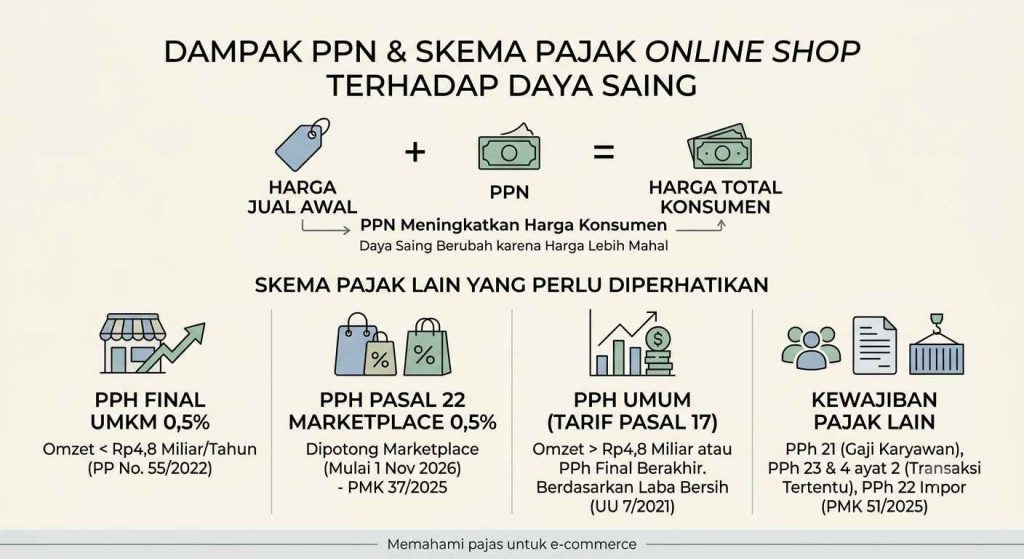
Pada online shop, PPN adalah pajak konsumsi yang dibebankan kepada konsumen akhir, sehingga penjual hanya bertindak sebagai pemungut. Tetapi, walau penjual hanya bertindak sebagai pemungut, penambahan PPN tetap memengaruhi harga jual dan daya saing produk karena PPN bertindak dengan meningkatkan nominal uang yang harus dibayarkan oleh konsumen akhir. Ketika tarif PPN naik atau diterapkan pada suatu produk, harga total produk tersebut di mata konsumen menjadi lebih mahal, yang kemudian dapat mengubah perilaku belanja mereka.
Pelaku usaha online shop juga perlu memperhatikan skema pajak lainnya, inter alia:
- PPh Final UMKM 0,5%: Pelaku usaha online shop yang memiliki omzet usaha tidak melebihi Rp4,8 miliar dalam satu tahun pajak dapat memanfaatkan skema PPh Final berdasarkan PP Nomor 55 Tahun 2022.
- PPh Pasal 22: Berdasarkan PMK Nomor 37 Tahun 2025, pemerintah resmi menunjuk marketplace besar (seperti Shopee, Tokopedia, Lazada, dan Blibli) untuk bertindak sebagai pemungut PPh Pasal 22 atas transaksi pelaku usaha online shop. Tarif yang dipotong oleh pihak marketplace ditetapkan sebesar 0,5% dari peredaran bruto (omzet). Pemotongan resmi ini mulai berlaku pada 1 November 2026.
- PPh Umum (Tarif Pasal 17): Berdasarkan Bab III Pasal 17 UU Nomor 7 Tahun 2021, omzet yang sudah melewati Rp4,8 miliar atau masa berlaku PPh Final UMKM telah selesai wajib menggunakan tarif pajak normal berdasarkan laba bersih dan bukan omzet lagi.
- Kewajiban Pajak Lain: Sesuai dengan bentuk badan usaha dan aktivitas operasional, seperti:
• PPh Pasal 21 untuk pemotongan gaji karyawan.
• PPh Pasal 23 (bersifat belum final) dan Pasal 4 ayat 2 (bersifat final) untuk pemotongan pajak penghasilan atas jenis transaksi tertentu di Indonesia.
• PPh Pasal 22 Impor berdasarkan PMK Nomor 51 Tahun 2025 untuk ketentuan dan tarif impor berdasarkan jenis barang.
Lalu, Apa Saja Strateginya Untuk Tetap Bersaing?
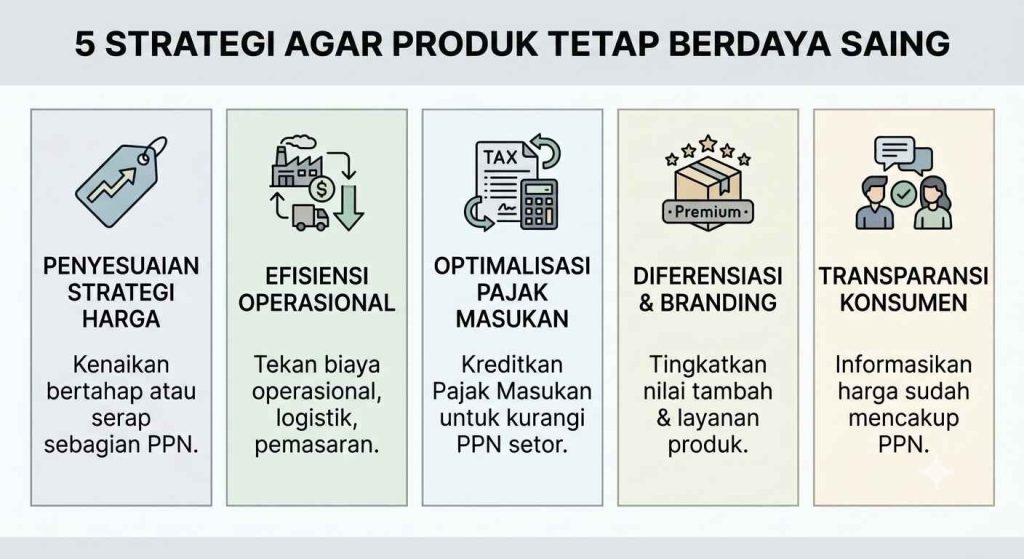
Agar produk tetap berdaya saing bahkan setelah berstatus PKP, berikut lima strategi yang dapat diterapkan, inter alia:
- Penyesuaian Pricing Strategy: Menaikkan harga secara bertahap atau menyerap sebagian PPN ke dalam margin keuntungan.
- Efisiensi Operasional: Menekan dan memangkas biaya operasional, logistik, dan pemasaran guna menjaga jumlah keuntungan usaha. Tetapi, pastikan langkah ini membuat operasional tetap berjalan, bahkan lebih efisien, tanpa mengorbankan sesuatu yang signifikan bagi usaha.
- Optimalisasi Pajak Masukan: Mengkreditkan Pajak Masukan (PPN atas perolehan barang/jasa modal) terhadap Pajak Keluaran untuk mengurangi PPN yang wajib disetor.
- Diferensiasi Produk & Branding: Meningkatkan nilai tambah produk dan layanan agar konsumen dapat menerima harga yang sudah termasuk PPN.
- Transparansi kepada Konsumen: Menginformasikan secara terbuka bahwa harga sudah mencakup PPN untuk membangun kepercayaan kepada konsumen.
Q&A
1. Apakah pemotongan PPh Pasal 22 sebesar 0,5% oleh marketplace dapat dikreditkan dalam pelaporan SPT Tahunan PPh penjual?
Ya, bisa. PPh Pasal 22 yang dipotong oleh pihak marketplace berstatus sebagai pembayaran pajak di muka. Saat penjual online melaporkan SPT Tahunan PPh (baik Orang Pribadi maupun Badan), pengumpulan bukti pemotongan PPh Pasal 22 dari marketplace tersebut dapat dikreditkan untuk mengurangi total PPh terutang pada akhir tahun pajak.
2. Bagaimana perlakuan PPN atas biaya komisi atau administrasi yang dipotong marketplace kepada penjual berstatus PKP?
Biaya komisi atau administrasi marketplace merupakan penyerahan Jasa Kena Pajak (JKP). Pihak marketplace wajib memungut PPN atas jasa tersebut dan menerbitkan Faktur Pajak kepada penjual. Bagi penjual yang sudah berstatus PKP, PPN atas biaya layanan ini dikategorikan sebagai Pajak Masukan yang dapat dikreditkan untuk mengoptimalkan efisiensi PPN.
3. Bagaimana ketentuan PPN bagi online shop berstatus PKP yang melakukan penjualan ekspor produk ke luar negeri?
Pada Pasal 7 ayat (2) UU PPN, penjualan ekspor Barang Kena Pajak (BKP) berwujud ataupun tidak berwujud oleh PKP dikenakan tarif PPN 0%. Tetapi, pelaku usaha online shop tetap wajib melaporkan transaksi tersebut dalam SPT Masa PPN menggunakan dokumen Pemberitahuan Ekspor Barang (PEB) yang kedudukannya dipersamakan dengan Faktur Pajak. Keuntungannya, Pajak Masukan yang telah dibayar saat perolehan/produksi barang ekspor tersebut tetap dapat dikreditkan.
Bingung Mengurus PPN & Pajak Online Shop Anda?
Bersama Tim Waktunya Legal, Anda tidak perlu pusing menghadapi rumitnya perpajakan online shop, status PKP, hingga pemotongan pajak di marketplace. Kami siap mendampingi usaha e-commerce Anda dalam mengelola Tax Compliance sepenuhnya—mulai dari pengajuan pengukuhan PKP, perhitungan dan pembaruan tarif PPN/PPh, pengelolaan Pajak Masukan, pembuatan Faktur Pajak, hingga pelaporan SPT Masa PPN dan SPT Tahunan Badan.
Tidak hanya itu saja, kami juga melayani dan membantu dalam berbagai macam hal! Mulai dari pendirian badan usaha PT, CV, PT Perorangan, Yayasan, hingga berbagai macam kebutuhan dan tambahan-tambahan kecil lainnya. Konsultasikan saja kebutuhan Anda kepada tim ahli kami melalui WhatsApp atau kunjungi website resmi kami, Waktunya Legal, untuk memulai sekarang! Temukan juga berbagai macam informasi, berita, dan panduan seputar legalitas/perizinan/hukum usaha pada Artikel Waktunya Legal.
Referensi
- Kementerian Keuangan (Kemenkeu) — Peraturan Pemerintah Nomor 51 Tahun 2025 tentang Pemungutan Pajak Peghasilan Pasal 22 Sehubungan dengan Pembayaran atas Penyerahan Barang dan Kegiatan di Bidang Impor atau Kegiatan Usaha di Bidang Lain.
- Peraturan BPK RI — Peraturan Menteri Keuangan Nomor 37 Tahun 2025 tentang Penunjukan Pihak lain sebagai Pemungut Pajak Penghasilan serta Tata Cara Pemungutan, Penyetoran, dan Pelaporan Pajak Penghasilan yang Dipungut oleh Pihak lain atas Penghasilan yang Diterima atau Diperoleh Pedagang Dalam Negeri dengan Mekanisme Perdagangan melalui Sistem Elektronik.
- Peraturan BPK RI — Undang-Undang Nomor 7 Tahun 2021 Tentang Harmonisasi Perpajakan.
- Peraturan BPK RI — Peraturan Menteri Keuangan Nomor 199/PMK.010/2019 tentang Ketentuan Kepabeanan, Cukai, Dan Pajak Atas Impor Barang Kiriman.
- Peraturan BPK RI — Undang-Undang Nomor 8 Tahun 1983 tentang Pajak Pertambahan Nilai Barang dan Jasa dan Pajak Penjualan atas Barang Mewah.
- Peraturan BPK RI — Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan.
- Kementerian Keuangan (Kemenkeu) — Peraturan Menteri Keuangan Nomor 51 Tahun 2025 tentang Pemungutan Pajak Peghasilan Pasal 22 Sehubungan dengan Pembayaran atas Penyerahan Barang dan Kegiatan di Bidang Impor atau Kegiatan Usaha di Bidang Lain.