Mengenal dan Memahami Apa Itu Modal Setor pada PT PMA
Penulis : Rakasyah Pratama | Editor : Adella Rahman | Dipublikasikan : 6 Agustus 2026 | Diperbarui : 17 Oktober 2026
Dalam pendirian PT PMA, tidak jarang ditemukan sebuah modal yang ditempatkan dan disetor telah tercantum rapi dalam akta pendirian, namun kenyataannya belum pernah benar-benar disetorkan. Walaupun sekilas legalitas perseroan terlihat lengkap, tetapi perbedaan antara data akta dengan realisasi modal disetor dapat memicu persoalan yang serius, loh.
Padahal, tujuan modal setor salah satunya adalah sebagai bentuk komitmen investasi dan merupakan bagian dari kepatuhan untuk pemenuhan kewajiban PT PMA. Apabila angka modal hanyalah sebuah pernyataan tanpa direalisasikan, maka akan mendatangkan risiko dari pihak peraturan hukum perseroan maupun pihak penanaman modal. Daripada berlama-lama, yuk simak pembahasannya pada artikel ini!
Daftar Isi
Intisari Jawaban
Modal setor merupakan bagian modal yang telah dibayarkan secara nyata oleh pemegang saham ke dalam kas perseroan. Dalam PT PMA, modal minimal yang ditempatkan dan disetor ditetapkan sekurang-kurangnya Rp2,5 miliar dengan standar wajib rencana investasi bernilai minimal Rp10 miliar (di luar tanah dan bangunan) untuk setiap kode KBLI 5 digit pada setiap lokasi proyek sebagai syarat terhadap total nilai investasi proyeknya. Dana modal disetor untuk PT PMA juga wajib mengendap di rekening perusahaan dan tidak boleh dipindahkan sembarangan selama minimal 12 bulan sejak masuk.
Apabila modal disetor hanya tercantum dalam akta pendirian tanpa realisasi modalnya, maka akan dianggap sebagai pelanggaran kewajiban perseroan, tanggung jawab tak terbatas ditanggung oleh Direksi hingga penyitaan harta pribadinya, digugat secara perdata, ditindak pidana dengan hukuman penjara serta denda, menghadapi kendala pada perbankan serta perpajakan, dan dijatuhi sanksi administratif secara bertahap hingga pencabutan NIB atau perizinan berusaha terkait.
Yuk, Mengenal dulu Modal Setor PT PMA Itu Apa!
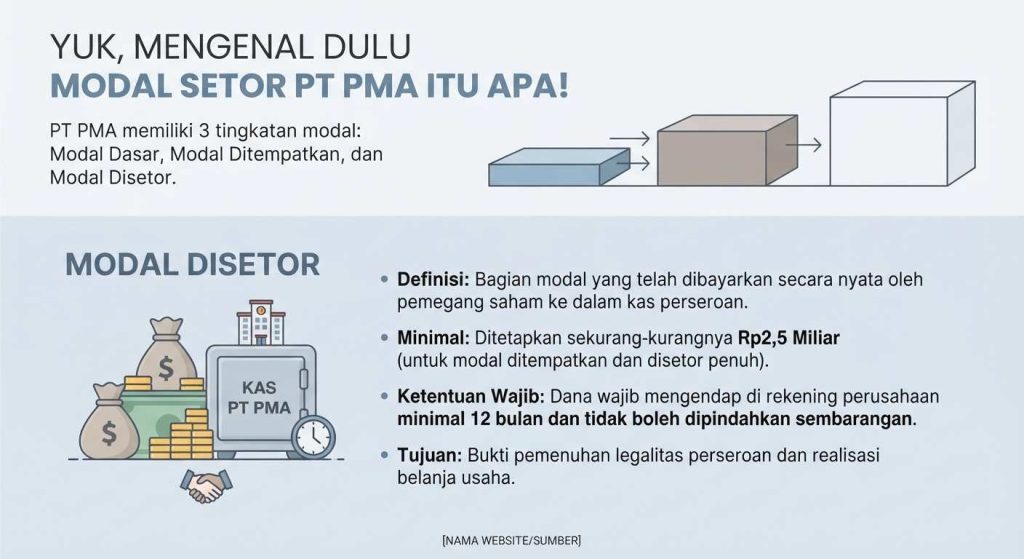
Sebagai bagian dari Perseroan Terbatas (PT), PT PMA memiliki 3 tingkatan modal, id est, modal dasar, modal ditempatkan, dan modal disetor. Secara umum, modal disetor merupakan bagian modal yang telah dibayarkan secara nyata oleh pemegang saham ke dalam kas perseroan. Dalam Pasal 33 UU Nomor 40 Tahun 2007, paling sedikit 25% dari modal dasar wajib ditempatkan dan disetor penuh yang dibuktikan dengan bukti penyetoran sah.
Pada Permeninves/BKPM Nomor 5 Tahun 2025, modal minimal yang ditempatkan dan disetor untuk PT PMA ditetapkan sekurang-kurangnya Rp2,5 miliar. Tetapi, juga terdapat standar wajib untuk rencana investasi bagi PT PMA dengan nilai minimal Rp10 miliar (di luar tanah dan bangunan) untuk setiap kode KBLI 5 digit pada setiap lokasi proyek sebagai syarat terhadap total nilai investasi proyek. Dana modal disetor untuk PT PMA juga wajib mengendap di rekening perusahaan dan tidak boleh dipindahkan sembarangan selama minimal 12 bulan sejak masuk.
Bagi PT PMA, modal disetor merupakan bentuk perjanjian nyata dari pemegang saham untuk memenuhi legalitas perseroan dan sebagai realisasi belanja usahanya.
Apa Akibatnya bila Modal Setor Hanya Tercantum pada Akta Pendirian?
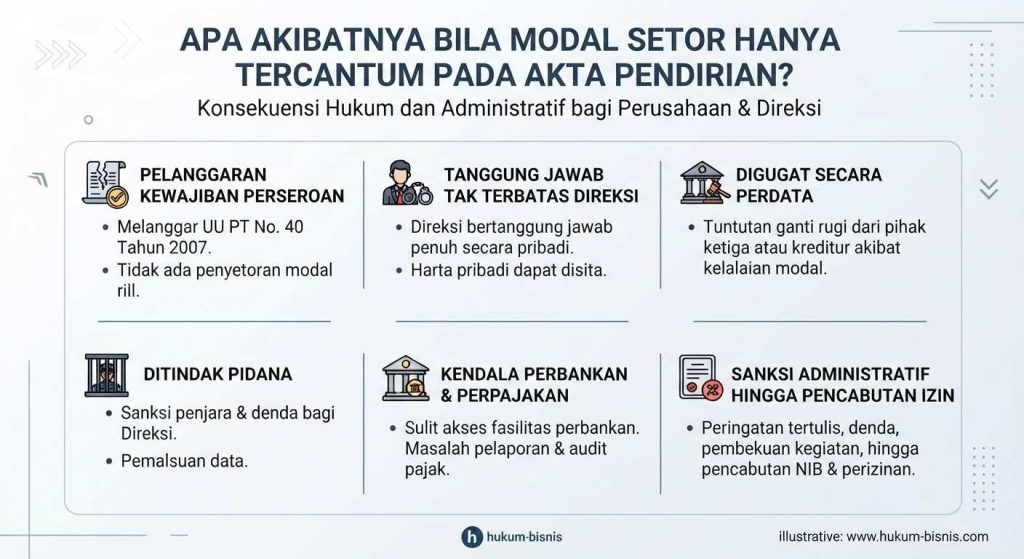
Mencantumkan modal yang disetor dalam akta pendirian tanpa penyetoran nyata sebagai bentuk realisasi modal akan menghadirkan berbagai akibat, seperti:
1. Pelanggaran Kewajiban Perseroan
- Dasar Hukum — Pasal 33 UU Nomor 40 Tahun 2007.
- Risikonya — Apabila modal tidak pernah disetor tetapi dinyatakan sudah disetor dalam akta, maka akta tersebut mengandung keterangan palsu. Dengan demikian, status badan hukum PT (termasuk PT PMA) bisa bermasalah dan terancam dibatalkan apabila diaudit oleh pihak berwenang.
2. Pertanggungjawaban Pribadi Direksi (Piercing the Corporate Veil)
- Dasar Hukum — Pasal 92, Pasal 97, dan Pasal 104 UU Nomor 40 Tahun 2007.
- Risikonya — Salah satu prinsip PT adalah tanggung jawab terbatas (pemilik/pengurus tidak bertanggung jawab sampai ke harta pribadi). Namun, apabila Direksi melakukan pemalsuan data modal setor, maka perlindungan hukum tersebut gugur. Harta pribadi Direksi dapat disita untuk membayar utang perusahaan jika PT mengalami pailit.
3. Gugatan Perdata
- Dasar Hukum — Pasal 1365 KUHPerdata.
- Risikonya — Kreditur atau pihak ketiga mau bekerja sama dengan PT karena melihat struktur modalnya yang terlihat sehat di akta. Apabila pada kemudian hari, PT gagal bayar dan ditemukan bahwa modal disetornya adalah palsu, maka kreditur atau pihak ketiga dapat menggugat Direksi dan pemegang saham secara pribadi atas dasar penipuan atau perbuatan melawan hukum (unlawful act) karena telah berusaha memanfaatkan pihak ketiga dengan cara yang tidak sehat.
4. Tindak Pidana
- Dasar Hukum — Pasal 394, Pasal 492, dan Pasal 508 UU Nomor 1 Tahun 2023.
- Risikonya — Memasukkan keterangan modal disetor yang tidak sesuai dengan keadaan sebenarnya ke dalam akta pendirian dianggap sebagai tindakan memasukkan keterangan palsu ke dalam akta pendirian dengan ancaman pidana penjara maksimal 7 tahun atau pidana denda paling banyak kategori VI (Rp2 miliar). Apabila dokumen tersebut digunakan untuk mengelabui mitra bisnis atau kreditur, pengurus juga dapat dijerat pasal penipuan dengan ancaman pidana penjara maksimal 4 tahun atau pidana denda paling banyak kategori V (Rp500 juta).
5. Kendala Perbankan dan Perpajakan
- Dasar Hukum — Peraturan BI Nomor 10 Tahun 2024, Peraturan OJK Nomor 8 Tahun 2023, dan UU Nomor 28 Tahun 2007.
- Risikonya — Ketidaksesuaian antara modal disetor yang tertulis dengan kondisi saldo kas nyata di bank akan memicu penolakan saat pembukaan rekening koran perusahaan, serta menjadi temuan pemeriksaan oleh Direktorat Jenderal Pajak (DJP) atas indikasi manipulasi laporan keuangan.
Apakah Terdapat Risiko Lainnya Lagi?
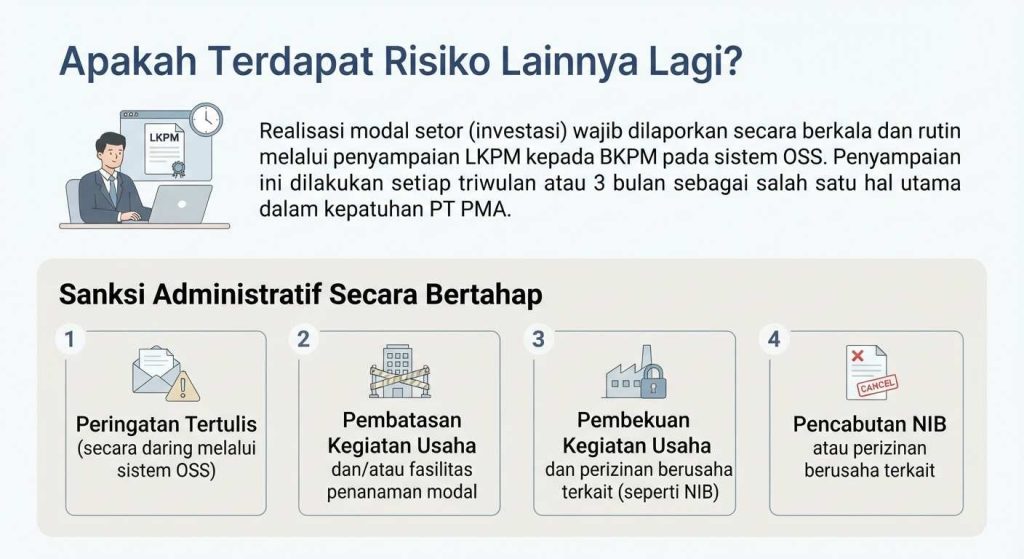
Dalam UU Nomor 25 Tahun 2007, realisasi modal setor (investasi) wajib dilaporkan secara berkala dan rutin melalui penyampaian LKPM kepada BKPM pada sistem OSS. Penyampaian ini dilakukan setiap triwulan atau 3 bulan sebagai salah satu hal utama dalam kepatuhan PT PMA.
Apabila angka modal disetor yang tercatat tidak sesuai dengan keadaan yang sebenarnya, pemerintah juga dapat menjatuhkan sanksi administratif secara bertahap, id est:
- Peringatan tertulis (secara daring melalui sistem OSS).
- Pembatasan kegiatan usaha dan/atau fasilitas penanaman modal.
- Pembekuan kegiatan usaha dan perizinan berusaha terkait (seperti NIB).
- Pencabutan NIB atau perizinan berusaha terkait.
Q&A
1. Berapa batasan minimal modal ditempatkan dan disetor untuk pendirian PT PMA di Indonesia?
Seluruh PT PMA diklasifikasikan sebagai usaha berskala besar, sehingga wajib memiliki modal ditempatkan dan disetor minimal Rp10 miliar (di luar nilai tanah dan bangunan), kecuali ditentukan berbeda oleh regulasi sektoral tertentu. Batasan modal disetor ini merupakan syarat utama agar sistem OSS dapat menerbitkan perizinan berusaha NIB.
2. Apakah penyetoran modal PT PMA dapat dilakukan dalam bentuk selain uang (inbreng)?
Bisa. Dalam Pasal 34 ayat (1) UU Nomor 40 Tahun 2007, penyetoran saham dapat dilakukan dalam bentuk selain uang (inbreng), baik itu benda berwujud (seperti mesin, pabrik, dan inventaris) maupun benda tidak berwujud (seperti hak paten dan lisensi pada teknologi). Akan tetapi, nilai aset tersebut wajib ditentukan berdasarkan nilai wajar sesuai harga pasar atau dinilai oleh ahli/penilai yang tidak terafiliasi dengan perseroan.
3. Jenis dokumen apa yang diakui sebagai bukti yuridis bahwa modal benar-benar telah sepenuhnya disetor?
Jenis dokumen tersebut adalah bukti transfer resmi perbankan dan rekening koran atas nama perseroan pada bank umum devisa di Indonesia. Bagi modal yang ditransfer dari luar negeri, dana masuk wajib memenuhi ketentuan pelaporan Lalu Lintas Devisa (LLD) Bank Indonesia (BI). Mutasi rekening atas nama badan hukum inilah yang menjadi dokumen utama yang diperiksa saat proses audit dan evaluasi dari BKPM maupun pelaksanaan uji kelayakan (due diligence) oleh pihak perbankan.
Ingin Memastikan Modal Setor PT PMA Anda Bebas dari Risiko Sanksi?
Dengan Tim Waktunya Legal, kami hadir sebagai pendamping dan konsultwn profesional untuk mengamankan setiap langkah investasi asing Anda secara tuntas serta menyeluruh. Tim ahli kami akan membantu melayani Anda dalam berbagai macam hal, mulai dari pendirian PT PMA, memenuhi ketentuan modal minimal, pemeriksaan bukti transfer devisa perbankan, memastikan ptoses inbreng telah memenuhi standar yang ditetapkan, penyusunan serta penyampaian LKPM secara berkala, hingga melakukan mitigasi terhadap risiko ketidakpatuhan.
Tidak hanya itu saja, kami juga melayani dan membantu dalam berbagai macam hal! Mulai dari pendirian badan usaha PT, CV, PT Perorangan, Yayasan, hingga berbagai macam kebutuhan dan tambahan-tambahan kecil lainnya. Konsultasikan saja kebutuhan Anda kepada tim ahli kami melalui WhatsApp atau kunjungi website resmi kami, Waktunya Legal, untuk memulai sekarang! Temukan juga berbagai macam informasi, berita, dan panduan seputar legalitas/perizinan/hukum usaha pada Artikel Waktunya Legal.
Daftar Pustaka
- Peraturan BPK RI — Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas.
- Peraturan BPK RI — Undang-Undang Nomor 25 Tahun 2007 tentang Penanaman Modal.
- Peraturan BPK RI — Undang-Undang Nomor 1 Tahun 2023 tentang Perubahan Ketiga atas Undang-Undang Nomor 19 Tahun 2003 tentang Badan Usaha Milik Negara.
- Peraturan BPK RI — Undang-Undang Nomor 28 Tahun 2007 tentang Perubahan Ketiga atas Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan.
- Hukum Online — Kitab Undang-Undang Hukum Perdata (KUHPerdata).
- Peraturan BPK RI — Peraturan Pemerintah Nomor 28 Tahun 2025 tentang Perizinan Berusaha Berbasis Risiko.
- Peraturan BPK RI — Permeninves/BKPM Nomor 5 Tahun 2025 tentang Pedoman dan Tata Cara Penyelenggaraan Perizinan Berusaha Berbasis Risiko dan Fasilitas Penanaman Modal Melalui Sistem Perizinan Berusaha Terintegrasi Secara Elektronik (OSS).
- Peraturan BPK RI — Peraturan Bank Indonesia Nomor 10 Tahun 2024 tentang Penerapan Anti Pencucian Uang, Pencegahan Pendanaan Terorisme dan Pencegahan Pendanaan Proliferasi Senjata Pemusnah Massal Bagi Pihak yang Diatur dan Diawasi Oleh Bank Indonesia.
- Peraturan BPK RI — Peraturan Otoritas Jasa Keuangan Nomor 8 Tahun 2023 tentang Penerapan Program Anti Pencucian Uang, Pencegahan Pendanaan Terorisme dan Pencegahan Pendanaan Proliferasi Senjata Pemusnah Massal Di Sektor Jasa Keuangan.